
ヒューリックは、ビルを貸して家賃を得るだけの会社ではありません。取得した物件を改修・建て替えし、一部を売って資金を回収するとともに、教育や食品などの事業会社にも投資しています。都心の不動産を土台に、建物と事業の両方へ資金を配る会社として見ると、近年の動きがつながります。
2026年1〜6月の連結営業利益は約803億円でした。その利益を読むには、物件の売却益、賃貸などの継続的な稼ぎ、買収後に生じる会計上の費用を分ける必要があります。この記事では、保有物件の用途と資金の流れをたどり、ヒューリックが何で稼ぎ、どこへ投資しようとしているのかを説明します。
数値はヒューリック株式会社と連結グループを対象とし、2025年12月期の通期実績と2026年1〜6月の中間実績を区別します。事業方針・案件の状況は2026年10月26日までに確認した公表内容です。
銀行店舗の不動産から広がった事業
ヒューリックの現在を理解する出発点は、長く保有してきた不動産です。ただし、沿革から受け継いだ資産をそのまま貸し続けるだけで、現在の会社になったわけではありません。
前身の資産と、その後の取得・統合
前身の日本橋興業は1957年に設立され、旧富士銀行の店舗などの不動産管理や保険代理店業務を担いました。2007年にヒューリックへ商号を変え、2008年に上場しています。銀行店舗に関わる不動産は、現在の事業を考えるうえでも歴史的な基盤です。
その後は、物件の取得と企業の統合で規模や対象を広げました。2012年の旧昭栄との合併、2015年のシンプレクス・インベストメント・アドバイザーズとの合併などは、現在の不動産事業へつながる動きです。ヒューリックを銀行店舗の賃貸会社としてだけ説明すると、こうした拡大を捉えきれません。
2026年6月末の保有物件は、販売用不動産を除いて250件、賃貸可能面積は約126万6,000㎡です。同時点の東京都区部の空室率は0.6%でした。この空室率は都区部の対象物件についての数字であり、全国の全用途をまとめた稼働率ではありません。
今の賃料は銀行店舗に限らない
2026年6月の1か月間の賃貸収入を用途別に見ると、一般オフィス43%、銀行店舗2%で、合わせて45%です。商業施設21%、ホテル15%、高齢者施設6%、データセンター6%などが続きます。歴史的な銀行との関係だけでなく、多様な利用者から賃料を得る構成に変わっています。
ここでの割合は賃貸収入の構成です。資産の時価や面積、連結営業利益を分けた割合ではありません。例えばホテル用不動産を貸して得る賃料と、グループがホテルを運営して得る利益は、同じ「ホテル」に関わっても別の取引です。
会社は、オフィスへの偏りを抑えながら、成長を見込む用途を増やす方針を示しています。不動産の場所だけでなく、誰がどの事業に使い、その利用が今後も続くかを考えることが、投資先の選択に関わっています。
賃料と売却利益を組み合わせて稼ぐ
ヒューリックの利益には、不動産を保有して得る部分と、売る時点で得る部分があります。まず全体の決算を押さえ、その中で継続性をどう評価するかを整理します。
不動産部門が利益の中心にある
2025年12月期の連結売上高は約7,274億円、営業利益は約1,868億円、経常利益は約1,729億円でした。営業利益は事業活動の利益、経常利益はそこへ支払利息などの営業外損益を加えた利益です。借入を使って不動産を保有する会社では、この二つの差にも意味があります。
| 連結実績 | 2025年1〜12月 | 2026年1〜6月 |
|---|---|---|
| 売上高 | 7,274億円 | 4,165億円 |
| 営業利益 | 1,868億円 | 803億円 |
| 経常利益 | 1,729億円 | 708億円 |
| 親会社株主に帰属する純利益 | 1,143億円 | 499億円 |
表の金額は億円未満を切り捨てています。左は12か月、右は6か月の実績であり、両列の増減率は比較していません。2026年1〜6月を前年の同じ6か月と比べると、売上高は38.8%増、営業利益は7.0%増です。
2025年のセグメント利益は、不動産事業が約1,981億円で中心を占めます。ほかに保険約10億円、ホテル・旅館約16億円、その他約21億円があり、全社費用などの調整約161億円を差し引くと連結営業利益になります。部門利益の合計をそのまま会社全体の営業利益とは扱えません。
不動産部門には賃貸と売却の両方が含まれます。不動産事業が大きいという事実から、利益の大半が毎年同じように入る家賃だとは言えません。物件を売る量や時期は、年度ごとの利益に影響します。
「安定基盤利益」は家賃だけの数字ではない
会社は、連結営業利益から不動産売却益を除いたものを「安定基盤利益」として示しています。売却に頼らずにどの程度稼げるかを見るための会社独自の整理です。全社費用も含めて計算するため、単に一部門の利益を取り出した数字ではありません。
2026年1〜6月では、この利益が営業利益に占める比率は43.2%でした。この定義に従うと、残る56.8%は不動産売却益に当たり、当期の営業利益の過半を売却益が支えています。後述する特殊な追加のれん償却を除く会社の調整後では46.3%です。どちらの数字を使うかによって比率は変わるため、調整前後を混ぜずに読む必要があります。
この指標には賃貸以外の事業も含まれます。また、売却益を除いた利益であっても、景気や稼働、運営事業の採算から切り離された確実な収入ではありません。「安定」という名称は、将来の利益が保証されるという意味ではなく、会社が利益の中身を説明するための分類です。
賃料を積み上げることと、利益を見込める物件を売ることは両立します。ただし、売れば以後の賃料は手放す部分が生じます。売却代金で次の物件や事業へ投資し、失う収入と新たに得る収益を入れ替えていくのが、資産を回転させる経営の要点です。
物件を変え、保有の目的も変える
ヒューリックは、不動産を取得した後の使い方に手を加えています。その変化は建物の改修だけでなく、貸し続けるのか、売却するのかという保有目的にも及びます。
改修や用途変更で使われ方を変える
会社が「バリューアッド」と呼ぶのは、既存不動産の価値を高める取り組みです。傷んだ部分を直すだけでなく、テナントの構成、用途、使える床の配置などを見直し、収益性の改善につなげます。工事費をかければ必ず利益が出るのではなく、改善後の収入や売却価値が、その費用に見合うかが重要です。
例えばLICOPA鶴見は、旧イトーヨーカドーの商業施設を生かした事例です。&New吉祥寺では、従来の病院建物を都市型の中規模商業施設へ転換しています。新しい土地で一から建てる場合とは違い、既存建物の条件と、その場所で必要とされる使い方を組み合わせる仕事です。
不動産の再生を担うネクスレイは、旧社名をレーサムといい、2024年11月に連結子会社となりました。現在の社名と旧社名を分けておくと、過去の買収資料と現在のグループ説明がつながります。親会社の投資だけでなく、グループ会社が持つ再生の事業も収益構造に加わっています。
販売用への振替と、実際の売却は別の段階
2026年1〜6月の半期報告書では、保有目的の変更により、固定資産から販売用不動産・仕掛販売用不動産へ約1,141億円を振り替えています。一方、反対方向への振替も約69億円ありました。金額は物件の帳簿価額で、売却代金ではありません。
固定資産は、賃貸などに使って保有する資産として扱われます。販売用不動産は、販売を目的とする資産です。区分を変えることと、買い手へ引き渡して売上や利益を計上することは異なり、振替だけで現金や売却益が生まれるわけではありません。
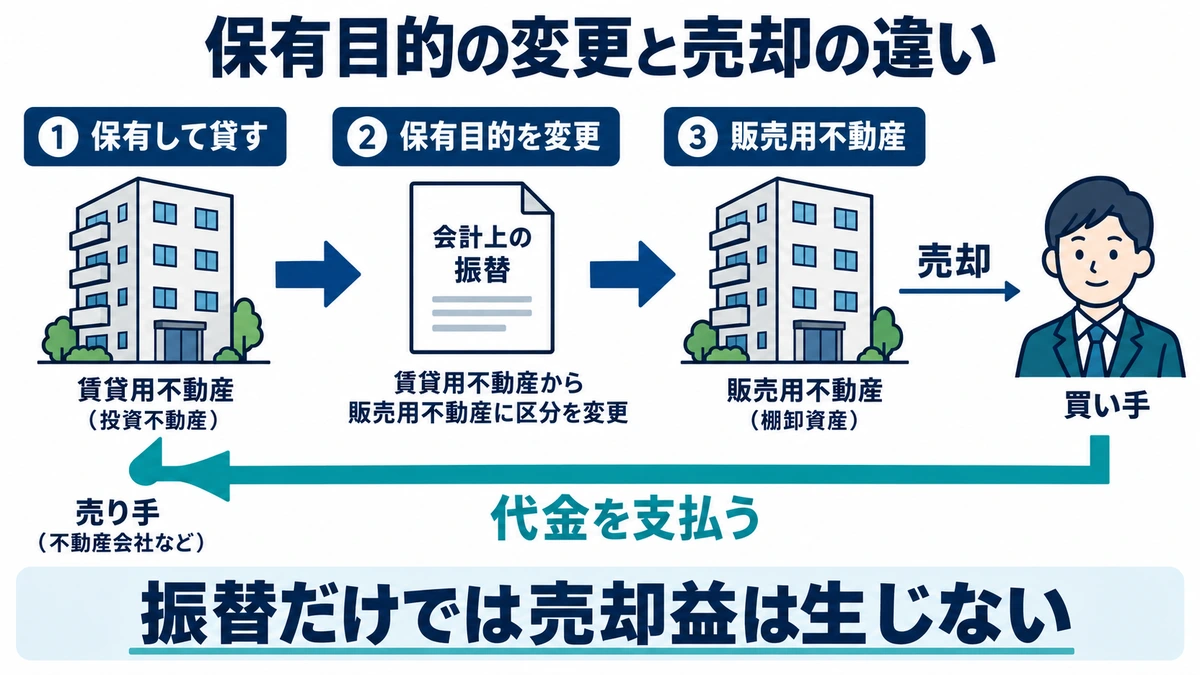
この違いは資金の流れを読む際にも効いてきます。貸借対照表の固定資産が減り、販売用不動産が増えていても、その増減のすべてが当期の取得支出や売却収入によるとは限りません。目的変更による振替と、現金の出入りを区別して初めて、投資と回収の動きが見えてきます。
2026年7月の決算説明会で会社は、長期保有を前提とするオフィスへの投資を抑えつつ、取得後4〜5年程度で収益を高めて売却する案件は進める考えを説明しました。銀座の物件など、保有を続ける投資もあります。すべての物件を同じ年数で売る方針ではなく、場所と物件ごとに持ち方を選んでいます。
不動産を売った後も、管理や運用への関与が続く仕組みについては、次の記事で説明しています。所有者の変更と、物件に関わる仕事の変化を分けて読むと、資産の入れ替えが理解しやすくなります。
土地・建物と、その上の事業へ投資する
ヒューリックの案件は、大型ビルの開発だけではありません。企業が持つ不動産の活用を支援する投資と、教育などの事業会社への投資には、それぞれ違う収益の取り方があります。
CREでは何を取得し、誰と事業を行うのか
CREは、企業が事業のために保有・利用する不動産を指します。企業が不動産を売り、その後も借りて使う場合には、事業を続けながら資金を得られます。ヒューリック側には、その企業などから賃料を受け取る不動産投資の機会が生まれます。
ただし、公表される案件をすべて「建物を丸ごと買った」と理解することはできません。キオクシアの四日市工場に関わる事例は土地の取得であり、ロジスティードの4物件に関わる事例はSPCへの出資です。SPCは特定の事業などのために設ける会社で、出資を通じた関与は不動産の直接取得と形が異なります。
渋谷PARCOの事例には土地の一部取得と共同開発があり、ふふ日光の事例では借地を活用しています。建物の名称だけで所有範囲を推測せず、土地、建物、出資、借地を分けると、ヒューリックが何に資金を出し、どの権利を通じて収益を得るのかが分かります。
共同で進める再開発もあります。2026年9月17日に開業した自由が丘の「JIYUGAOKA MUSE SQUARE」は再開発組合が事業を行い、ヒューリックと鹿島建設が参加組合員として加わった案件です。施設全体の約4万6,000㎡という延床面積を、ヒューリックが単独で所有する面積として扱うことはできません。
この案件では、住宅、商業、教育などの機能を組み合わせています。物件を貸す相手や使い方を考えることが、開発後の収益と結びつきます。取得、建設、保有、運営というデベロッパーの基本工程は、次の記事で整理しています。
教育・食品への投資は不動産賃貸とは違う
教育分野では、現在のリソー教育グループ(以下、リソー教育)が2024年に連結子会社となりました。2026年10月13日には完全子会社化を目的とする公開買付けが発表されています。この発表時点の手続きは、完全子会社化の完了を意味しません。
2026年7月には、鉄緑会を運営する東京教育研もグループに加わりました。教育施設をつくって貸すだけでなく、教育サービスを提供する会社そのものへ投資する動きです。施設の賃料は入居先の収益力に左右され、運営会社への出資ではさらに事業全体の利益と損失を引き受けます。
会社が展開する「こどもでぱーと」も、不動産と教育などのサービスを結びつける構想です。2029年までに20棟を目指すという数は会社の計画であり、現在すでに20棟が稼働しているという意味ではありません。施設を増やすことに加え、利用者が継続して訪れ、入居・運営する事業が成り立つことが収益化の条件になります。
ほかにも、高齢者施設向けの調理済み食品を扱うクックデリ、ボーリング機械の鉱研工業など、建物を貸すこととは異なる事業があります。すべてを不動産賃貸の延長と見るより、グループが不動産以外の収益源と事業リスクも持ち始めていると捉える方が、実態に近づきます。
ホテルも、所有する不動産をホテル会社へ貸す側と、宿泊サービスを運営する側で仕事が異なります。グループにはヒューリックホテルマネジメントやヒューリックふふがあり、部屋を貸す不動産の収益と、接客・販売・人員配置などで生まれる運営利益を区別する必要があります。
同じグループの不動産会社と運営会社が取引する場合、内部の賃料を両社の利益として単純に二重加算することはできません。連結決算では内部取引を調整します。不動産と運営を組み合わせる意味は、社内で請求書を増やすことではなく、外部の利用者から得られる収入と、そのために必要な費用を改善できるかにあります。
増益でも、会計費用と財務負担を分けて読む
事業の拡大を評価するには、営業利益の増加だけでは足りません。買収によって計上する費用と、投資資金を調達する費用を確認すると、当期の利益と今後の課題が分かれます。
追加のれん償却を除いた数字は調整後の説明
2026年1〜6月の営業利益は約803億円ですが、会社は特殊な追加のれん償却約51億円を除いた約854億円も示しています。のれんは買収対価と取得した純資産などとの差に関わる会計上の資産で、日本基準では償却費用が利益へ影響します。調整後の854億円は、法定の営業利益803億円を置き換える実績ではありません。
この追加費用について、会社はリソー教育株式の価格に依存する会計処理に関わると説明しています。四半期ごとの動きと、期末の株価による最終的な計算があるという説明です。事業の稼ぐ力が同じ額だけ悪化したことを示す減損として説明しているわけではありません。
一方、会社が特殊要因と説明したからといって、報告利益から消してよいわけでもありません。2026年1〜6月の「その他」部門の利益は約24億円の赤字で、この追加費用も関係します。事業の収益性を見るための調整と、株主に報告される実際の損益を並べることで、説明の違いを把握できます。
買収が増えると、取得した事業の売上・利益だけでなく、のれんの償却や資金調達費用も増える場合があります。買収先が利益を出していることと、買収対価に見合う収益がグループへ残ることは別の問いです。事業利益の増加だけで投資の成否を判断しない理由が、ここにあります。
借入と現金の動きにも投資の規模が表れる
2026年6月末の有利子負債は約2兆2,753億円です。会社が示す平均調達金利は、ハイブリッド調達を除いて1.31%でした。資産を増やし、借入を使う経営では、金利水準と借入残高の両方が利益へ影響します。
2026年1〜6月の損益計算書にある支払利息は約142億円で、前年同期の約94億円から増加しています。保有を続ける物件では賃料の改善と金利負担の関係が重要になり、売却する物件では買い手の利回り要求も売却条件へ影響します。利益が増えていても、同時に金融費用が増える局面はあります。
自己資本比率は、総資産に対して返済義務のない自己資本がどれくらいあるかを示す比率です。半期報告書では26.3%ですが、会社の説明資料には31.2%という数字もあります。後者は、返済順位や期間などに資本に近い性質を持たせたハイブリッド調達の50%を資本として扱う調整を含み、同じ計算の数字が食い違っているわけではありません。
2026年1〜6月のキャッシュ・フローは、営業活動が約1,557億円のプラス、投資活動が約2,001億円のマイナス、財務活動が約695億円のプラスでした。現金及び現金同等物は、年初の約1,306億円から6月末の約1,558億円へ増えています。事業で得た資金だけで投資支出をすべて賄った構図ではなく、財務活動による資金も加わっています。
不動産会社では、販売用不動産の取得・売却が営業キャッシュ・フローに関わり、賃貸用の固定資産の取得・売却は投資キャッシュ・フローに関わります。そのため、投資活動の欄だけで「不動産投資の総額」を測ることはできません。先ほどの保有目的の変更も含め、区分と実際の現金移動を対応させることが必要です。
不動産の商社化が目指す先
ヒューリックは新しい長期計画で「不動産の商社化」を掲げています。その言葉を、事業を無制限に増やす宣言として読むより、不動産と事業への投資を組み替える方針として読むと、確認すべき点が具体的になります。
目標利益と買収予算は、これから達成する計画
会社は2026〜2036年の計画で、経常利益を2029年に2,200億円、2036年に3,000億円とする目標を示しています。2025年の実績約1,729億円に対し、次の成長をどの収益でつくるかが問われます。将来の目標利益を、すでに積み上がった受注や確定利益とは扱えません。
2026〜2029年の第1段階では、M&Aの投資枠として3,000億円を掲げています。これは4年間の枠であり、2026年だけの買収支出ではありません。物件を取得して賃料や売却益を得る投資に加え、事業会社の利益を取り込む投資へも資金を振り向ける方針です。
会社はクックデリについて、生産を外部に委託しながら成長し、総資産に対する利益の割合を示すROAも比較的高いと説明しています。生産設備を自社で多く抱える形とは違い、保有資産を抑えながら事業を広げる例です。一方で、その利益を続けるには、顧客の獲得や食品の品質、委託先との関係を維持する必要があります。
新計画で使う「事業利益」と、従来のセグメント利益にも違いがあります。計画上の事業利益には営業外の持分利益などを含む整理があり、成長事業の区分には不動産も入ります。計画の成長事業の利益を、そのまま決算の「その他」部門の利益と比較すると、対象がずれてしまいます。
企業の違いは、持つ資産と回収の仕方に表れる
ヒューリックでは、長期保有オフィスの取得を抑えつつ、物件を改善して売る回転型の投資と、教育・食品などの事業投資へ資金配分を広げています。都心の不動産を保有する基盤と、次に資金を向ける先の変化を合わせると、会社の今の選択が見えてきます。
その成果は、売却益と賃貸などの利益の組み合わせ、買収先の収益からのれんや利息を負担した後の損益、投資を続ける現金の動きに表れます。建物の取得・改修に関わる仕事と、事業会社の成長を支える仕事をつなぐのは、投じた資金をどの収益で回収し、どこへ振り向けるかという判断です。