
六本木ヒルズ、虎ノ門ヒルズ、麻布台ヒルズ。森ビルを知る入口は、都心の大きな街です。ただ、その街で誰が何を所有し、どこから利益が生まれているかは、建物の外観だけでは分かりません。2026年3月期には、住宅やビルを売る分譲事業の利益が、賃貸事業の利益を上回りました。
森ビルは、長い時間をかけて再開発を進め、完成した不動産を保有して貸すとともに、一部を売却して資金を回収する会社です。売却後も管理などを担う場合があり、開発・所有・運営の関係が何年にもわたって続きます。そのつながりを、麻布台ヒルズの段階的な稼働と、虎ノ門ヒルズ森タワーの一部売却から説明します。
対象は森ビル株式会社と連結グループです。主な決算数値は2026年3月期の実績、翌期の業績は2026年5月公表の会社予想です。案件の進捗などは2026年10月25日までの公表内容を確認しています。
都心の複合開発と森ビルの歩み
森ビルの事業を特徴づけるのは、オフィス、住宅、商業、ホテル、文化施設などを組み合わせた都心の開発です。個々の建物を増やすだけでなく、開業後の街の使われ方まで扱う点が、現在の事業区分にも表れています。
アークヒルズから麻布台ヒルズへ
前身の森不動産の創業は1955年、森ビル株式会社の設立は1959年です。その後の転換点の一つが、1986年に開業したアークヒルズでした。森ビルが17年をかけたと説明するこの再開発では、オフィスと住宅、ホテル、コンサートホールなどが一体となっています。
2003年には六本木ヒルズが開業し、2014年に虎ノ門ヒルズ森タワー、2023年に麻布台ヒルズが続きました。オフィスに住宅や文化・商業の機能を組み合わせ、働く人、住む人、買い物や文化活動で訪れる人の利用が重なる街を開発してきました。
会社が重点地域に位置づけるのは、六本木から新橋・虎ノ門にかけてのエリアです。同じ地域で複数の施設を開発し、それぞれの運営に関わると、店舗の営業、イベント、建物管理で得た知見を別の施設にも生かせます。森ビルが説明する「街を育む」という方針には、こうした継続業務が伴っています。
森トラストは、1970年に設立された森ビル開発が1999年に改称した会社です。この記事の森ビル株式会社とは別法人で、両社のホテルや開発案件、決算はそれぞれに帰属します。
4つの事業区分を、収益の中身から読む
森ビルの決算は「賃貸」「分譲」「施設営業」「海外」の4つに分かれています。名前だけでは、賃貸はオフィス、分譲はマンション、施設営業は街の運営と理解したくなりますが、実際の区分はそれほど単純ではありません。
賃貸事業には、保有・転貸するオフィスや住宅の賃料に加え、運営受託、テナントの内装工事などの請負、熱供給が入ります。文化・展望施設なども賃貸事業の「その他」に含まれます。街を動かす仕事の一部は、会計上も賃貸部門の中にあるのです。
分譲事業は、個人向け住宅の販売と、投資家などに対する不動産の販売を含みます。施設営業事業はホテル、会員制クラブ、ゴルフ場などが中心で、アンダーズ東京、ホテル虎ノ門ヒルズ、ジャヌ東京などの営業がこの区分に関わります。「施設営業の利益」を、そのままヒルズ全体の運営による利益とは呼べません。
海外事業は地域による区分で、上海などの不動産賃貸を含みます。国内の賃貸と海外の賃貸が別部門に分かれる一方、国内の賃貸にはサービス業務も入る構造です。会社間で「賃貸比率」を比較する際にも、部門名ではなく中に入る取引を揃える必要があります。
利益を支える賃貸と分譲
2026年3月期の連結営業収益は4,111億円、営業利益は979億円でした。営業収益は売上に相当する金額、営業利益はそこから原価や販売・管理の費用を引いた利益です。部門別の表は営業利益ベースで、各事業に割り当てた費用を引いた利益を示し、その後で本社費用などを調整します。
当期は分譲利益が賃貸を上回った
| 事業 | 営業収益 | 部門利益 |
|---|---|---|
| 賃貸 | 2,559億円 | 485億円 |
| 分譲 | 819億円 | 561億円 |
| 施設営業 | 546億円 | 81億円 |
| 海外 | 280億円 | 42億円 |
表は2026年3月期、グループ内の会社間などの内部取引を含む部門別営業収益と利益です。億円未満は省略しています。部門利益の合計1,171億円から、内部取引の消去や本社費用など191億円の調整が入り、連結営業利益は979億円になります。元の数値にそれぞれ端数があるため、表の表示額を足した合計とは差が出ます。
売上の規模は賃貸が大きいものの、当期の部門利益は分譲の方が大きくなっています。都心に物件を保有して家賃を受け取るという説明だけでは、森ビルの当期利益の大きな部分を落としてしまいます。賃貸による継続的な稼ぎと、開発した物件を売ることで計上する利益の両方が必要です。
分譲の中でも、住宅と投資家向け物件の動きは異なります。会社の決算説明資料では、投資家向け不動産販売の収益は前期78億円から178億円へ増えた一方、住宅分譲は704億円から640億円へ減りました。分譲部門の増収を「高額住宅の販売が増えたため」と一括して説明することはできません。
会社が当期の例に挙げているのは、投資家向けでは虎ノ門ヒルズ森タワー、住宅では麻布台ヒルズのアマンレジデンス東京とレジデンスAです。どの物件をいつ売るかによって年度ごとの利益は変わるため、この期の分譲優位が毎年続くという意味ではありません。個別住戸の売却額や案件別の利益額まで、部門利益から逆算することもできません。
賃貸部門の収益は家賃だけではない
賃貸部門の営業収益約2,559億円のうち、不動産賃貸管理は約1,675億円です。これに運営受託約307億円、請負約245億円、熱供給約119億円、その他約214億円が続きます。ビルを貸すことと、そのビルや街で必要になるサービスを提供することが、同じ部門の収益に重なっています。
例えば、入居する企業がオフィスを借りる取引と、その企業の内装工事を請け負う取引では、対価の対象が違います。前者は空間を使う対価、後者は工事を完成させる対価です。ビルの入居が進んだ時期には複数の仕事が発生しても、すべてが以後ずっと同じ額で続く家賃にはなりません。
貸している不動産も、自社が所有する部分だけではありません。有価証券報告書のビル・商業施設の貸付面積では、所有物件が約72万㎡、他者所有物件の転貸が約26万㎡あります。転貸は、他の所有者から借りた部分をテナントへ貸す取引であり、テナントから受け取る賃料とは別に、所有者へ支払う賃料が存在します。
ヒルズの総床面積、森ビルが貸している面積、森ビルが所有する面積は一致しません。街の一部には他の所有者の不動産もあり、資産価値や賃料のすべてが森ビルへ帰属するわけではありません。REITへの一部売却後にも、森ビルが賃貸や管理に関わる場合があります。
保有して貸す事業と、開発して売る事業では、投資したお金を回収する時期も変わります。デベロッパーの基本的な収益と開発工程については、次の記事で整理しています。
開業と全体竣工の時間差
大型再開発では、街の名称がニュースに出た年と、すべての建物が完成する年が異なることがあります。麻布台と虎ノ門では、先に開いた部分を運営しながら、後の建物の開発や入居が進んでいます。
麻布台ヒルズの35年以上を分ける
麻布台ヒルズの出発点は、1989年の街づくり協議会の発足でした。森ビルの開発経緯には、約300の権利者と話し合いを重ね、2017年に都市計画が決定し、2018年に再開発組合が設立されたと記されています。工事が始まったのは2019年8月です。
「35年以上かけた街づくり」の多くは、建物を建てる工事の期間とは別にあります。従来の土地・建物に関わる人の意向を調整し、街の計画と事業条件を整える時間です。デベロッパーの仕事が用地の取得と工事の発注だけでは説明できないことが、この経緯から分かります。
街としての開業日は2023年11月24日でした。その後も開発は続き、レジデンスBが竣工したのは2025年10月29日です。森ビルは、この時点を麻布台ヒルズの全体竣工としています。
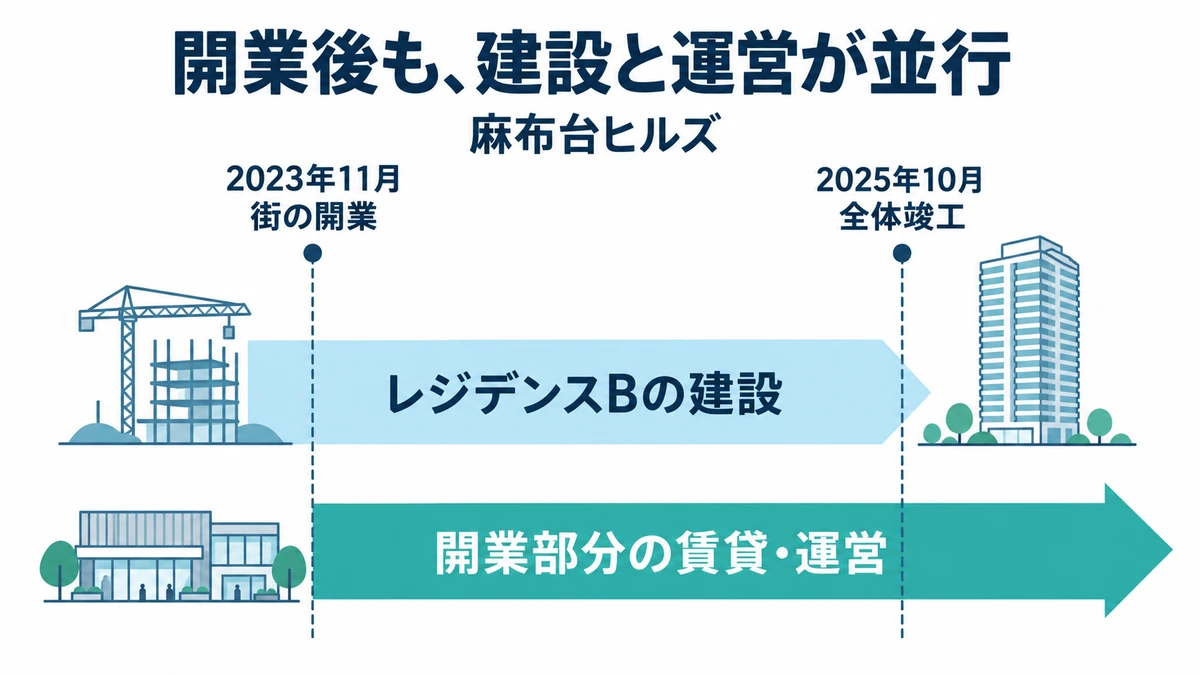
レジデンスBには、サービスアパートメントを含む970戸の住宅、小規模オフィス68区画、商業7店舗が入ります。2023年の開業だけを区切りにすると、この後から加わる利用者と事業の規模が見えなくなります。ただし、施設全体の戸数は、森ビルが単独で所有する戸数や、その年に販売した戸数ではありません。
虎ノ門も、建物ごとに役割が加わった
虎ノ門ヒルズでは、2014年に森タワー、2020年にビジネスタワーが開業し、2022年にレジデンシャルタワーが竣工しました。2023年にはステーションタワーが開業し、2025年4月にはその再開発区域のグラスロックも開いています。森タワーとステーションタワーは別の建物で、売却や収益の話でも区別が欠かせません。
後から住宅、オフィス、商業などの機能が加わると、街に関わる事業も増えます。既存の棟で家賃を得ながら、新しい棟の入居を進めたり、商業施設やホテルの営業を立ち上げたりする状態が起こります。街の名前が同じでも、全体が一度に完成し、一度に収益を出し始めるわけではないのです。
2026年3月期の決算では、会社は麻布台ヒルズや虎ノ門ヒルズステーションタワーの賃貸、住宅稼働などの寄与を説明しています。施設営業でもホテルの客室単価や稼働率の好調などが利益につながりました。建物の完成後に、貸す部分と実際に営業する施設の双方で収益が育つ過程が、決算の別部門へ現れています。
開業や満室は、投資回収の完了を意味するわけではありません。回収には投じた資金の額と、以後の賃料・運営収益、売却代金、維持費用などが関わります。
売却後にも続く運営の役割
森ビルが開発した建物でも、そのすべてを保有し続けるとは限りません。虎ノ門ヒルズ森タワーには、所有の一部を他の主体へ移しながら、賃貸や管理への関与を続ける仕組みがあります。
森タワーの一部をREITへ売却
森ヒルズリート投資法人の開示によると、同投資法人は2025年12月、森ビルから虎ノ門ヒルズ森タワーの一部を96億6,900万円で取得しました。売られたのはタワーの一部であり、建物全体が森ビルから離れたという取引ではありません。取得価格は物件の原価などを差し引く前の金額なので、森ビルの売却利益とも異なります。
REITは、投資家から集めた資金などで不動産を保有し、その収益を投資家への分配につなげる仕組みです。森ヒルズリートという投資法人と、その資産の運用を受託する森ビル・インベストメントマネジメントは別法人で、後者は森ビルの連結子会社です。投資法人自体は森ビルの持分法適用関連会社として扱われます。
持分法では、投資先の損益のうち持分に応じた部分を取り込みます。森ヒルズリートが得る収入をすべて森ビルの連結売上へ足すわけではありません。「同じ森ビルの関係先だから、売った後の家賃も全部森ビルのもの」と考えると、所有の移転が持つ意味が消えてしまいます。
2026年1月31日時点で、森ヒルズリートは森タワーについて、信託受託者を通じて森ビルへ賃貸権限を付与しています。信託受託者は、委託を受けて対象の不動産を保有・管理する主体です。投資法人はその仕組みを通じ、賃貸権限を与える対価として森ビルから固定額を受け取り、森ビルへ物件管理の業務も委託しています。
この契約では、森ビルがテナントへ貸し、投資法人側へは賃貸権限の対価として固定額を支払います。売却で資金を回収した後も、森ビルには賃貸と物件管理の役割が残ります。テナントから受け取る賃料には投資法人側への支払いや費用も対応するため、賃料全額が森ビルの利益にはなりません。
このように固定の支払いとテナントからの受取りを組み合わせる契約では、支払条件が一定の間に受取賃料が減れば、貸す側の採算は圧迫されます。森ビルが運営を続けられることは収益機会であると同時に、賃貸の採算に引き続き関わることでもあります。これは固定対価という構造からの読みであり、契約更新時の改定条件までを示すものではありません。
建物の管理と街の運営を重ねる
物件管理は、設備を点検し、清掃や警備、植栽、館内物流などを整える仕事です。森ビルは、こうした業務をビルマネジメントとして説明し、運営現場の知見を次の開発や設計へ戻す方針を示しています。建設が終わった後も、利用する人の動線や設備の使われ方を通じて改善の材料が集まります。
これに対して、タウンマネジメントでは、人が街を訪れ、滞在し、再び利用するための活動を扱います。森ビルが挙げるのは、イベント、商業施設のスタッフ研修、街や施設の発信、広告やスポンサーに関わる事業などです。建物を安全に使える状態に保つ仕事と、街を利用する機会を増やす仕事には、異なる役割があります。
例えば、飲食店が入る建物の設備を整えることと、その店を訪れるきっかけになるイベントを企画することは、同じ業務ではありません。森ビルは開発した街で、両方に関わる体制を持っています。この関与の広さは公開情報から確認できますが、特定のイベントによって賃料が何%高まったかという効果まで、会社説明だけから数値化することはできません。
管理や運用の仕事にも、それぞれ契約相手がいます。物件を管理するPMと、投資法人の資産運用を担うAMは役割が違い、REITによる取得もすべての開発物件で自動的に決まるものではありません。
こうした継続運営まで含めると、デベロッパーに必要な業務も、開発の企画、関係者との調整、テナント対応、建物管理へ広がります。工程ごとの仕事の違いは、次の記事で具体的に整理しています。
長期投資を支える利益と資金
長い開発期間を持つ森ビルでは、利益が出ているかに加え、次の投資に必要な資金を確保できるかが問題になります。2026年3月期の資金の動きには、営業収入だけでなく、借入、返済、資産取得、株式発行が表れています。
営業利益と手元の現金は違う
当期の営業活動によるキャッシュフローは約1,245億円の流入、投資活動は約802億円の流出、財務活動は約274億円の流入でした。キャッシュフローは、その期間に実際に動いた現金を分類したものです。営業利益約979億円と営業キャッシュフロー約1,245億円は、同じ会社・同じ年度でも一致しません。
設備の取得時には現金が出ていき、その費用の一部は減価償却として使用期間に配分されます。逆に、利益を計上した取引でも、代金を受け取る時期や税金の支払い時期によって現金の動きは変わります。開発・保有する不動産が多い会社では、この時間差を含めて資金を読む必要があります。
| 2026年3月期の主な資金の動き | 金額 |
|---|---|
| 営業活動全体の流入 | 約1,245億円 |
| 有形・無形固定資産の取得支出 | 約560億円 |
| 投資有価証券の取得支出 | 約264億円 |
| 長期借入による収入 | 約1,926億円 |
| 長期借入の返済支出 | 約1,164億円 |
| 社債の償還支出 | 500億円 |
| 株式発行による収入 | 約250億円 |
販売する目的で持つ不動産の仕入れや販売は、営業活動の資金に関わります。一方、保有する固定資産の取得・売却は投資活動に表れます。したがって、営業キャッシュフローにすべての不動産売却代金を別途足したり、投資キャッシュフローを開発費の総額と読んだりすると、資金の動きを取り違えます。
当期の営業活動と投資活動を合わせると、約443億円の資金流入でした。期首の現金及び現金同等物約2,050億円に、これらの営業・投資活動、財務活動の資金増減と、為替や連結範囲の変動などが加わり、期末は約2,783億円となっています。当期の投資活動による流出を営業活動の流入が上回ったという結果であり、以後のすべての大型開発をこの残高だけで賄えるという意味ではありません。
森ビルは、減価償却費などを足し戻して事業の稼ぎを捉える参考指標として、EBITDAも示しています。同社の定義は営業利益に受取利息・配当金、持分法損益、減価償却費、のれん償却費を加えたもので、当期は1,515億円です。資産の取得代金、借入元本の返済、税金などをすべて差し引いた後の余剰資金ではなく、営業キャッシュフローとも異なります。
保有を続けるためにも回収が必要になる
2026年3月末の有利子負債は約1兆6,121億円です。これは利息の支払いを伴う借入や社債などの残高を指します。会社は、不動産の販売も含む営業活動の資金、借入や社債による調達、保有資産からの回収などを、開発投資を支える手段として説明しています。多くの資金を長期保有資産へ投じる事業では、建物を所有し続ける意思だけでなく、その間の資金負担を引き受ける仕組みが必要です。
一部の不動産を売却することには、完成した資産から資金を回収し、別の投資へ振り向けられるようにする意味があります。虎ノ門の例のように、売却後の賃貸や管理に関わる契約があれば、物件を手放す部分と業務を続ける部分を分けられます。
資金調達には費用もかかります。当期の損益上の支払利息は約133億円で、前期約103億円から増えました。営業利益が伸びても、利払い後の利益が同じ幅で増えるとは限らず、期末の負債額だけでなく、その負債に対してどの程度の費用が生じているかにも意味があります。
会社の自己資本比率は2026年3月末で29.1%です。総資産のうち、株主の出資や積み上げた利益など、返済を前提としない自己資本で賄う割合を表します。資産を保有し続ける期間が長い森ビルにとって、利益の蓄積は次の投資に耐える財務基盤をつくることにもつながります。
保有資産は以後の賃貸収入を生み、売却は資金回収の時点をつくります。管理・運営は、契約が続く限り売却後にも業務を残せます。森ビルはこれらを組み合わせ、既存の街への関与と次の開発に必要な資金を確保しています。
海外事業と次の大型開発
国内のヒルズが稼働を進める一方、海外の利益や資産価値は別の環境に左右されます。海外の増収と減益、国内の次の再開発を分けると、森ビルが抱える成長の機会と投資負担が見えてきます。
中国の減益とインドネシアの減損
海外では、上海の恒生銀行大厦や上海環球金融中心、ジャカルタのJAKARTA MORI TOWERを展開しています。ジャカルタのタワーは2022年に開業しました。2024年には米国子会社を通じてニューヨークのOne Vanderbilt Avenueの一部を取得しており、開発だけでなく、既存の大型不動産への出資も事業の選択肢になっています。
2026年3月期の海外部門は、営業収益約280億円、利益約42億円でした。会社は、円安・元高の円換算効果などで増収となる一方、中国経済や不動産市況の弱さが減益につながったと説明しています。円換算した売上が増えたことと、現地の物件の採算が改善したことは同じではありません。
これとは別に、インドネシアでは約242億円の減損が発生しました。減損は、資産の帳簿上の価額を、回収できると見込む水準まで引き下げる会計処理です。有価証券報告書は、対象となる土地・建物の資産グループで営業損益のマイナスが継続していることを理由に挙げています。
損益計算上は、この減損241億8,400万円に、為替換算調整勘定の取崩益193億2,400万円を合わせ、事業再編損48億6,000万円として計上しています。後者は、海外事業の換算に伴い積み上がっていた調整額を取り崩して生じる利益です。「減損約242億円に加えて再編損約49億円も出た」と足すと、同じ損失を二重に数えてしまいます。
減損額の全額が、その年に新しく支払った現金という意味でもありません。過去に投じた資金に対応する資産価値を見直した結果であり、開業して建物が存在することと、投資時に見込んだ収益を確保できることの違いが表れています。中国の部門減益とインドネシアの特別損失は、場所も会計上の段階も分けて捉える必要があります。
増益予想と次の投資を分けて見る
2026年5月時点の会社予想では、2027年3月期の営業収益は4,370億円、営業利益は1,065億円です。ただし、すべての部門で増益を見込んでいるわけではありません。説明資料の億円表示では、分譲利益を前期561億円から660億円へ見込む一方、賃貸は485億円から455億円、海外は42億円から20億円を予想しています。
次の開発として会社が示すのは、住友不動産と共同で進める六本木五丁目西地区です。2023年7月の都市計画提案を経て、2024年3月に都市計画が決定しています。現在収益を生んでいる六本木・虎ノ門・麻布台の街とは、事業の段階が違います。
都市計画の決定は、その計画から直ちに家賃が入るという出来事ではありません。以後の開発と稼働に向けた資金や時間を要するため、既存の街から生じる収入と、資産の選択的な売却による回収が、次の投資を支えることになります。完成した街だけを見る場合と、これから投じる資金まで含める場合では、森ビルの財務負担の見え方が変わります。
2027年3月期の会社予想が示すのは、賃貸・海外の減益を見込む一方、分譲の利益拡大が全社増益を支える姿です。次の大型開発へ進む森ビルの収益構造は、こうした年度ごとの回収と、開業後も続く賃貸・運営の両方によって成り立っています。