
野村不動産は、住宅ブランド「PROUD(プラウド)」を展開する会社です。ただ、住宅の販売戸数だけを追っても、グループ全体がどこで利益を生んでいるかは分かりません。2026年3月期には分譲住宅の計上戸数が減った一方、平均価格の上昇で分譲売上は増え、都市開発でも投資家向けの物件売却が拡大しました。
野村不動産の特徴は、住宅とオフィスなどを開発して販売する事業に、保有物件の賃貸、投資家向けの運用、仲介、管理を組み合わせていることです。売った建物との関係が終わるとは限らず、別のグループ会社が運用や管理の仕事を受ける場合もあります。芝浦や日本橋の大型開発では、開業から利益が育つまでの時間も業績を左右します。
野村不動産ホールディングスと連結グループを対象に、2026年3月期の通期実績と2026年4〜6月の決算を基準として分析します。案件発表は2026年10月24日までの公表内容を確認し、会社の計画や予想には、それを示した時点を付けて実績と区別します。
PROUDの先にある収益構造
住宅を開発・販売する野村不動産に加え、グループには資産運用、仲介、建物管理を担う会社があります。住宅購入者から見る会社の顔と、連結決算に表れる利益の構成は同じではありません。
住宅から運用・管理への広がり
野村不動産の設立は1957年です。1960年代には宅地開発とマンション分譲へ進み、2002年に住宅の統一ブランドとしてPROUDを発表しました。住宅を開発して購入者へ販売する事業は、この会社を理解する出発点です。
その一方で、2003年にはオフィスファンド投資法人が上場し、2004年には持株会社体制へ移行しています。その後、2011年にグループの資産運用会社を統合して野村不動産投資顧問が、2014年に管理会社を統合して野村不動産パートナーズが誕生しました。開発した不動産を投資対象として運用し、建物を管理する機能も、別の会社として組織されています。
現在のグループを統括するのは野村不動産ホールディングスです。その下に、開発を担う野村不動産、運用を担う野村不動産投資顧問、仲介を担う野村不動産ソリューションズ、管理を担う野村不動産パートナーズなどがあります。事業を理解するときは、持株会社と、それぞれの実務を担当する会社を分けると取引の関係が見えやすくなります。
金融グループの野村ホールディングスと、不動産グループの野村不動産ホールディングスも別法人です。2026年3月末の有価証券報告書では、前者は後者の議決権を間接保有分も含め37.14%保有する「その他の関係会社」とされています。名称の共通性だけで、金融事業の業績や仕事内容まで不動産グループのものとして扱うことはできません。
6つの決算区分が稼ぐ対価
2026年3月期の連結売上高は9,425億円、営業利益は1,382億円、会社が主要指標に使う事業利益は1,473億円でした。決算を集計する6つのセグメント(区分)の事業利益では、住宅617億円と都市開発539億円が大きく、仲介・CRE、運営管理、資産運用も利益を生んでいます。住宅だけで全社を説明するには、残る事業の比重が大きい構成です。
この6区分は現在の9つの事業部門とは異なります。公式の事業紹介では、住宅セグメントにレジデンシャルとアコモデーション、都市開発セグメントにオフィス・商業、芝浦まちづくり、インフラ・インダストリーの各部門が対応しています。以下の利益額は、6セグメントで集計した2026年3月期の実績です。
| 決算区分 | 主な事業・対価 | 事業利益 |
|---|---|---|
| 住宅 | 住宅分譲、賃貸住宅等の売却・賃貸、ホテル等の運営 | 617億円 |
| 都市開発 | 収益不動産の売却、賃貸、施設運営等 | 539億円 |
| 海外 | 海外の開発・賃貸、事業出資等 | 27億円 |
| 資産運用 | REIT・ファンドなどの資産運用 | 105億円 |
| 仲介・CRE | 個人・法人・投資家向けの不動産仲介等 | 189億円 |
| 運営管理 | 住宅・ビル等の管理、受注工事等 | 135億円 |
2026年3月期の実績で、金額は億円未満を省略。部門合計には内部取引や全社費用などの調整が入るため、連結事業利益と単純には一致しません。以降の部門別売上も内部取引を含みます。
事業利益は、営業利益に持分法投資損益、企業買収に伴う無形固定資産の償却費、海外プロジェクト会社の持分売却損益を加えた指標です。持分法投資損益は、出資先の損益のうち持分に応じた部分を取り込むものです。海外で共同事業へ出資する野村では、営業利益だけでは取り込めない利益も含めて事業を見る意味があります。
ただし、事業利益は借入金の利払い後に残る最終利益ではありません。建物の開発・販売・賃貸が生む利益に加え、資金調達の費用も会社全体の採算を左右します。
住宅の戸数・価格・引渡し
住宅部門では、購入者へ一戸ずつ分譲する事業と、賃料を得る物件を投資家へ売る事業が同居しています。分譲住宅は計上戸数と平均価格に加え、契約から引渡しまでの時間差によって、その期の売上が変わります。
戸数が減っても増収だった理由
2026年3月期の分譲計上戸数は3,473戸で、前期の3,760戸から減りました。それでも分譲売上は2,842億円から3,111億円へ増えています。販売した住戸の平均価格が7,558万円から8,959万円へ上がり、戸数減少の影響を上回ったためです。
| 住宅分譲の指標 | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 計上戸数 | 3,760戸 | 3,473戸 |
| 平均価格 | 7,558万円 | 8,959万円 |
| 売上高 | 2,842億円 | 3,111億円 |
| 売上総利益率 | 26.9% | 26.6% |
ここでいう平均価格は、その期に売上計上した住戸全体の平均です。同じ場所・同じ面積の住宅を同じ条件で比べた値上がり率ではありません。都心の高額物件が多い年度と、郊外物件が多い年度では平均が変わるため、この数字だけでPROUDの値上げ幅やブランド力を測ることはできません。
売上から物件の原価を引いた売上総利益の割合は、26.9%から26.6%でした。単価が上がったことと、売上に占める利益の割合が上がったことも別です。建築費や土地取得費を含む原価と、計上する物件の構成を伴って読むと、「高く売れたので利益率も上昇した」という説明が成り立たないことが分かります。
住宅部門全体の売上4,334億円のうち、分譲は3,111億円です。これとは別に、賃貸住宅・ホテル・賃貸シニアレジデンスなどの収益不動産売却が292億円あります。住む人に一戸ずつ売る取引と、賃料などを生む物件を投資対象として売る取引では、買い手も判断する収益も異なります。
住宅部門にはホテル等の運営やリノベーション物件の売却も含まれます。2026年3月期は収益不動産の売却件数増加に加え、リノベーション件数増加なども売上増に寄与しました。住宅部門の利益を、そのまま新築マンションの分譲利益と読み替えないことが必要です。
契約と計上は同じ時点ではない
販売契約が成立していても、同じ期にすべて売上になるとは限りません。大規模物件を複数の年度にわたって販売し、引渡し・計上する場合もあります。野村は2026年4月の説明会で、長期間をかけて段階的に価格を改定しながら販売する方針を説明しています。
2026年6月末の住宅分譲契約進捗率は71.8%でした。これは計画戸数に対する契約済み戸数の割合ではなく、通期の売上予想額に対する進捗率です。同じ資料にある第1四半期の計上戸数699戸とは、測っている対象が違います。
一方、6月末の完成在庫には、販売中418戸と未販売427戸の別があります。完成して販売に出している住戸と、まだ販売を始めていない住戸を一括して「売れ残り」と呼ぶと、実態を取り違えます。販売中の完成在庫は3月末225戸から増えており、この増加には説明が必要です。
会社は7月の説明会で、郊外の大型物件が完成在庫に影響していると説明しました。郊外の一部は都心より販売に時間がかかる一方、郊外全体が不調なのではなく物件ごとの差がある、という認識です。通期計画に対する会社の自信と、在庫が増えたという実績は、どちらか一方を消さずに読むべき材料です。
四半期業績には、販売・売却の計上時期と費用の両方が影響します。2026年4〜6月の連結事業利益は271億円で、前年同期386億円を下回りましたが、住宅の計上戸数と都市開発の売却粗利益の減少に、海外案件の回収費用やサービス部門の経費増も重なった結果です。7月30日時点で通期1,500億円の予想は維持されており、四半期利益を単純に4倍するのではなく、通期の販売・売却計画と費用の発生を合わせて捉える必要があります。
都市開発と売却後の仕事
都市開発部門には、保有して賃料を得る事業と、開発した物件を投資家へ売る事業があります。売却代金を回収した後にも、グループの運用・管理会社が業務を受託する場合があります。
賃料を上回る物件売却収入
2026年3月期の都市開発部門売上は3,247億円です。このうち収益不動産の売却が2,183億円、賃貸が780億円、運営が276億円でした。売却した建物の代金を売上に計上するため、金額の大きさを賃料とそのまま比較して利益の優劣を決めることはできませんが、投資家向け売却が大きな仕事であることは明確です。
前期と比べると、売却収入は1,133億円から2,183億円へ増加しています。これに対応する売上総利益も343億円から600億円へ増えており、会社は収益不動産売却の増加を部門の増収増益要因として説明しています。単に賃料が積み上がって都市開発利益が増えた年度ではありません。
売却粗利益600億円と、都市開発部門の事業利益539億円は、同じ利益段階でもありません。部門の事業利益には賃貸や運営の損益、部門の費用なども含まれます。物件の売却額、売却粗利益、部門利益を順番に分けると、どこでお金が残っているのかを取り違えずに済みます。
GEMS立川を誰が持ち、誰が管理するか
飲食店が入る商業施設「GEMS立川」は、野村不動産が売却を目的に開発した物件です。野村不動産マスターファンド投資法人の保有一覧では、2026年3月6日に30.5億円で取得したと掲載されています。開発した会社と、売却後に物件を保有する法人が分かれる実例です。
不動産投資信託であるREITは、投資家から集めた資金などで不動産を保有・運用する仕組みです。この案件では買い手の投資法人が物件を取得し、その資産運用を野村不動産投資顧問へ委託しています。投資法人は投資家のために資産を保有する側、投資顧問会社は運用業務を受託する側です。運用会社は、取得する物件の選定や賃貸条件など、投資と収益に関する方針を立てます。
一方、現場の管理・運営ではテナントとの関係づくり、施設の環境整備・コスト管理などが仕事になります。野村不動産コマースが公表する一般的な業務内容であり、GEMS立川でも取得時の発表では同社が管理を受託する予定とされています。同社は建物を一括して借り、入居する各店舗へ転貸するマスターリース会社にもなる予定でした。契約は各店舗からの賃料合計と同額を投資法人へ支払うパススルー型であり、建物の賃料全額が管理会社の取り分になるわけではありません。
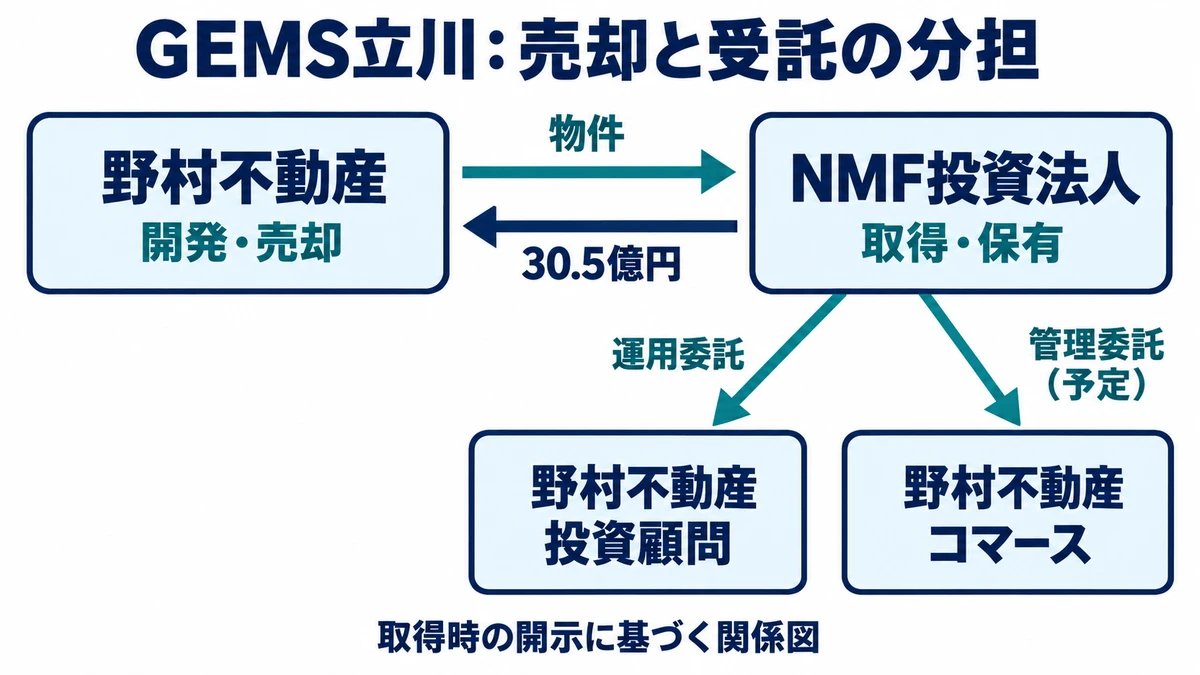
図のNMFは野村不動産マスターファンド投資法人の略称です。30.5億円は諸経費や税を除く取得価格で、野村不動産の売却益ではありません。原価や個別の運用・管理報酬額は開示されていないため、取得価格から売却益や各社の報酬額は分かりません。
この例から分かるのは、売却代金の回収と、売却後の受託業務が別の収益機会として設計されていることです。建物を保有し続ければ賃料を得られますが、投下した資金も物件に残ります。売却すれば開発側は資金を回収し、運用・管理側は引き続き業務で関わる余地があります。
もっとも、グループが運用を受託するREITがあるから、開発物件をいつでも希望価格で売れるという関係ではありません。情報提供協定は、対象となる物件の売却情報を原則として第三者より先に運用会社へ通知するもので、買い取りを保証するものではありません。投資法人側には、投資対象としての収益性と価格を判断する必要があります。
GEMS立川の取得時開示でも、売主や管理委託先との利害関係を説明したうえで、資産運用会社のコンプライアンス委員会と投資委員会による審議・承認を記載しています。売る側と買う側の利益が常に同じではないことを前提に、取引条件を検討する仕組みです。開発・運用会社の機能連携と、買い手である投資法人の投資判断は両立させる必要があります。
開発・保有・売却の関係を業界全体から理解したい場合は、デベロッパーの事業と投資回収を整理した基礎記事がつながります。野村固有の取引を、業界のどの仕事に位置づけるかが分かります。
芝浦・日本橋の利益が育つ時間
投資家へ売る物件の一方で、長期に事業を展開する大型開発も進んでいます。芝浦と日本橋では、建物の完成、開業、入居、利益貢献がそれぞれ違う時点にあることが、決算の読み方に直結します。
芝浦の成約と空室率
野村不動産とJR東日本が共同で進めるBLUE FRONT SHIBAURAでは、TOWER Sは2025年2月に建物が竣工し、同年9月1日に全体開業しました。会社はその翌年の決算資料で全館成約済みと説明する一方、空室率には大きな動きが表れています。成約済みという情報と、入居・稼働の時点を分けないと、この関係は読み違えやすくなります。
2026年3月末に会社が開示した空室率は13.7%で、芝浦を除くと6.4%でした。対象は固定資産のオフィス・商業施設のうち竣工後1年を経過した物件であり、この期末から芝浦が集計に入りました。すべての保有物件の状況を、そのまま示す数字ではありません。
2026年6月末には同じ指標が7.1%、芝浦を除くと5.2%へ下がり、会社は芝浦への入居が進んだと説明しています。7月30日の資料では、全館成約済みで9月に満床稼働となる予定を示していました。
つまり、契約相手が決まる時期と、その企業が実際に入居する時期には差があります。さらに、会社が空室率の集計へ含める時期も独自の定義で決まります。芝浦の影響で上がった空室率を、既存物件全体の需要が急に悪化した証拠と読むことはできません。
賃貸の利益も開業直後から一定ではありません。会社は2026年4月の説明会で、TOWER Sは開業2年目となる2027年3月期に賃貸収支が黒字へ転じる見通しを示しました。成約を集め、入居を進め、開業時の費用も負担しながら利益が立ち上がる過程があります。
日本橋の竣工と、2030年頃の貢献
三井不動産と野村不動産が共同で進める東京ミッドタウン日本橋は、2026年9月30日に竣工し、10月8日に発表されました。グランドオープンの予定は2027年です。既存街区の改修など別工程も残るため、地区全体の事業が竣工日に一斉に完成・稼働したとは読めません。
中心となる日本橋野村三井タワーの収益について、野村は2026年4月時点で、段階的に上昇し、本格的な貢献は2030年3月期頃になると説明しています。これは会社の予想ですが、建物が完成する2026年と収益貢献の本格化には時間差を見込んでいるということです。開発計画の大きさだけで、すぐに年間利益が増えると考えるのは早計です。
同じ2027年3月期には、芝浦の改善だけでなく、浜松町ビルディングの解体、新宿野村ビルからのグループ退去に伴う空室期間、日本橋の開業費用なども重なります。会社はこれらを挙げ、都市開発の賃貸収益は一時的に減る見通しを説明しました。新しい収益源を育てる年度に、旧物件の収益停止や新物件の費用が先行する場合があります。
二つの大型開発は、野村が販売だけでなく、完成後の賃貸・運営にも時間と資金を配分していることを示します。ただし、両案件とも共同事業であり、施設全体の規模がそのまま野村の収益になるわけではありません。収益化の時期と移行費用を合わせて追うことで、完成に近づく段階と、投資から利益を得る段階の違いが見えてきます。
運用・仲介・管理の収益の中身
資産運用では運用報酬、仲介では手数料、建物管理では管理業務や工事の対価が売上になります。運用する資産や仲介した物件の価格は、これらの会社が得る売上とは異なります。
運用資産残高と報酬
2026年3月末の運用資産残高は2兆3,862億円です。一方、資産運用部門の年間売上は163億円、事業利益は105億円でした。運用資産残高は運用する対象の規模であり、その全額が野村の売上になったり、野村自身が保有する不動産になったりする数字ではありません。
運用の対象には上場REIT、私募REIT、私募ファンド等があります。野村の運用資産残高には、野村リアルアセット・インベストメントの残高を出資割合49%に換算した702億円も含まれるため、各運用会社の残高をそのまま足す集計とも異なります。
この規模の拡大は継続的な報酬の土台になりますが、年間利益を一対一で決めるわけではありません。2026年4〜6月について会社は、運用残高に応じたベース報酬は増加する一方、物件の取得・売却に関する報酬が前年同期より少なく、人件費等も増えたと説明しています。残高の増加と部門の減収減益は、この組み合わせで両立します。
REITやファンドは、開発側から見れば物件の売却先であり、運用側から見れば業務を受託する相手です。前者では一回の物件取引の価格と利益が大きく効き、後者では継続報酬に取引時の報酬が重なります。同じ物件に関わっていても、収益の発生する条件が違います。
仲介の顧客と、管理の工事収入
仲介・CRE部門の2026年3月期売上は643億円、事業利益は189億円でした。CREは企業が保有・利用する不動産を指す言葉で、この部門は個人の住み替えだけでなく、企業や投資家の不動産取引も扱います。会社は顧客をリテール、ミドル、ホールセールに分けています。
リテールは個人、ミドルは中堅・中小企業や企業オーナー、一部の個人投資家・富裕層、ホールセールは大企業・ファンド・海外投資家などが対象です。2026年3月期の仲介手数料はそれぞれ329億円、161億円、137億円でした。住宅購入者向けの窓口というイメージだけでは、法人や投資家との取引で得る収益を見落とします。
売買仲介取扱高1兆5,870億円は、仲介した売買取引の大きさを示す数字です。自社で不動産を仕入れて同額を売り上げたという意味ではありません。取引額が大きくても、サービスの対価は仲介手数料であり、開発販売の売上と同じ読み方はできません。
運営管理部門も、管理戸数だけでは利益の説明が終わりません。2026年3月末には住宅20万1,357戸、ビル等805件を管理し、部門売上1,298億円のうち運営管理が668億円、受注工事が557億円でした。受注工事売上は前期431億円から増えており、建物の管理に加えて工事の完成・計上も業績を動かしています。
継続的な管理業務があっても、人件費やシステム費用の増加を自動的に吸収できるわけではありません。会社は2027年3月期について、運営管理部門は増収でも事業利益は135億円から95億円へ減ると予想しました。人事制度見直しによる人件費増と生産性向上のためのDX投資を説明し、DX費も今後一定の投資を続ける方針としています。
野村のサービス事業は、顧客・運用資産・管理物件を増やすことで仕事の基盤を広げています。しかし、仲介の成約、運用に伴う物件取引、管理物件での工事と、それを支える人員・システムの費用によって利益は変わります。「管理や運用があるから利益は毎年同じように増える」という読み方では、投資の負担が抜け落ちます。
こうした事業の違いを仕事の流れに結び付ける場合は、用地取得、企画、営業、運営を扱う記事が補助になります。会社名のイメージより、どの顧客のどんな判断に関わる仕事かを具体化できます。
投資と回収を両立する条件
野村は開発とサービスの両方を拡大していますが、建物をつくるには先に資金が必要です。住宅や収益不動産の販売で投じた資金を回収する一方、保有して賃料を得る物件には資金が長く残り、借入の利息も発生します。
利益成長の実績と3カ年投資
前計画の2025年3月期事業利益目標は1,150億円で、実績は1,251億円でした。2023年3月期から2025年3月期のフェーズⅠでは、会社が示す事業利益の年平均成長率は目標8%水準に対し10.5%です。今回の計画は、利益目標を超えた実績を踏まえて次の成長を目指す位置づけにあります。
2026年3月期から2028年3月期の3カ年計画では、総投資2兆500億円を予定しています。内訳は住宅1兆円、都市開発7,500億円、海外2,000億円、戦略投資1,000億円です。主力の住宅・都市開発に厚く資金を配分しながら、海外や新たな成長への投資枠も設けています。
同じ期間の回収計画は1兆7,000億円で、投資との差は3,500億円です。ただし会社のこの回収指標には、物件等の売却だけでなく減価償却費も含まれています。減価償却費は建物等の取得費を期間に配分する会計上の費用で、その年に買い手から入金される売却代金ではないため、1兆7,000億円すべてを現金流入と読み替えることはできません。
この計画から読み取れるのは、取得と建設を続けるだけでなく、既存の投資から回収することも前提にしている点です。GEMS立川のような売却は、当期の損益をつくると同時に、投じた資金を次へ振り向ける取引にもなります。保有物件を増やすことと資金を回収することの両方を設計しなければ、投資額の大きさは成長余力の証明になりません。
金利と海外案件の回収
2026年3月末の総資産は2兆8,119億円、有利子負債は1兆5,993億円、自己資本比率は28.5%です。借入を用いながら開発を進めるため、事業の利益成長だけでなく利払いの負担も残ります。会社は2027年3月期の事業利益増加と経常利益の伸びの差について、おおむね金利コストの増加に相当すると説明しています。
2026年7月の説明会では、金利上昇を投資基準へ織り込むことで、用地取得が以前より難しくなっているという説明もありました。物件の売値や賃料が高くても、土地・建築・資金調達の費用が増えれば、新しく取得する案件の採算は変わります。既に仕入れた土地から得る当面の利益と、将来に向けて次の土地を確保できるかは、別の論点です。
海外事業では、共同事業への出資の仕方によって損益の見え方が変わります。2026年3月期は営業損失47億円でしたが、持分法投資利益66億円やプロジェクト会社の持分売却益8億円等を加えた事業利益は27億円です。出資先の利益を取り込む部分があるため、国内の開発部門と売上高だけを比べて事業規模を判断できません。
2026年4〜6月には、ベトナムのエコパークからの資金回収に関する費用が業績に表れました。会社は、エコパーク自体の販売は前期までに完了していたと説明しています。そのうえで海外住宅事業の一般的な方法として、販売後もアフターサービスのため存続するプロジェクト会社から、持分を現地パートナーへ譲渡して出資金を早期回収すると説明し、今回の費用は持分の割引譲渡によるものとしています。
会社は、通常は収益と回収時の費用を同じ期間に計上するところ、今回は期をまたいだもので、当初から想定していた費用だと説明しています。この説明に沿えば、当四半期の費用だけを見て新たに販売不振が発生したと断定することはできません。一方、早く資金を回収するためにも費用がかかるという事実は、開発した住宅を売り終えれば投資がすべて完結するわけではないことを示します。
野村不動産HDを企業として評価する際の焦点は、PROUDの知名度だけではありません。投資家向け売却で回収した資金を次の開発へ回し、芝浦や日本橋の賃貸を育て、運用・仲介・管理の顧客基盤から費用を上回る対価を得られるかです。開発の量と、投資した資金が利益を伴って戻るまでの過程を一緒に見ることが、この会社の成長を理解する軸になります。