
不動産デベロッパーは、土地や建物の使い方を企画し、権利・資金・設計・建設・利用者を組み合わせて、開発を事業として成立させる会社です。建物を完成させるまでに資金を使い、完成後の賃料や売却代金などで回収します。自社で保有するほか、投資家に売却し、管理・運用を受託する形もあります。
この仕事を理解するには、「何を建てたか」に加えて、「誰が資金を負担し、誰から収入を得るか」を見る必要があります。同じオフィスビルでも、長く貸す会社、開発して売る会社、所有者から運営を任される会社では、収益と引き受けるリスクが違うからです。
麻布台ヒルズのような大規模再開発と、物流施設の開発・運用を例に、街と会社の関係を整理します。企業の収益例は2026年3月期の通期実績を用い、事業の仕組みと個別企業の方針を分けて説明します。
2026年10月7日時点の確認内容です。通期実績による事業構造の解説であり、最新四半期の業績速報ではありません。
投資と回収の全体像
開発では、利用者から受け取るお金よりも、土地や工事に支払うお金が先に出ていきます。需要がある場所を見つける力と、その需要が収入に変わるまで事業を支える力の両方が必要です。
完成する前に何へ資金を使うのか
土地の取得、設計、建設、入居者の募集には、それぞれ費用がかかります。開発会社は将来の販売価格や賃料を見込みながら、使える資金の範囲と、費用を支払う時期を組み合わせます。借入金だけでなく、自社の資金や共同事業者の出資を使う場合もあります。
ただし、デベロッパーが一社で土地を買い、すべての費用を負担するとは限りません。共同事業や、土地を借りて建物を開発する方式、従前の土地・建物の権利を新しい建物の権利へ移す再開発もあります。資金の負担割合と、完成後の収益を受け取る範囲は、その事業の契約や権利関係に結びついています。
具体例が、三菱地所の「ロジクロス三郷」です。2025年1月の着工発表では、三菱地所が出資する特定目的会社、JR九州、住友倉庫による共同事業とされています。三菱地所の名前が付いた施設でも、事業への参加者は一社ではありません。
特定目的会社とは、ここでは特定の資産を扱う事業のために設けられた会社を指します。開発を推進する会社と、事業に出資する会社、資産を保有する会社を分けて読むと、共同事業の意味を理解しやすくなります。着工発表だけから、三菱地所が全額を投資し、利益を全額受け取るとは判断できません。
売却代金と利益は違う
物件を売ったときに受け取る代金には、先に支払った土地代や建築費の回収も含まれます。売却代金の全額が利益になるわけではありません。販売による収益から、その物件の原価や販売に伴う費用などを差し引くことで、事業の利益を考えます。
賃貸では、建物を保有しながら利用者から賃料を受け取ります。その賃料から管理・修繕などの支出を賄い、借入金の利払いや返済にも資金を充てます。借入金は、受け取ったときに返す義務が生じ、元本を返すとその義務が減ります。物件を取得する取引と、その支払いのために資金を借りる取引は別なので、元本返済を物件の原価に重ねて費用として数えることはしません。
この違いは、「黒字なら資金に余裕がある」とは限らない理由でもあります。会計上の利益が出ていても、大きな工事代金や借入金の返済が重なると、手元の資金は減ります。反対に、借入で手元資金が増えても、その借入額が利益になったわけではありません。
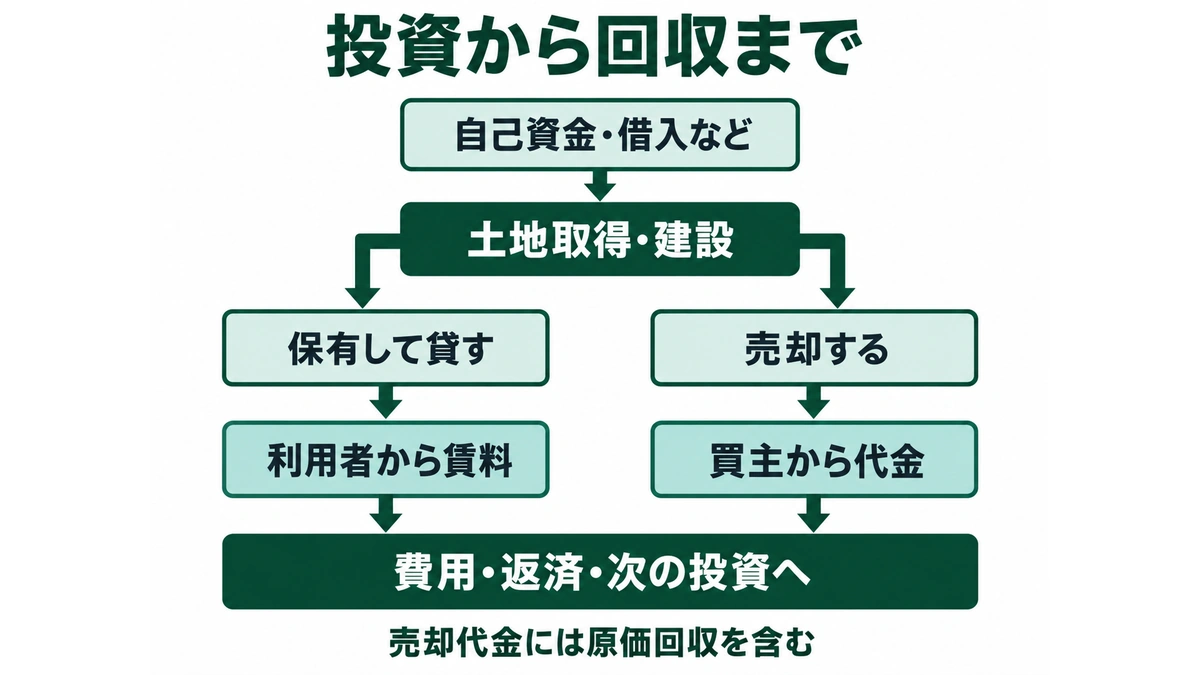
図はJリートに限定しない、一般的な開発事業の資金循環を整理しています。
投資した資金を早く回収すれば、別の開発へ使える余地が生まれます。一方、優良な物件を持ち続ければ、将来の賃貸収入や資産価値の上昇を取り込む機会が残ります。この選択が、後で説明する「保有」と「資産回転」の違いにつながります。
収益を生む四つの関わり方
開発する不動産の用途と、お金の稼ぎ方は別の分類です。住宅を「売る」ことも「貸す」こともあり、オフィスでも投資家への売却が行われます。
保有して貸す
賃貸事業の顧客は、建物や区画を借りて使う企業・個人です。オフィスなら入居企業、賃貸住宅なら入居者、商業施設なら出店する店舗などが賃料を支払います。貸せる床の面積、入居状況、契約賃料が、収入を左右します。
同じ面積でも、高い賃料で長く使ってもらえる物件と、空室が埋まらない物件では収入が違います。そのため、デベロッパーは建物の設備だけでなく、交通の便利さ、周辺環境、入居企業へのサービスにも関わります。入居者を募集・誘致する仕事が「リーシング」です。
賃料を受け取った後にも、設備点検、清掃、警備、修繕などに支出が続きます。将来の大規模な更新にも備える必要があり、満室だから収入の全額が利益になるわけではありません。築年数を重ねた物件では、今の収益と、競争力を保つために必要な投資をあわせて考えます。
不動産協会は、住宅についても分譲・賃貸・流通を分けて紹介しています。賃貸住宅も分譲住宅も「住宅」ですが、保有者が賃料を受け取り続けるのか、購入者への引き渡しで開発資金を回収するのかが異なります。
収入・費用の関係は一般的な事業構造として整理。
開発して売る
住宅分譲では、住まいを購入する個人などへ販売します。三井不動産の2026年3月期の説明では、「三田ガーデンヒルズ」などの引き渡しが国内住宅分譲の収益に寄与しています。販売活動をした時期と、物件を引き渡して業績に計上する時期には違いがあります。
売却先は住宅の購入者だけではありません。稼働するオフィスや物流施設などを、賃貸収入を得たい投資家や不動産ファンドへ売る事業もあります。不動産ファンドは、投資家から集めた資金などで不動産へ投資する仕組みです。
開発側は、土地を確保し、建物を完成させ、利用する企業を集めることで、収益を見込める資産をつくります。買い手は、将来の賃料や費用を見込み、その資産へ支払える価格を判断します。建物が完成していても、買い手の要求する収益と価格が合わなければ、希望条件で売却できません。
このように開発と売却を繰り返す事業では、物件の売却は通常の収益活動の一部です。「売却益だから本業とは無関係」と切り捨てるのも、「今年の売却益が毎年同じ額で続く」と考えるのも適切ではありません。何件を、どの条件で売却した結果なのかで、その年度の利益は変わります。
所有者から管理・運用を受託する
建物を所有しなくても、所有者のために働くことで収入を得られます。入居企業への対応や収支管理、建物の維持管理を取りまとめる仕事と、投資家の立場から取得・売却や運用方針を考える仕事では、相手と判断の範囲が違います。
後者がアセットマネジメント、略してAMです。不動産投資信託であるJリートでは、投資家からの出資や借入で集めた資金を、投資法人という主体が不動産へ投じます。資産の運用は別の運用会社へ委託する仕組みです。
たとえば三菱地所物流リート投資法人では、資産運用を三菱地所投資顧問に委託しています。この運用会社は三菱地所の100%出資会社ですが、物流リート投資法人そのものと同じ会社ではありません。
同投資法人は、総資産額や不動産利益などに連動する運用報酬、取得・譲渡に伴う報酬の仕組みを公開しています。物件から生じる賃料がすべて運用会社の収入になるのではなく、投資法人から運用を任されることへの対価を受け取る関係です。建物の清掃や警備を直接行うこととも区別されます。
自社保有と比べると、受託した資産の全額を運用会社自身が購入する必要はありません。ただし、受託規模や運用成績、契約の継続が収入を左右します。「資産を持たないから無リスク」ではなく、物件価格そのものの変動とは異なる事業上のリスクがあります。
施設のサービスを提供する
ホテルを考えると、所有と営業の違いが分かります。建物の所有者がホテル運営会社へ貸す場合、所有者が受け取るのは賃料です。一方、建物を借りてホテルを営業する側は、宿泊客から料金を受け取り、人件費や販売費などを負担します。運営を受託して報酬を得る方式もあり、建物の名称だけでは収入の流れは決まりません。
三井不動産は、賃貸や分譲とは別に「施設営業」というセグメントを設けています。2026年3月期について、ホテル・リゾートの客室単価や稼働率の上昇、東京ドームの使用料の改定などを増益要因として説明しています。同じ不動産グループでも、宿泊や施設利用の需要を直接取り込む事業があるわけです。
ホテルの建物を所有する投資家と、宿泊サービスをつくる運営者は、異なる判断をします。前者は長期の投資回収や賃貸条件、後者は部屋の販売価格や人員配置などに向き合います。デベロッパーの事業を「家賃を取る仕事」だけで説明すると、この営業機能が抜け落ちます。
ホテルの契約方式の説明は、三井不動産の全施設の契約が同一であるという意味ではありません。
土地と権利を組み直す開発
新しい建物が必要でも、土地の所有者、建物の所有者、そこで事業や生活を続ける人の希望は同じではありません。大規模な市街地再開発では、建設に入る前の権利関係の調整が、事業の成立条件になります。
土地を全部買うとは限らない
国土交通省が説明する第一種市街地再開発事業では、従前の土地・建物の権利を、原則として等価で再開発後の建物の床に関する権利へ置き換えます。これが権利変換で、従前の権利に対応する床を「権利床」と呼びます。「等価」は価値についての説明であり、土地と同じ面積の床を取得するという意味ではありません。
床とは、建物の中の利用できる空間を指す言葉です。土地の共同化や高度利用によって新しく生み出され、処分して事業費に充てる床が「保留床」です。新しい建物のすべてを元の権利者だけで分けるわけでも、すべてがデベロッパーの所有物になるわけでもありません。権利者が残る部分と、事業費を賄うために処分する部分がある、という関係です。
組合が事業を進める方式では、権利者などでつくる再開発組合が事業の主体になります。そこへ、保留床を取得する対価を負担して参加するのが「参加組合員」です。デベロッパーが参加組合員として関わる場合、組合へ資金を負担することと、完成後の床を取得することが結びつきます。
保留床を取得する側は、その価格で取得して賃貸や販売の事業が成り立つかを判断します。そのため、再開発には地域の防災や道路整備という課題と、不動産としての採算が同時にあります。公共性のある計画だから、費用と収入の検討が不要になるわけではありません。
第一種市街地再開発事業の基本的な仕組みであり、すべての開発に権利変換があるわけではありません。
麻布台ヒルズの開発期間
麻布台ヒルズでは、1989年に街づくり協議会が設立され、2017年に都市計画決定、2018年に再開発組合の設立認可、2019年に着工、2023年11月に開業という経緯をたどりました。森ビルは約300人の権利者との議論を重ねたと説明しています。着工から開業までの期間だけでは、この開発に必要だった時間を捉えられません。
開業は、すべての建物が同時に完成したという意味でもありません。公式の開発年表では、麻布台ヒルズ レジデンスBの竣工は2025年10月です。一つの街の名称の中にも複数の建物と工程があり、竣工、開業、入居、収益への寄与は分けて考える必要があります。
その後の収益とのつながりは、森ビルの2026年3月期決算で確認できます。同社は麻布台ヒルズと虎ノ門ヒルズ ステーションタワーの賃貸収益の増加などを、増収増益の要因として挙げています。長期の開発が、完成後に賃貸事業へつながる実例です。
ただし、この決算説明から麻布台ヒルズ単体の投資回収が終わったとは判断できません。会社全体の増益、個別物件の賃料収入、個別案件の累計投資の回収は、異なる問いだからです。成功を評価するときも、開業した事実と、投資の成果を切り分けます。
用途が変わると顧客も変わる
土地の上につくるものを選ぶと、利用者、必要な設備、営業の相手が変わります。不動産業界で使う「アセットクラス」は、オフィス、住宅、物流施設など、こうした用途別の資産分類です。
| 用途 | 利用する人・企業 | 商品として求められる条件 |
|---|---|---|
| オフィス | 入居企業・そこで働く人 | 交通、働く環境、設備、必要な広さ |
| 住宅 | 購入者・入居者 | 生活環境、間取り、価格・家賃 |
| 商業施設 | 出店企業・来店客 | 商圏、店の組み合わせ、回遊、運営 |
| 物流施設 | 荷主・物流企業・働く人 | 配送動線、保管能力、作業効率、通勤 |
| ホテル | 宿泊客・運営事業者 | 立地、客室、サービス、需要に合う価格 |
表は用途ごとの一般的な整理です。商業施設では店を使う来店客と、区画を借りる出店企業がいます。直接賃料を支払う顧客と、その施設を利用する人の両方に選ばれる必要がある点が、商品企画にも表れます。
物流施設の設計に現れる利用者の事情
物流施設では、トラックが着くことと、倉庫内で働く人が通えることの両方が必要です。ロジクロス三郷の着工発表は、インターチェンジへのアクセスに加え、駅からのバスを雇用確保の観点で取り上げています。道路だけを見て立地の良し悪しを説明していない点に、顧客の事業との関係が表れています。
同じ発表では、複数の入居企業が使うマルチテナント型として、区画の分け方や車両動線などを説明しています。デベロッパーが商品として提供するのは床面積だけではなく、利用者が効率よく事業を続けられる場所です。この考え方は、入居しやすさと、開発後に賃料を得られるかという判断をつなぎます。
計画時に説明された商品企画であり、現時点の稼働率や採算の実績を示すものではありません。
投資家への売却と運用の仕組み
物流施設には、開発した会社から投資家へ売却し、別の会社が運用する仕組みもあります。以下はロジクロス三郷の売却実績ではなく、三菱地所と物流リートの契約上の関係です。
三菱地所物流リート投資法人は、三菱地所が所有する物流施設などを売却する際、スポンサーサポート契約に基づいて優先的に取得交渉を行えると説明しています。開発会社の物件が、別の主体による保有・運用へ移る経路が用意されているわけです。
ただし、優先交渉権は購入の義務や売却価格の保証ではありません。共有者や共同事業者の同意が得られない場合など、権利が付与されない例外も示されています。開発会社にとって有力な売却先があっても、すべての案件の出口が自動的に確定するわけではありません。
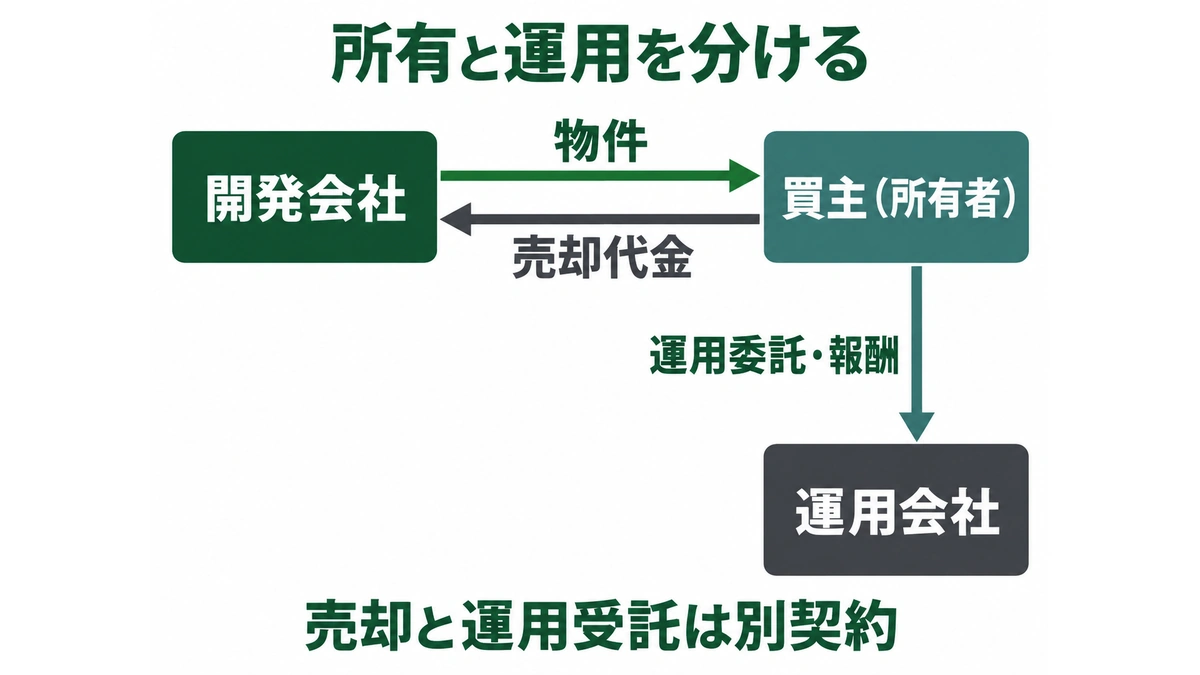
開発する側は資金を回収し、買い手は賃貸収益を得る資産を保有し、運用会社は運用の対価を得ます。三つの役割が分かれることで、施設を使う企業が入居を続けたまま、資産の保有・運用の体制が変わる場合もあります。売却を、その施設との一切の関係が終わる出来事と捉える必要はありません。
図は役割の理解を目的とした編集部整理です。
総合・専門と収益構造
総合デベロッパーと専門デベロッパーは、主に扱う用途の幅を説明する言葉です。総合か専門かだけで、会社の規模、利益の安定性、担当できる仕事の範囲まで決まるわけではありません。
用途の幅と事業工程の幅
三井不動産は、オフィス、商業施設、ホテル・リゾート、物流施設、住宅などを扱う総合デベロッパーとして事業を説明しています。複数の用途を組み合わせる開発があることも、この幅と結びついています。
対して、用途を絞った例が物流不動産を中心とするプロロジス・グループです。日本プロロジスリート投資法人の説明では、グループは物流不動産を開発・所有・運営し、日本でも開発から運営までを支援しています。「専門」は用途の集中を意味しても、建設前の企画だけ、あるいは完成後の管理だけに仕事が限定されるという意味ではありません。
総合型には、異なる用途の顧客や立地を組み合わせる余地があります。専門型には、特定用途の顧客の業務や設備条件を蓄積し、次の開発へ反映する余地があります。このように、用途を広げることと、開発から運営まで工程を広げることは、会社を見る別の軸になります。
用途と工程の比較は編集部による整理です。
同じ総合型でも利益の出方は違う
会社ごとの収益の読み方を、二つの例で見ます。三井不動産の2026年3月期の事業利益は、賃貸1,770億円、分譲1,931億円、マネジメント808億円、施設営業463億円でした。「マネジメント」にはプロパティマネジメントや仲介・AM等が含まれ、808億円がAM報酬だけの利益というわけではありません。会社の会計区分は、本記事で説明した四つの関わり方と一対一に対応するものではない点に注意が必要です。
この「事業利益」は同社の指標で、営業利益に持分法投資損益と固定資産売却損益を加えたものです。持分法投資損益は、一定の関係を持つ投資先の損益を取り込む会計項目を指します。分譲には国内住宅のほか投資家向け・海外住宅分譲等も含み、上の四部門だけの単純合計は連結全体の利益とは一致しません。
住友不動産の同じ2026年3月期では、賃貸事業の営業利益は約2,102億円、販売事業は約762億円でした。同社の中で二つの部門を比べると、賃貸の利益は販売の約2.8倍あります。複数の用途を扱っていても、利益の重心は均等ではなく、賃貸基盤が大きな役割を持つことが分かります。
両社をそのまま一つの利益ランキングにはできません。三井不動産の例は「事業利益」、住友不動産の例は「営業利益」で、区分も異なるためです。それでも、自社内の稼ぎ方を確認することで、「総合」という同じ呼び名だけでは見えない事業の重心が分かります。
いずれも連結・通期実績。住友不動産の億円表示は百万円表示から換算して四捨五入。倍率は丸め前の部門利益で計算。
用途の広さに加えて、街づくりのエリアや施設の例を比べる入口として、三井不動産と三菱地所の比較記事も用意しています。
建設・設計・仲介との分担
デベロッパーが事業をまとめても、建物の設計や施工、売買・賃貸の仲介まで、すべてを同じ法人が行うわけではありません。一つの案件に複数の専門会社が参加します。
| 役割 | 中心となる仕事 | 典型的な対価 |
|---|---|---|
| 開発事業者 | 事業計画、投資、権利調整、開発推進 | 販売・賃貸等による収入 |
| 設計者 | 建物の設計、工事監理 | 設計・監理業務の対価 |
| 施工者 | 建設工事を請け負い完成させる | 工事の請負代金 |
| 仲介会社 | 売り手と買い手、貸し手と借り手をつなぐ | 仲介手数料 |
麻布台ヒルズ森JPタワーの竣工発表では、事業主は虎ノ門・麻布台地区市街地再開発組合、施工者は清水建設と記載されています。森ビルと日本郵便は参加組合員として参画し、基本設計には森ビルの一級建築士事務所と日本設計が記載されています。一つの会社名だけで「誰がつくったか」を答えると、この分担が見えなくなります。
同時に、森ビルは開発だけでなく設計にも関わっています。「デベロッパーは設計を一切しない」「建設会社は開発をしない」と企業を完全に分離する理解も正確ではありません。表は役割の違いを示しており、一社や一つのグループが複数の役割を担うことがあります。
収入の相手も違います。開発事業者は入居者や買い手からの回収を考え、施工者は発注者との工事契約に基づく代金を受け取ります。工事を完成させる責任と、完成した物件へ入居者を集める事業上の責任を分けると、ゼネコンとの違いを説明できます。
表の対価は一般的な契約関係の整理です。
開発の採算が変わる三つの場面
開発時点では、完成後の賃料も建設費も、すべてが確定しているわけではありません。保有、売却、受託のどこで稼ぐかによって、変化の影響を受ける場所も異なります。
工事費が増える
見込んでいた収入が同じでも、工事費が上がれば、開発で得られる利益や投資に対する収益性は下がります。販売価格や賃料を引き上げられるか、仕様を変えるか、計画全体を見直すかという判断が必要になります。計画変更には、利用者や権利者、設計・施工の関係者との調整も伴います。
国土交通省の市街地整備に関する資料でも、急激な工事費高騰と、資金計画・施設計画の見直しが課題として扱われています。建物を高く、大きくすれば、その分だけ事業が有利になるとは限りません。増える床から得られる収入と、それをつくる費用の両方を見る必要があります。
入居・販売が遅れる
完成した建物でも、借り手が見つからなければ予定した賃料は入りません。売却する計画なら、販売の遅れによって資金回収も遅れます。その間に管理費や金利などの支出が続くため、将来の総収入だけでなく、いつ入金されるかが事業を左右します。
用途ごとに市場が違うことも見逃せません。三井不動産の事業説明は、物流施設の新規供給によるリーシング競争、オフィスの建築費・運営管理費の増加などをリスクとして挙げています。物流需要が伸びるという話だけでは、開発する場所でどれだけ供給が増えるか、どの条件なら選ばれるかという検討は済みません。
同じ会社の中でも、新しい物件が収入を生み始める時期と、既存物件を建て替えるために収入が止まる時期があります。開発中の案件が多いことは、将来の収益候補が多いことと同時に、まだ回収に入っていない投資があることも意味します。案件数だけでは成長の確かさを評価できません。
時期と資金回収の関係は事業構造に基づく説明です。
資金調達と買い手の条件が変わる
金利が上がると、新しく借りる資金や、借り換える資金の費用が増える可能性があります。ただし、既存の借入が固定金利か変動金利か、いつ返済・借り換えが来るかによって、負担が変わる時期は異なります。政策金利の変化を、そのまま会社の全借入へ掛け算することはできません。
売却側には、買い手の投資判断を通じた影響もあります。ここでいう利回りは、物件の購入価格に対する、賃料から運営費用を引いた年間収益の割合です。借入金利とは別の率で、同じ年間収益なら、購入価格が低いほど利回りは上がります。
そのため、他の条件が同じなら、買い手がより高い利回りを求めるほど、支払える価格は低くなります。実際の取引では賃料の伸びや立地、将来の修繕なども評価されるため、金利だけで価格が一律に決まるわけではありません。
保有を続ける会社は長期の賃貸収益と借入条件を、売却する会社は買い手の価格と回収時期を、運用を受託する会社は受託資産や報酬の条件を通じて影響を受けます。同じ市場変化でも、事業構造を分けることで、どこに影響が出るかを説明できます。
利回りと価格の関係は、他の条件を同一とした分析です。
物件と会社をつなぐ理解
麻布台ヒルズでは、長い権利調整と段階的な開発が、完成後の賃貸収益へつながりました。物流施設では顧客の業務に合わせた開発を、物流リートでは開発会社・投資家・運用会社の契約上の関係を確認できました。どちらも「建物をつくる」という表現だけでは、会社の仕事と収入の全体を説明できません。
企業研究で分けたいのは、建物の用途、会社の稼ぎ方、その案件で負う責任です。街づくりへの関心があれば、利用者に合う空間を企画することへの関心なのか、権利や資金をまとめて実現することへの関心なのか、完成後に事業を育てることへの関心なのかを、具体的な取引や工程へ結びつけられます。
工程ごとの担当者が何を判断するかは、仕事内容の記事で整理しています。ここで説明した収益の仕組みとあわせると、用地取得、開発推進、リーシング、運営が、なぜ互いに関係するのかを捉えやすくなります。