
金利も建築費も上がると、不動産デベロッパーの利益は一律に減るのでしょうか。三井不動産の2026年4〜6月決算では、円貨の純金利負担が増えた一方、外貨の負担が減り、連結全体の純金利負担は前年同期より改善しました。ヒューリックも、長期保有するオフィスへの投資を抑えながら、数年で改善して売る案件への投資は続けると説明しています。
同じ金利上昇でも、すでに借りたお金、これから借りるお金、不動産を買う投資家の条件には、違う時点で影響します。建築費の上昇も、新しいビルの投資額を増やす一方、すでに完成したビルの建設費を過去へさかのぼって増やすわけではありません。保有、売却、新規開発を分けると、企業の対応が具体的に見えてきます。
企業数値・方針の対象期間は本文中に示しています。政策金利と工事費統計には、2026年10月30日公表の資料を反映しています。
借入に伝わる金利上昇
不動産開発では、土地を取得してから建物を完成させ、家賃や売却代金を得るまでに時間がかかります。その間の資金を借入や社債で調達すると、調達金利と借りている期間が事業の負担になります。
政策金利と会社の調達金利は違う
日本銀行は2026年9月18日、無担保コールレートの翌日物を1.25%程度で推移させる方針を決め、9月24日から適用しました。10月30日の会合でもこの水準を維持しています。これは短期金融市場の金利を誘導する方針であり、個々の不動産会社が借りる金利を一律に1.25%へ決めたものではありません。
企業の調達には、銀行からの借入、社債、短期の資金調達などがあります。期間、通貨、返済順位、会社の信用力、契約条件によって金利は異なります。長期間借りる資金では、短期の政策金利だけでなく、長期の市場金利や信用力に対する上乗せ分も関わります。
したがって、政策金利が上がった幅を、その会社の有利子負債全額へ掛けるだけでは、当期の利息増加額になりません。すぐに金利が変わる契約もあれば、現在の金利が続く契約もあります。新たな開発の資金を借りる時点と、既存借入を返済して借り換える時点にも違いがあります。
固定金利と長期借入が持つ時間差
固定金利は、契約で定めた期間の金利を固定する仕組みです。変動金利は、契約で決めた指標や見直し時期に応じて金利が動きます。固定で借りている部分では市場金利の上昇がすぐ利払いに反映されなくても、借り換える時点では新しい条件での調達が必要です。
住友不動産の2026年3月末の連結有利子負債は約3兆9,759億円でした。同社の資料では長期比率が94%、固定金利比率が81%です。この二つは別の指標で、長く借りていることと、その間の金利が固定されていることは同じではありません。
| 区別する条件 | 事業への関わり |
|---|---|
| 返済までの期間 | いつ借り換えや返済の資金が必要になるか |
| 固定・変動の条件 | 既存借入の金利がいつ変わるか |
| 借入の通貨 | どの市場の金利や為替変動の影響を受けるか |
| 借入残高 | 金利を負担する資金の規模がどれだけあるか |
この固定金利比率と長期比率は、第1四半期資料の参考情報に掲載された3月末の値です。6月末の借入条件を示す値ではありません。
固定金利を増やすことには、将来の負担を見通しやすくする意味があります。一方で、市場金利が下がっても固定した部分の負担が同じように下がるとは限りません。金利変動への備えは、借入をすべて短期か長期かへそろえることではなく、投資と回収の時間に合わせて調達条件を組み合わせる判断です。
ヒューリックは2026年10月28日の決算説明資料で、金利環境を踏まえて長期資金を前倒しで調達したと説明しています。資金調達の前倒しに伴って支払利息は増えた一方、期中平均金利はほぼ計画どおりとしています。将来必要な資金を早く確保する判断には、その資金を使う前から利息を負担する面もあります。
賃料と売却価格の関係
保有して貸す不動産では賃料が収益の入口となり、売る不動産では買い手が認める価格が回収額を左右します。金利上昇の影響は、利息という支出だけでなく、賃料と売却価格にもつながっています。
賃料改定は借入金利と同時には進まない
ビルの賃料は、借入金利が上がったという理由だけで自動的に引き上げられるものではありません。入居企業との契約、更新や入替の時期、その場所の需要と供給、建物の競争力が関わります。利払いの増加と家賃の増加には、時期や対象のずれが生じます。
住友不動産は、2026年3月期の賃料改定で平均7%台の上昇を実現したと説明しています。また、同じ期の下期に新しく契約した平均賃料は、前年同期に比べ約10%上昇したとしています。前者は改定した契約、後者は新規成約を対象とするため、全保有物件の賃料が一斉に7%や10%増えたという意味ではありません。
三井不動産も、2026年4〜6月に更新協議を行った首都圏のオフィス案件について、全件で増賃合意できたと説明しています。同社の当四半期の賃貸事業利益は前年同期より60億円増え、517億円でした。ただし、この増益には国内外のオフィスや商業施設の収益拡大が含まれ、増賃交渉だけの効果を示す金額ではありません。
家賃の改善が利息増加を上回れば、金利上昇下でも利益を増やせます。ただし、賃料改定率と借入金利の上昇幅をそのまま比較しても、吸収できたかは分かりません。改定する賃料の総額、金利が変わる借入残高、管理費などの運営費用も、金額として関わるためです。
買い手の要求利回りが売却条件を変える
投資家がビルを買うときには、そのビルが生む収入から運営に必要な費用を引き、どの程度の収益を得られるかを考えます。将来の純収益を現在の価値へ置き換えるのが、収益還元による価格の考え方です。単純な直接還元法では、一期間の純収益を還元利回りで割って収益価格を求めます。
純収益が変わらないなら、要求する利回りが高いほど、その収益に対して払える価格は低くなります。実物件ではない計算例では、年間純収益1億円を4%で割ると25億円、5%で割ると20億円です。純収益が1億2,500万円へ増えれば、5%でも25億円となり、利回り上昇の影響を相殺できます。
ここでいう還元利回りは、借入金利や政策金利とは異なります。将来の収益変動や不確実性、物件の条件を含めて価格へ反映する率です。また、複数年の収益や将来の売却価値を個別に考えるDCF法では、いつ収益が生まれるかも評価に入ります。
日本不動産研究所の2026年4月時点の調査では、丸の内・大手町のAクラスオフィスの期待利回りは3.2%で、7期連続の横ばいでした。これは142社が回答した調査全体のうち、該当項目の回答を集計した中央値で、全取引の実際の利回りではありません。調査時点は9月の政策変更より前であり、その後の市場の反応を表す数字でもありません。
同じ調査の金利政策に関する設問では、有効回答132社の68.2%が不動産投資市場に影響はなく変化は生じていないと答えました。金利は投資判断の一つの条件ですが、賃料の成長期待や買い手の投資姿勢と組み合わさって市場に表れます。金利が上がれば買い手の利回りも同じ幅で必ず上がる、という関係ではありません。
建築費が響くタイミング
新規開発では、用地を確保してから設計・発注・建設へ進みます。建築費上昇の影響は、その時点で何が決まっているかと、完成後に貸すのか売るのかによって変わります。
工事費指数と開発費総額の違い
国土交通省の建設工事費デフレーターでは、2020年度平均を100とした2026年8月の建築総合は127.4、非住宅総合は126.3です。同じ原表の2025年8月はそれぞれ121.1、120.6でした。基準年度からの工事費の変化を示す一方、特定のオフィスビルを建てる見積書の金額ではありません。
この指数は、資材や労務などの価格変化を組み合わせ、工事費を基準年度の価格に換算するために作られています。土地代や補償費を含まず、価格変化を組み合わせる際の費用の配分にも営業余剰や間接税を含めていません。土地代を含む開発費総額や、施工会社への最終的な支払額と同じ範囲ではありません。
数値は2026年10月30日公表の同じ原表でそろえています。同年にはデフレーターが2020年度基準に改定され、計算に使う消費者物価指数の基準や、費用を組み合わせる構成割合の更新に伴い、過去値も改定されています。異なる公表時点の数値をつなぐと、同じ期間でも比較条件が変わる場合があります。
個別の建築費には、構造、用途、設備の仕様、工事の難しさ、発注時期、施工体制が関わります。全国の総合指数は環境の変化をつかむ材料になっても、一件ごとの採算を決定する数字にはなりません。
建てる支出と利益に出る費用を分ける
販売用の物件では、建設途中の支出などが資産として蓄積され、販売による収益と対応する原価が利益に影響します。三井不動産は、販売用不動産や仕掛販売用不動産などに個別法による原価法を採用し、分譲事業の収益を物件の引渡し時点で計上しています。工事費の増加を支払った年だけの営業利益減少と見ることはできません。
保有して貸す建物では、建設した資産を複数の期間にわたり使い、減価償却という形で取得費用を期間へ配分します。三井不動産の有価証券報告書でも、同社のオフィス用建物などには定額法の償却を採用しています。既存建物の取得費用と、新しく建てる建物の費用では、現在の利益への現れ方が違います。
そのため、建築費が上がった年に、完成済みの全ビルの減価償却費が指数と同じ割合で上がるわけではありません。一方、新規開発の高い建設費は、将来その物件を貸す際の費用や、売る際の原価に関わります。目先の利益が維持されていても、新しい投資で必要になる収益水準は変わり得ます。
建設費を資産として持っている間も、投じた現金が手元へ戻ったわけではありません。引渡しや稼働の前に支出が進む事業では、利益計上と資金回収の時期を分けることが、投資の負担を理解するうえで欠かせません。
工期と設計で変わる採算
建築費の負担は、材料の単価だけで決まりません。工事に必要な時間、施工体制、建物の仕様、契約後に条件が変わった際の取り決めが、事業の実現性に関わります。
工期が延びると、回収の開始も遅れる
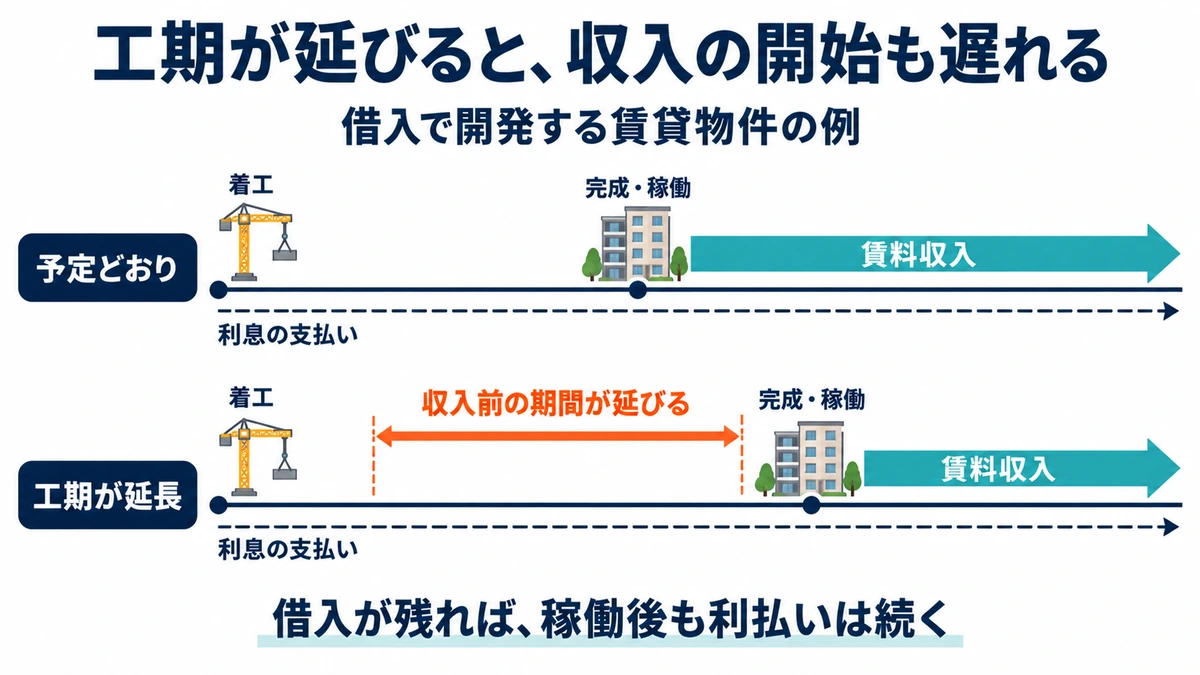
土地を取得し、借入を使って賃貸ビルを開発する場合、賃料を得られるのは、建物を利用できるようになり、賃貸契約に基づく収入が始まってからです。工期が延びると、利息を払いながら賃料収入を待つ期間が長くなる場合があります。稼働後も借入残高が残れば利払いは続き、返済も遅れればその分の負担が増えます。
物件を販売する事業でも、完成が遅れて引渡しが次の期へずれると、売上や利益を計上する時期が変わります。三井不動産の分譲事業は引渡し時点で収益を認識するため、工期と引渡し日程は決算の時期にも関係します。工事費が当初の想定内でも、計画していた期に回収できないリスクは残ります。
工期を短くすれば必ず有利というものでもありません。施工の安全、必要な人員や設備、設計の確定度を無視した日程は、実行できる計画になりません。工事費と期間を、将来得られる賃料や売却代金と組み合わせて決めるのが、開発の採算判断です。
施工会社との協議と契約変更
住友不動産は2026年5月、用地取得の段階からゼネコンやサブコンと事業目的やスケジュールを共有し、建築費を含む計画を繰り返し協議していると説明しました。着工直前の見積競争だけで価格を決めるのではなく、設計や工期の条件を早くすり合わせる対応です。過剰な設計や一方的な日程を避けることが、費用と実行可能性の両方に関わります。
三井不動産も、投資判断の段階からコスト上昇リスクを織り込み、早い段階で施工会社に参画してもらう方針を示しています。価値を維持しながら設計・仕様・工法を見直すVEや、費用を削減するCDを組み合わせています。有効に貸したり使ったりできる面積を増やせれば、同じ規模の建物でも収入との関係は変わります。
工事の請負契約を結んだ後も、価格変動の影響を完全に消せるとは限りません。国土交通省は、資材高騰に伴う請負代金などの変更方法を契約書へ明確にする仕組みや、高騰のおそれがある情報の通知、実際に変動が生じた場合の協議のルールを説明しています。契約があることと、以後の追加負担が必ずゼロになることは同じではありません。
契約前に通知された資材高騰などが実際に生じ、受注者が変更協議を申し出た場合、民間の注文者には誠実に協議に応じる努力義務があります。公共工事の発注者については義務とされています。これは増額の全額を自動的に認めるという仕組みではなく、契約条件と実際の変化を踏まえて協議する関係です。
会社が選ぶ投資と回収
費用が増える環境でも、すべての開発を止めることが唯一の対応ではありません。保有する資産の収益を改善する、新規開発の条件を変える、資金を早く回収するなど、選択肢は会社の事業構造によって異なります。
住友不動産は保有基盤の賃料を改善
住友不動産は、借入期間の長期化と金利の固定化に加え、金利上昇に負けない賃料改定を課題に掲げています。2026年5月時点では、賃料の上昇を見込みながら、東京都心60万坪の開発を進める方針を変えていないと説明しました。賃料上昇が将来も続くという部分は、会社の見通しです。
同社は新築分譲マンションについても、約3年分、6,000戸を超える完成在庫を持ち、当面の安定供給を支えると説明しています。この在庫には、2027年3月期以降に引き渡す予定の契約済み住戸も含まれます。完成した住戸を持つことは工事中の供給リスクを抑える一方、その資産を保有する資金も必要です。
住友不動産では、長く貸すオフィスと、完成後も時間をかけて販売する住宅の両方で、資金を長く使う場面があります。金利の固定化だけでなく、賃料の改善や販売条件を含めて収益をつくる方針が、保有を重視する事業とつながっています。
同社の賃貸・販売と東京、ムンバイへの投資を含む事業全体は、次の記事で説明しています。金利対策を、会社が保有・開発する資産の種類と合わせて確認できます。
ヒューリックと三井不動産の選別投資
ヒューリックは2026年7月の決算説明会で、長期保有を前提とするオフィスへの投資を比較的抑える一方、4〜5年以内に価値を高めて売る案件は進めると説明しました。銀座などの重点地域では投資を続ける方針です。金利上昇への対応は、不動産への投資を一律にやめるという形ではありません。
長く保有する案件では、その後も賃料を得る代わりに、取得などに投じた資金を長期間、不動産の形で保有します。取得後に改修し、売却で回収する案件では、回収時期を変えるとともに、売る時点の価格条件を引き受けます。回転型にすればリスクがなくなるのではなく、賃料を長く持つリスクと、売却で回収するリスクの組み合わせが変わります。
三井不動産は2026年5月、投資採算を厳しく見ながら成長機会を選ぶと説明し、投資家・事業会社との共同投資など第三者資金の活用も進める方針を示しました。開発・運営で付加する価値を、手数料収益として得る狙いです。施工会社の早期参画は住友不動産にも共通しますが、住友不動産の保有基盤の強化、ヒューリックの保有期間による選別に対し、三井不動産は誰と資金を負担し、何で収益を得るかも組み替えようとしています。
三井不動産の事業構造と投資・回収の関係は、次の記事で扱っています。建築費の管理だけでなく、何を開発し、どの部分を保有・売却する会社かによって、金利の受け止め方も変わります。
決算に表れる複数の動き
金利や建築費の環境変化は、会社全体の損益にまとめられる前に、通貨、物件、事業の段階ごとに違う方向へ動きます。その違いが、増益や減益の理由を読む際にも表れます。
円金利が上がっても純金利負担が減る場合
三井不動産の2026年4〜6月の純金利負担は181億円で、前年同期の186億円から5億円改善しました。会社の説明では、円貨の負担は国内の残高増加と金利上昇により増えた一方、外貨の負担は海外の金利低下などにより減りました。国内の金利上昇が、連結全体の負担増と同じ方向に表れなかった例です。
純金利負担は、会社が示す受取・支払を通じた純額です。個別の借入金利や支払利息だけとは対象が異なり、残高の増減や通貨構成も反映されます。純金利負担の改善だけから、すべての調達条件が良くなったと結論づけることもできません。
また、同社の当四半期は連結事業利益が減った一方、賃貸事業利益は増えています。会社は全体の減益について前年同期の物件売却の反動などを説明しています。全体の減益を金利や建築費の上昇だけで説明すると、売却時期の違いや個別事業の成長を落としてしまいます。
既存資産と次の開発では、出発点が違う
すでに完成し、入居が進む物件には、過去の取得費用と現在の賃料が存在します。これから開発する物件は、現在の土地代・建築費・調達条件で資金を投じ、将来の賃料や売却価格で回収する計画です。同じ会社の中でも、費用が確定した部分と、これから条件を決める部分が並存しています。
金利上昇は資金の使い方に、建築費上昇は新たな空間をつくる費用に関わり、両者は工期や回収時期を通じて重なります。賃料改定、発注前の設計調整、長期保有と売却の選択という企業の行動には、それぞれ違う負担への対応があります。不動産会社の収益を理解するには、金利や費用の上昇幅とともに、どの資産がどの段階にあるかを捉えることが必要です。