
三井不動産は、オフィスや商業施設を貸すだけでなく、住宅や投資家向け物件を売り、施設の管理やホテルの営業でも利益を得る会社です。その事業内容を理解するには、建物の種類を覚えることに加えて、誰から何の対価を受け取るのかを分ける必要があります。
たとえば、アリーナに来た人が隣の商業施設で食事をしても、その代金がすべて三井不動産の売上になるわけではありません。一方で、来場者の動きを周辺店舗の売上や賃料につなげる仕組みには、複数の施設を扱う意味が表れます。
この記事では、2026年3月期の連結決算を基本に、南船橋の施設連携、住宅販売、賃貸ラボ、投資資金の回収を読み解きます。2026年4〜6月の決算も確認し、長期的な収益の仕組みと、物件の引渡しや売却による年度ごとの変動を分けて説明します。
三井不動産の収益のつながり
三井不動産の決算では、事業を「賃貸」「分譲」「マネジメント」「施設営業」「その他」の5つに分けています。これは建物の用途だけによる分類ではなく、貸す、売る、管理する、営業するという収益の得方を含んだ分類です。
| 事業区分 | 主な収益の得方 | 事業利益 |
|---|---|---|
| 賃貸 | オフィスや商業施設などを貸す | 1,770.1億円 |
| 分譲 | 住宅や投資家向け不動産などを売る | 1,931.8億円 |
| マネジメント | 施設管理、仲介、資産運用などを担う | 808.9億円 |
| 施設営業 | ホテルやスタジアムなどを営業する | 463.5億円 |
| その他 | 新築請負などの事業を行う | 101.8億円 |
| 調整額 | 全社費用や内部取引消去など | △624.9億円 |
| 連結合計 | 上記の調整後 | 4,451.2億円 |
2026年3月期連結実績。原表の百万円を億円に換算し、小数第1位に丸めています。事業利益は営業利益とは異なる会社指標です。
営業利益は、売上から原価や販売管理費を差し引いた利益です。三井不動産の「事業利益」は、これに、共同出資先などの損益を持分に応じて取り込む持分法投資損益と、固定資産売却損益を加えた指標です。持分法投資損益には、不動産分譲を目的とする関係会社の株式売却損益も含めています。
固定資産売却損益は、保有してきた資産を売った際の、帳簿上の価額や売却費用などとの差です。共同事業や資産売却を含めて見るため、2026年3月期の事業利益4,451.2億円は、営業利益3,977.9億円より大きくなっています。他社の営業利益と直接順位をつける指標にはせず、ここでは三井不動産内の利益源を読むために使います。
賃貸と分譲の利益は大きいものの、マネジメントと施設営業もまとまった規模があります。この2部門があることで、建物を所有して賃料を得る方法に加え、管理する仕事や、施設そのものを営業する仕事からも利益を得られます。資産の保有量だけでは、三井不動産の収益全体を説明できません。
同じ商業施設でも、店舗へ区画を貸す事業と、施設の運営管理を引き受ける事業は役割が違います。入居企業から賃料を得る賃貸に対し、マネジメントには、運営管理の受託や入退去に伴う工事などが含まれます。さらにマネジメントの中には、不動産の売買仲介やファンドの資産運用もあります。
ホテルでも、建物を持つ会社と、宿泊客を受け入れて営業する会社を分けると理解しやすくなります。有価証券報告書では、三井不動産ホテルマネジメントが主に三井不動産所有のホテルを借りて営業すると説明されています。親子間の賃料は連結で調整されるため、宿泊収入へ重ねて足すものではありません。
施設を営業する側では、利用率や利用単価が業績に表れます。2026年3月期の施設営業では、ホテルの平均客室単価と稼働率の上昇、東京ドームの使用料の増額改定などが増益につながりました。貸室の賃料に加え、宿泊や会場利用への対価を得ることが、この部門の収益の特徴です。
また、グループの事業を、三井不動産単体の社員がすべて担当しているわけでもありません。住宅分譲には三井不動産レジデンシャル、仲介や駐車場には三井不動産リアルティ、商業施設の運営管理には三井不動産商業マネジメントなどが関わります。企業研究では、グループが持つ機能と、個々の法人が担う仕事を分けることが大切です。
商業施設とアリーナ
複数の事業を持つ意味が見えやすい場所が、千葉県船橋市の南船橋です。ここでは、長く営業してきた商業施設にアリーナなどの用途が加わり、施設ごとの集客を周辺へつなぐ取り組みが進んでいます。
南船橋で積み重ねた用途
三井不動産の沿革には、1957年の京葉臨海地区の埋立事業着手が記されています。その後、1981年に開業したのが、ららぽーとの第1号となる船橋の施設です。現在の商業施設事業は、最近始めた周辺事業ではなく、同じ地域で長く積み重ねてきた事業の一つです。
そこに、2024年5月に開業した「LaLa arena TOKYO-BAY」が加わりました。運営・管理を担当するTOKYO-BAYアリーナマネジメントは、MIXIと三井不動産が出資して設立した会社です。アリーナは三井不動産単独の施設運営として捉えるのではなく、共同事業として見る必要があります。
買い物のために来る人に加え、スポーツや音楽などを目的に来る人が同じ地域を訪れるようになると、商業施設に立ち寄るきっかけが増えます。ただ隣に建てれば消費が増えるという話ではなく、会場へ向かう前、待ち時間、イベントが終わった後の行動を、施設同士でどう受け止めるかが課題になります。
商業施設側でも再投資が続いています。2025年9月に公表したららぽーとTOKYO-BAY北館Ⅰ期の計画では、従来の2層から3層への変更や、アリーナ方面との回遊を促すブリッジ、イベントと連携する期間限定店舗のスペースなどを示しました。建物を新しくするだけでなく、周辺の利用目的の変化に合わせて、施設内の過ごし方や動線を変える計画です。
2026年10月の公式施設案内には、北館3階のフードコートやレストラン、North Gateの営業時間が掲載されています。長年営業している商業施設でも、周辺の用途に合わせて空間を更新する事業が続いています。
来場を買い物と飲食へつなぐ
三井不動産が紹介する南船橋の取り組みには、アリーナのチケット半券を利用した周辺商業施設での特典があります。イベントと関連する動画の放映や物販など、会場の外でも来場目的と接点を持てるようにしています。イベントの観客を、食事や買い物の利用者につなげる具体的な施策です。
その経済的な意味は、来場者数を増やすことだけにありません。商業施設で利用者が支払う代金は、まず店舗の売上になります。三井不動産が得る賃料や管理報酬とは別のお金ですが、店舗の売上が伸びれば、契約条件に応じて不動産側の収益にもつながります。
統合報告書2026のCEOメッセージでは、商業施設の売上増加を賃料・利益の成長へつなぐ考え方が説明されています。2026年3月期の決算説明にも、商業施設の売上拡大に伴う管理フィーの増加が登場します。賃貸と管理は決算上別の部門ですが、利用者の消費を出発点とする収益の関係があります。
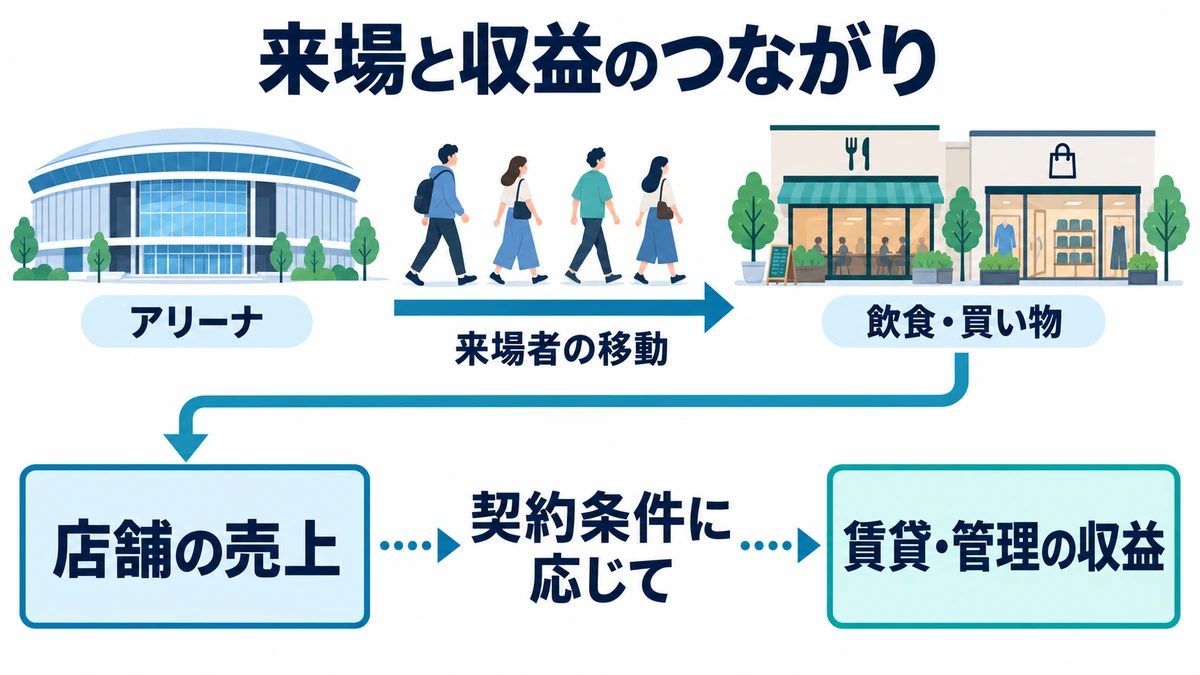
ここで、イベントのチケット代、店舗での飲食代、施設の賃料を、すべて三井不動産の売上として合算すると間違えます。興行主、店舗、施設を貸す側、管理する側は別の仕事をしており、支払いの相手も違います。施設連携の意味は、同じお金を何度も数えることではなく、来場者の行動によって複数の事業機会が生まれる点にあります。
南船橋は、三井不動産が「商業施設もアリーナも手掛けている」という事業一覧を、一段具体的に理解する事例です。一方、公開資料だけで、この連携による増益額やアリーナ単体の投資回収率までは確定できません。施策の実在と、その投資が十分な利益を生んだかという評価は、分けて扱う必要があります。
住宅と投資家への販売
賃貸や施設運営と並ぶ大きな利益源が、分譲です。三井不動産の分譲には、住む人へ住宅を売る事業に加えて、賃料収入などを求める投資家へ不動産を売る事業も含まれます。
引渡す物件で変わる住宅利益
2026年3月期の国内住宅分譲では、計上戸数が前年の4,110戸から3,154戸に減りました。一方、売上高は4,135.7億円から4,393.6億円へ、事業利益は964.3億円から1,120.1億円へ増えています。戸数の増減だけでは、業績の変化を説明できない結果です。
会社は、三田ガーデンヒルズやパークシティ高田馬場などの引渡しが進んだことを説明しています。物件ごとに立地、住戸の広さ、価格、原価が違うため、どの住宅がその期に計上されるかで、平均単価や利益も変わります。平均単価が上がったことは、同じ住宅を一律に値上げできたという意味ではありません。
三田ガーデンヒルズは、三井不動産レジデンシャルと三菱地所レジデンスの共同開発です。共同事業全体の規模と三井不動産が計上する業績は範囲が異なるため、ここでは同物件などの引渡しが当期業績へ寄与したという会社の説明として扱います。
住宅では、販売の契約を結ぶ時点と、売上を計上する時点も同じではありません。決算短信には、期末の契約済み戸数に、翌期以降の売上計上予定分も含むと注記されています。契約が進んでいても、引渡しが先なら、その分がすぐ当期の利益になるわけではありません。
住宅販売の当期利益には、以前から開発してきた物件の成果が集まります。翌期の利益を見る際は、販売戸数だけでなく、その後に引き渡す物件の価格帯や原価も関係します。
物件売却と残るサービス
投資家向け分譲では、オフィス、商業施設、物流施設、賃貸住宅などを開発し、投資家へ売却します。購入する側が求めるのは、自分の住まいとして使う価値だけでなく、賃料などから得る将来の収入です。用途や顧客は違っても、開発した不動産の価値を売却時に回収する点では、住宅分譲と共通します。
2026年3月期の「投資家向け・海外住宅分譲等」の事業利益は811.8億円でした。この区分には海外住宅も含まれ、事業利益には固定資産の売却損益なども入っています。国内の投資家向け物件を売った利益だけの金額としては使えませんが、住宅を住む人に売る以外にも、大きな収益機会があることが分かります。
売却で資金を回収する一方、三井不動産グループには、建物の運営管理や資産運用を引き受ける機能があります。所有者として家賃全体を受け取る立場と、所有者のために業務を担って報酬を受け取る立場は異なります。後者を広げれば、すべての物件を自社資金で保有し続ける方法とは違う形で、事業を増やせます。
会社は、開発を管理するデベロップメントマネジメントや、施設を管理するプロパティマネジメントなどの報酬事業を成長の柱に挙げています。ただし、売った物件で必ず管理や運営を受託できるわけではなく、それぞれの契約が必要です。開発力に加え、他の所有者から業務を任されるだけの運営・管理能力が問われます。
2026年3月期のマネジメント部門では、個別案件の管理に伴うプロジェクトマネジメントフィーの増加などが利益を押し上げました。一方、翌2027年3月期の事業利益予想は750億円です。会社は、前年の一過性のマネジメントフィーの反動で減益になると説明しています。
この部門には、日々の管理に伴う収入と、個別案件の進捗や取引に伴う収入が混在しています。報酬を得る事業が増えても、そのすべてが毎年同じ金額で続くわけではありません。
研究需要から生まれた賃貸ラボ
商業施設では利用者の行動を捉えることが収益につながりますが、企業向けの施設では、入居する企業が仕事を進めるために何を必要としているかが出発点になります。その具体例が、研究開発に使う空間を提供する賃貸ラボです。
企業のつながりと必要な設備
三井不動産は、ライフサイエンス分野の企業や研究者などが交流する取り組みと、研究に使える建物の整備を進めています。2016年3月に三井不動産と産学の有志が中心となって設立したLINK-Jは、その交流を担う一般社団法人です。三井不動産の子会社で研究施設を保有する会社、という位置づけではありません。
研究を進める企業には、他社や研究者との接点と、実験できる場所という異なる需要があります。交流の場をつくっても、必要な設備を置ける建物がなければ研究拠点にはできません。反対に、建物を用意するだけで、共同研究先や協力企業が見つかるわけでもありません。
CEOメッセージでは、LINK-Jなどのコミュニティ活動を通じて把握した研究需要を、賃貸ラボの開発へ展開する考え方が説明されています。この説明から読み取れるのは、交流事業そのものの収入だけを狙うのではなく、研究者や企業の不足している環境を知り、不動産の提供へつなぐ方法です。
賃貸ラボの事業で三井不動産が提供するのは、研究を行うための空間です。入居企業の新薬開発などが成功すれば、その利益がそのまま三井不動産へ入るという仕組みではありません。企業の研究需要を、不動産の賃貸需要として受け止めるところに、この事業の収益の接点があります。
東陽町の拠点と開発中の施設
2026年7月31日に竣工した「三井リンクラボ東陽町1」は、賃貸型のラボとオフィスを組み合わせた施設です。液体や薬品などを使う実験に対応するウェットラボの仕様を備え、研究内容に応じた設備の設置を想定しています。一般的な執務室と同じ内装を用意すればよいわけではなく、研究活動を行える建物の条件が商品になります。
たとえば、同施設では床が支えられる重さを1階は1平方メートル当たり2,200kg、基準階は500kgとし、給排水設備や非常用発電機を設置できる計画にしています。区画も最小131平方メートルから1フロア最大約4,500平方メートルまで設定可能です。機器の重量や実験の条件、研究チームの規模の違いを、建物の仕様と区画の選び方で受け止めています。
同年7月の発表では、計画中を含めた三井リンクラボは国内11拠点、うち関東に10拠点とされています。東陽町2は開発に着手し、日本橋1は2027年1月の竣工予定と説明されています。11拠点すべてが稼働して収益を生んでいる、と読む数字ではありません。
この事例が示す三井不動産の特徴は、従来からあるオフィスの床を増やすことに加え、顧客の仕事に合わせて用途や設備を変えていることです。南船橋ではイベント前後の過ごし方、ラボでは研究に必要な環境が対象になります。どちらも、場所を利用する側の需要を捉えて、賃貸や運営の事業へ結びつけています。
こうした設備に投じた資金を回収するには、研究需要に合う区画を貸し、賃料を得る必要があります。開発の進展は確認できますが、個別施設の採算や利益額は公開資料から確定できないため、ここでは顧客需要と建物の仕様を結びつける事例として評価します。
投資を続けるための資産回収
商業施設の更新やラボの開発には、利用者から収入を得る前に支出が必要です。三井不動産が事業を増やす仕組みを理解するには、利益を生む施設だけでなく、次の投資へ回す資金をどう用意するかを見る必要があります。
売却と再投資の配分
2026年8月の経営方針資料では、2024〜2026年度の3年間で、資産回収を約2兆円、成長投資を約2兆円、戦略的資金を約0.6兆円とする計画を示しています。戦略的資金は、新しい不動産用途やM&Aなどの事業機会への投資、財務の健全性や資本効率を調整するための枠です。配当や自己株式取得による株主還元には約0.4兆円を配分する計画です。
資産回収は、不動産などの資産を売って投資した資金を戻す流れで、有価証券の売却も含まれます。約2兆円をすべて売却益として読むことはできません。売却で受け取るお金には、それまでに投じた資金を回収する部分もあるためです。
2024年4月から2026年3月までの2年間の累計では、資産回収が約1兆2,400億円、基礎営業キャッシュフローが約1兆100億円と示されています。一方、成長投資と戦略的資金の合計は約1兆9,700億円、株主還元は約3,200億円でした。これらは会社が資金配分の進捗を示した概数で、決算書の現金増減をそのまま組み替えた収支表ではありません。
資産を売って回収する資金と、営業で生む資金の両方を投資原資としています。同資料は投資の実例として、ららぽーとTOKYO-BAYの建替えや、資本業務提携に伴う三井倉庫ホールディングスの株式取得などを挙げています。建物の更新だけでなく、企業との資本関係を通じて事業機会を広げる投資も、資金の使い道に含まれます。
保有と売却を組み合わせる事業の基本は、業界全体の記事でも説明しています。開発した不動産を持つ立場と、その後の管理・運営を担う立場の違いを整理したい場合に、あわせて読むと理解しやすくなります。
利益と現金がずれる理由
会社が使う「基礎営業キャッシュフロー」は、日々の事業が資金を生み出す力を、資金配分の計画に用いるための指標です。販売用不動産を含む運転資金などの増減を調整し、資産回収に関わる損益などを加味しています。これに対して決算書の「営業活動によるキャッシュフロー」には、その期の物件への資金投入や回収も表れます。
2026年3月期の営業活動によるキャッシュフローは1,452.7億円で、前年の5,992.5億円から減少しました。その内訳にある販売用不動産の増減は、前年の403.0億円の資金増加から、当期は1,510.3億円の資金減少へ変わっています。将来売る不動産への資金投入と回収の差が、営業キャッシュフローに大きく表れています。
たとえば、売るための物件に先に支出しても、その支出と同じ時点で販売利益が発生するわけではありません。資金が物件に置き換わり、引渡しや売却を通じて回収されるまで時間がかかります。そのため、利益の大きい期でも、新しい物件への資金投入が進めば、手元に増える現金は小さくなり得ます。
実際の営業キャッシュフローには、他の運転資金や税金の支払いなども影響しています。前年からの減少すべてを、販売用不動産の増加だけで説明することはできません。また、会社独自の指標がこうした増減を調整していても、物件に資金が必要である事実がなくなるわけではありません。
三井不動産の成長は、施設の営業で現金を得ながら、資金を回収する資産と追加投資する事業を選ぶことで成り立っています。利益だけでなく、回収前の物件にどれだけ資金を置いているかも、投資を続ける条件になります。
事業の広さと残るリスク
収益の得方が複数あることは、一つの物件や用途だけで業績が決まらない理由になります。ただし、事業が広ければ、どこでも投資を回収できるわけではありません。海外の損失と直近の四半期決算には、その違いが表れています。
海外の損失が示す回収の難しさ
2026年3月期の決算説明では、海外事業全体の事業利益は313億円でした。一方、そのうち海外分譲は85億円の損失となり、会社は米国西海岸の住宅の売却損や評価の引下げ、中国の分譲住宅の評価の引下げなどを説明しています。海外全体が赤字ではないものの、販売事業では回収条件の悪化が利益を圧迫しました。
物件を売って損失が確定する場合に加え、まだ売っていない物件でも、回収できると見込む金額が下がれば損失が発生します。販売用不動産では、収益性が低下し、売却費用などを差し引いた見込額が帳簿上の価額を下回ると、評価損を計上します。売却を待てば、利益への影響をいつまでも先送りできるわけではありません。
有価証券報告書に記載された連結全体の販売用不動産評価損は、2026年3月期に68.9億円でした。これは海外だけの数字でも、先ほどの海外分譲部門の85億円の損失と同じ金額でもありません。部門の利益は複数の売上や費用を差し引いた結果で、評価損はその利益に関わる費用の一つです。
商業施設にも回収リスクがあります。会社は、マレーシアの「ららぽーとBBCC」で減損損失を計上したと説明しています。国内で実績のある用途でも、別の市場で投じた資金を見込みどおり回収できるとは限らず、保有する固定資産の価値を切り下げることがあります。
国内でも、建築費などの原価が上昇したときに、販売価格や賃料へ反映できなければ利益は圧迫されます。三井不動産自身も、有価証券報告書でこうしたリスクを挙げています。人が集まる施設をつくる力だけでなく、追加費用を含めて投資を回収する力が必要です。
直近決算で伸びた事業と減った利益
2026年4〜6月の連結事業利益は1,045.8億円で、前年同期比44.3%減でした。これだけを見ると、全事業で収益力が落ちたように感じるかもしれません。しかし会社は、前年同期の三田ガーデンヒルズの引渡しや物流施設の売却、固定資産の売却による利益の反動を説明しています。
その一方で、この四半期は賃貸、マネジメント、施設営業がそれぞれ増益でした。国内の既存商業施設では、施設全体の売上が前年同期比4.6%増とされています。この4.6%は三井不動産全社の売上成長率ではなく、商業施設の営業状況を示す指標です。
この四半期は、施設の営業改善と、前年の大きな引渡し・売却利益の反動が同時に起きました。継続的な営業と案件ごとの利益を分けると、連結減益の中でも伸びた事業を読み取れます。
四半期決算の公表時点で、会社は2027年3月期の事業利益予想4,500億円を据え置いています。これは会社の通期予想であり、達成済みの利益ではありません。期中の計上時期による変動と、通期で予定する回収の進み方の両方を踏まえて、見通しを評価する必要があります。
三井不動産の特徴は、南船橋で来場者の消費を、ラボで研究のための空間需要を、住宅で引渡す物件の価値を捉え、異なる収益へ結びつける点にあります。そこから得る利益と回収資金を、既存施設の更新や新しい事業へ配分しています。
その仕組みを強みとして評価するには、施設が継続して使われることと、投じた資金を回収できることの両方が必要です。事業一覧の広さに加え、継続収入と案件ごとの利益を分けることで、成長の条件まで理解できます。
三菱地所との違いを知りたい場合は、両社の利益指標や事業区分をそろえて読む比較記事につながります。三井不動産単独の収益の仕組みを押さえたうえで比べると、「商業施設に強い」という印象から、事業と資金の使い方の違いへ理解を進められます。