
三菱地所は、丸の内でオフィスを貸すだけの会社ではありません。国内外で開発した不動産を売り、ホテルや建物の運営に関わり、投資家から預かった資金で不動産を運用する事業も持っています。会社を理解するには、どこに建物があるかに加えて、誰の資金で事業を行い、どの対価を受け取るのかを分ける必要があります。
その違いは、個別の判断に表れます。丸の内では建替えだけでなく古いビルの改修を進める一方、米国では共同開発したデータセンターを竣工後に売却しています。資産運用では、運用する資産が増えても、その年度の利益は減ることがあります。
以下では、2026年3月期の連結実績を基本に、丸の内の賃貸、住宅・ホテル、海外開発、資産運用のつながりを説明します。直近の変化は、期間を分けて2026年4〜6月の第1四半期まで確認します。
三菱地所の利益を生む事業
三菱地所の決算には、地域で分けた部門と、提供するサービスで分けた部門が並びます。「丸の内」は主に大手町・丸の内・有楽町地区、「海外」は国外という場所を示し、「投資マネジメント」は資産運用という役割を示しています。この区分と稼ぎ方を対応させると、事業の全体像が見えてきます。
ここで、営業収益は売上に当たる数字です。営業利益は、そこから営業原価と販売費・一般管理費を差し引いた利益を指します。
2026年3月期の連結営業収益は1兆7,461億円、営業利益は3,297億円でした。営業利益を部門別に見ると、丸の内事業の975億円に対し、国内の同地区以外のオフィスに加え、商業施設・物流施設・ホテル・空港なども扱うコマーシャル不動産事業は1,356億円です。住宅と海外も、それぞれ570億円を超える営業利益を計上しています。
| セグメント | 営業利益(億円) |
|---|---|
| コマーシャル不動産 | 1,356.77 |
| 丸の内 | 975.34 |
| 住宅 | 572.87 |
| 海外 | 571.11 |
| 投資マネジメント | 14.35 |
| 設計監理・不動産サービス | 126.14 |
| その他 | −23.23 |
| 消去または全社 | −296.07 |
| 連結営業利益 | 3,297.30 |
連結実績、百万円表示を億円へ換算。「消去または全社」は部門間取引の調整や全社費用などを反映する行です。本文の整数金額は億円未満を省略しています。
ただし、この表の部門名をそのまま収益の種類と考えると誤読します。コマーシャル不動産事業にも賃貸と物件販売があり、住宅事業にも分譲と管理受託があります。海外事業で物件を売る利益と、投資マネジメント事業で投資家から受け取る運用報酬も別です。
実際、同年度の営業利益には、コマーシャル不動産で約670億円、住宅で約110億円、海外で約500億円の物件売却益が含まれます。いずれも会社が示す一般管理費控除前の概数で、合計は約1,280億円です。このため、各部門の利益をすべて毎年繰り返す賃貸利益として読むことはできません。
売却益を差し引いた残りにも、管理、ホテル、設計などの収益と費用が含まれます。会社の稼ぎ方は、建物を貸して得る収入、開発した資産を売って得る利益、他者に運営・運用サービスを提供する対価が重なったものです。決算の区分を尊重したうえで、この三つを具体的な事業へ結びつけていきます。
三井不動産と比較する場合は、部門名だけで大小を比べると、それぞれの開示区分の違いも混ざります。両社の収益構造と投資回収を同じ観点で比較した記事では、その違いを整理しています。
丸の内で貸し続けるための更新
丸の内の価値は、土地を保有しているという事実だけでは説明できません。入居企業が使い続けたい場所にするには、設備や共用部、働く場所の選択肢を更新する必要があります。その際に、今のビルを使うのか、収入が途切れる期間を取って建て替えるのかという判断が生じます。
土地の蓄積から今の賃貸事業へ
事業の出発点をたどると、1890年に三菱社の岩崎彌之助が丸の内の陸軍省用地などの払下げを受けたことに行き着きます。現在の三菱地所という法人が設立されたのは1937年です。土地の取得から始まる歴史と、会社の設立年は分けて捉える必要があります。
その歴史は、現在では一棟ずつの賃貸に加え、複数のビルと周辺空間を扱う事業基盤につながっています。2026年3月期の丸の内オフィス賃貸収益は2,646億円でした。丸の内セグメント全体の営業収益4,089億円には、これとは別に建物管理、営繕工事、レンタルオフィスなどの収入も含まれます。
この違いは、建物との関わり方の広さを示しています。テナントへ空間を貸す関係だけでなく、建物を維持する管理業務や、より柔軟に使える執務空間を提供する関係もあるということです。「丸の内の売上」をそのまま保有ビルの賃料と置き換えると、こうした仕事が見えなくなります。
同年度は、再開発に向けたビル閉館による減収がありました。それでも、入居企業の誘致や契約を進めるリーシングが好調で、空室の改善や既存ビルの賃料増額改定が増収につながったと会社は説明しています。丸の内オフィスの空室率は、2026年3月末時点で0.55%でした。
空室が少ないことは、貸せる空間が使われているという一つの成果です。ただし、0.55%は同社の丸の内オフィスを対象とする値で、東京全体の空室率ではありません。丸の内の事業を評価する際には、地域の知名度に加え、実際の稼働と賃料改定が収益へつながっていることが確認できます。
建替えと既存ビル改修の判断
ビルが古くなれば、建て替える方が常に有利なのでしょうか。会社は2026年5月の決算説明会で、既存ビルの賃料成長と、再開発の際に得られなくなる利益を含むコストのバランスで判断すると説明しています。建替え後の収益だけでなく、工事期間中に失う賃貸利益も判断に入るということです。
既存ビルを活用する具体例が、新大手町ビルです。1958年に竣工し、2001年に全館リニューアルを実施したこのビルでは、2024年に共用ラウンジの新設、フレキシブルオフィス「xLINK大手町」の3期増床、気候テックの拠点「0 Club」の開設が発表されました。
フレキシブルオフィスは、従来型の専用オフィスに加えて、企業の規模や利用の仕方に応じた執務空間を用意する事業です。新大手町では、既存の建物の中に、共用ラウンジや新しい企業が集まる機能を加えています。建物をすべて造り直す以外にも、使い勝手と入居する理由を更新する方法があることが分かります。
2025年に発表した「まちまるごとワークプレイス」構想も、この方向を広げたものです。会社は、テナントが自社オフィスや一社だけでは実現しにくいことを、エリア全体で支えるとしています。建替えに加え、既存ビルの改修、働く場所の拡充、共用空間の充実を組み合わせる方針です。
この事例から読み取れるのは、丸の内の運営には「どの空間を、誰が、どう使うか」を組み替える仕事があることです。ただし、新大手町の改修がいくらの賃料増加を生んだかは、参照した発表では分かりません。改修の実施と、部門全体の好調な賃貸実績を、同一案件の投資効果として結びつけることは避けます。
住宅・ホテル・空港で異なる対価
次に、住宅部門と、コマーシャル不動産部門に含まれるホテル・空港を見ていきます。丸の内の賃貸と比べて、顧客も収益の発生時期も変わります。住宅の購入者へ引き渡す事業、入居後の管理、ホテルの開発、空港ターミナルの運営は、同じ不動産に関わる事業でも提供するものが異なります。
住宅の引渡しと管理受託
2026年3月期の国内マンション売上計上戸数は1,764戸で、前期の1,787戸から減りました。それでも、対応する営業収益は1,566億円から2,015億円へ増えています。会社は、1戸当たりの販売単価が上がったことが増収の理由だと説明しています。
ここでいう戸数は、同年度に売上として計上した戸数です。共同事業の物件は同社の持分で集計するため、街で竣工したマンションの全戸数とも一致しません。販売戸数だけを見ると事業が縮んだように見える年度でも、売上に計上する物件とその価格によって収益は増えます。
有価証券報告書では、マンション販売は顧客へ物件を引き渡した時点で収益を認識するとしています。用地を取得し、建設を進め、販売契約を結ぶ仕事が先にあり、売上に表れる時点は引渡しです。住宅事業の年度ごとの数字には、この時間差も含まれています。
住宅管理業務受託は、これとは異なります。建物管理のサービスを提供する契約期間にわたって収益を認識し、2026年3月期の営業収益は657億円、受託件数は35万6,546件でした。新築の引渡しで生まれる収入に加え、使われている住宅を支えるサービス収入があるという構造です。
もっとも、住宅部門のすべてが分譲マンションと管理の二つに収まるわけではありません。同年度は、賃貸マンションや収益用不動産の売却に関する前年の反動もありました。居住者に住戸を売る取引と、投資家などに収益を生む物件を売る取引を分けると、住宅部門の増減を具体的に説明できます。
金額の本文表示は億円未満を省略しています。
宮古島のホテルとターミナル運営
ホテルでは、建物を開発する会社と、そのホテルを運営する会社が異なる場合があります。2025年3月1日に開業したローズウッド宮古島は、三菱地所が事業主で、ローズウッド ホテルズ&リゾーツが運営者です。ブランド名を知るだけでは、三菱地所が担う役割までは分かりません。
三菱地所グループ内では、三菱地所ホテルズ&リゾーツがロイヤルパークホテルズを運営しています。その一方で、ローズウッド宮古島のようにグループ外の運営会社とも協業します。ホテル事業を一律に「自社で接客して宿泊料を受け取る仕事」とするのではなく、開発と運営の分担を見る必要があります。
宮古島エリアには、グループが関わるみやこ下地島空港ターミナルもあります。旅客ターミナルの建設・運営を担う事業主体は下地島エアポートマネジメントで、事業者として三菱地所、双日、國場組が記載されています。ターミナルは2019年3月に開業しました。
ただし、下地島空港の滑走路などの施設を運営しているのは沖縄県です。三菱地所が関わる空港事業には、空港全体の運営を行うものと、下地島のように旅客ターミナルを整備・運営するものがあります。「空港を運営している」という一言では、事業の範囲を広く捉えすぎてしまいます。
会社は、ホテルと空港の両面から宮古島の観光価値を高めることを目指しています。到着する場所と滞在する場所に関わることで、観光客の移動と滞在を事業として捉える考え方です。これは会社の事業方針であり、両施設の連携による増収額や、ローズウッド宮古島の具体的な収益配分まで公表されているわけではありません。
海外開発と投資家の資金
海外では、自社が資金を投じる立場と、他の投資家の資金を運用する立場を組み合わせています。米国のデータセンター開発は、その役割分担を一つの案件で追える事例です。三菱地所本体だけで事業が完結しているわけではありません。
NOVAの共同開発から売却まで
米国バージニア州の「NOVA Business Park」では、三菱地所と東京センチュリーが出資し、データセンター2棟の開発を進めました。資金を受け入れる私募ファンドを2021年に組成したのは、三菱地所の米国子会社TA Realtyです。私募ファンドは、この案件では特定の投資家の資金をまとめて不動産事業を行う仕組みと捉えると分かりやすくなります。
専門的な役割は、さらに分かれています。TA Realtyの子会社TA Digital Groupは、データセンターの開発やテナント誘致、運営に関する専門サービスを提供します。この案件では、大規模なクラウド基盤などを扱うハイパースケーラーをテナントとして誘致したと発表されています。
2棟は2025年9月に竣工し、同年12月に第三者投資家へ売却されました。共同投資家の東京センチュリーも、同じ竣工・売却時期を公表しています。会社側は、誘致したテナントの信用力と、デジタルインフラに対する投資需要を背景に売却へ至ったと説明しています。
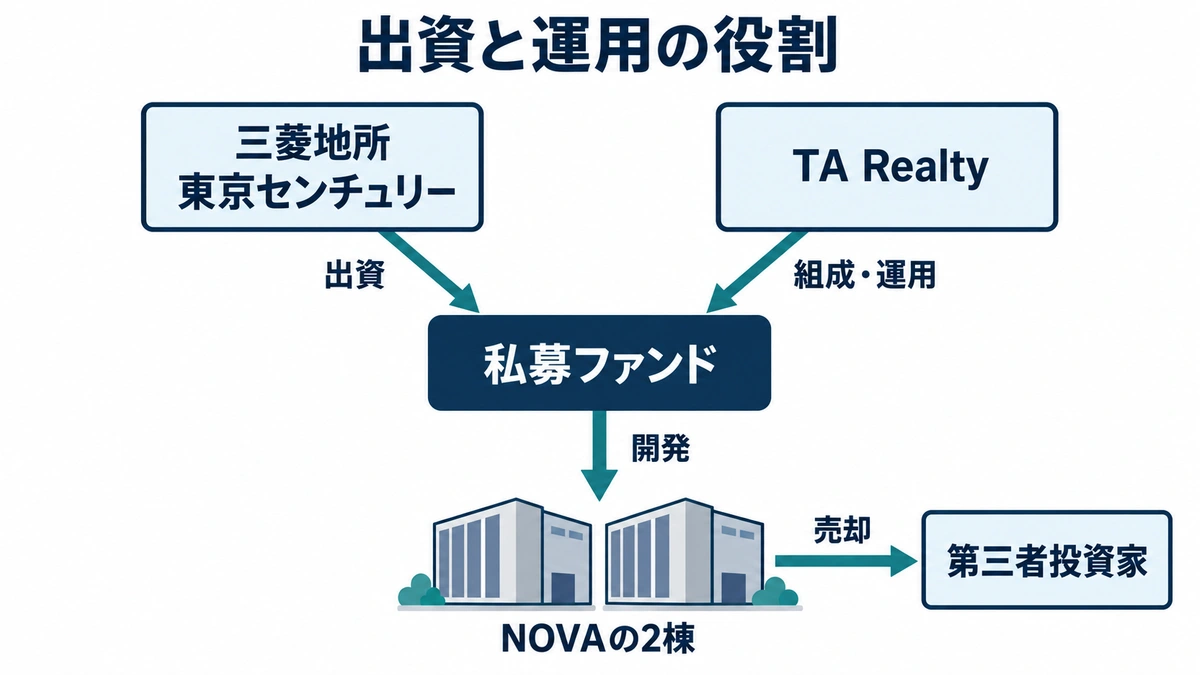
この流れで、建物は完成させる対象であると同時に、投資家に売却する資産になります。テナントが決まり、使われる見通しのある建物を投資家へ引き継ぐことで、開発に投じた資金を回収する出口をつくっています。売却の実施は確認できますが、個別案件の売却価格や三菱地所の利益額は、参照した資料では示されていません。
会社はデータセンター事業について、電力やテナントを確保した段階で建物工事に着手する戦略を説明しています。建物を造ってから使い手を探すリスクを抑えようとする方針です。それでも、建設費や工期、売却時点の投資需要などの条件まで確定するわけではありません。
図は公表された出資・運用・開発の役割を整理したものです。
出資者と運用会社の役割
出資者は、資金を投じた事業の成果に応じた利益や分配を得る立場です。それに対し、ファンドを運用する会社は、投資家に対する運用サービスの対価を得ます。同じ不動産を扱っていても、資金を提供することと、その資金を使った投資を管理することは別の役割です。
三菱地所は、この二つを組み合わせる仕組みを「ハイブリッド・モデル投資」と呼んでいます。自己資金を投じる海外事業グループと、投資家の資金を募って運用する投資マネジメント事業グループが連携します。自社だけで資金を負担する場合と比べ、第三者の資金も使って投資機会を広げる考え方です。
NOVAの事例では、三菱地所が出資者であり、グループのTA Realtyがファンドを組成したことを確認できます。グループとしては、不動産へ投資する事業と、運用サービスを提供する事業が接続しています。ただし、この案件でいくらの運用報酬を得たのか、売却後も同じ会社が運用を続けるのかまでは確認できないため、図には含めていません。
運用の拠点は米国だけではありません。会社資料では、TA Realtyを2015年、欧州のEuropa Capitalを2010年に子会社化したと説明しています。2025年には、欧州で不動産ファンドを運用するPatron Capital Partnersも子会社化しました。
この買収は、案件を見つけ、投資家の資金を運用する会社の機能をグループに加えるものです。国内にもジャパンリアルエステイトアセットマネジメントや三菱地所投資顧問といった運用会社があります。投資法人やファンドと、それらから運用を受託する会社を区別すると、グループの事業拡大を所有物件の増加だけで説明できない理由が分かります。
2025年6月の発表は取得決定で、その後に子会社化されています。
運用資産と年間利益の違い
投資マネジメント事業を理解するうえで、運用する資産の規模と、その年に計上する利益は分けて見る必要があります。三菱地所の運用資産残高は2025年3月末の約6.1兆円から2026年3月末の約7.3兆円へ増えましたが、2026年3月期の投資マネジメント事業の営業利益は前年度から減っています。
7.3兆円は何を表すのか
運用資産残高はAuMと呼ばれ、運用サービスの対象となる資産の規模を表します。7.3兆円を三菱地所自身の保有不動産の額や、年間の売上と読んではいけません。投資家の資金を運用する事業では、対象資産から生まれるすべての賃料が、そのまま運用会社の収入になるわけでもありません。
三菱地所の有価証券報告書によると、運用サービスの収益には、契約期間中の資産運用報酬に加え、物件の取得時や売却時の成功報酬が含まれます。運用報酬にも、管理する資産額に応じて計算するものと、運用成績に応じて計算するものがあります。残高が分かっても、契約内容と取引の状況を知らずに収益を一意に算出することはできません。
例えば、同じ運用残高でも、資産を保有し続ける年度と、取得・売却が進む年度では、発生する報酬の組み合わせが変わり得ます。三菱地所の資料で使われる「ベースフィー等」という区分も、契約期間中の資産運用報酬(AMフィー)だけではありません。取得・売却に関する報酬や、投資家と一緒に出資した際の配当収入も含めています。
この共同出資は、運用会社も投資家とリスクを分担するセームボート出資と呼ばれます。報酬を受け取るサービス業である一方、出資の成果によって変動する収入も持ち得るということです。「ベース」と名付けられた区分を、毎年必ず同額が入る固定収入と読み替えるのは適切ではありません。
成功報酬の見積りと年度差
2026年3月期の投資マネジメント事業の営業利益は14.35億円で、前期の119.50億円から減少しました。会社は、その要因として過去に計上したインセンティブフィーの一部取消しと、Patron買収に伴う一過性費用を挙げています。運用資産の拡大と単年度の利益減少が同時に起きています。
インセンティブフィーは、一部のファンドで設定される、運用成果に応じた報酬です。会社の説明では、想定したリターンを上回る部分の一部を運用会社が受け取ります。最終的な金額はファンドの終了に近い時期に確定する一方、会計上は不動産の時価評価を使って見込みを更新し、各年度の収益へ計上します。
この仕組みでは、当期に計上した報酬と、その期に実際に受け取った現金が一致するとは限りません。過去に見込んだ報酬額を後で引き下げれば、資産運用を続けていても、その年度の収益が減ることがあります。2026年3月期の取消しは、単純に管理対象の物件が減ったという話とは異なります。
今後の調整について、会社は2026年5月の説明会で、過去にプラス計上した報酬の大半を取り崩し、対象ファンドの物件売却もおおむね終わっているため、今後の評価対象は限られると説明しています。過去分の調整がそのまま毎年続くとは見込んでいない、という会社側の見方です。将来の運用成績や利益の保証とは区別する必要があります。
会社は2030年度末の目標として、AuM10兆円、営業利益300億円を掲げています。これは運用する規模を増やすだけでなく、利益も伴わせる計画です。2026年3月期の実績は、その目標への道のりが、毎年同じ割合で利益が増える形ではないことを示しています。
賃貸の成長と売却のタイミング
三菱地所の事業を追う際は、賃貸の改善と、大きな資産売却が実現する時期を分けると、決算の変化を捉えやすくなります。さらに運用報酬の見積り調整が重なるため、全社利益の増減だけでは、どの仕事が成果を生んだのか見えにくい場合があります。
直近四半期に寄与した売却
2026年4〜6月の第1四半期では、海外のオフィス売却が増益に寄与しました。会社が挙げているのは、ロンドンのWarwick Court、シドニーの180 George Streetなどです。前に説明したNOVAの売却は2025年12月であり、この四半期に売却した案件とは分けて捉えます。
同じ四半期の丸の内事業では、賃料増額改定やフレキシブルオフィス、商業施設の好調が増益要因として説明されています。丸の内オフィスの空室率は2026年6月末に0.49%でした。海外で資産を売ることによる利益と、国内で稼働する既存ビルの利益の改善が、同時に進んだ四半期です。
資産売却は、会社が事業を縮める際にだけ起きるものではありません。開発や改修を経た不動産を、買い手が評価する時期に売ることも、投資回収の一部です。ただし、同じ物件を翌年も売れるわけではないので、その利益を毎年の賃料と同じように延長することはできません。
2026年8月7日時点の会社予想では、2027年3月期の通期営業利益は3,700億円で、5月に公表した予想から変更はありませんでした。これは将来を含む年度全体の予想です。実績として確認できた売却や賃貸の進展と、今後の案件を含む計画を分けておく必要があります。
対象は2026年4〜6月、通期見通しは2026年8月7日の公表時点です。
金利と建設費を踏まえた投資判断
賃料が増える環境でも、新しく開発すれば同じように利益が増えるとは限りません。三菱地所は有価証券報告書で、資材価格の上昇を販売価格や賃料へ必ず反映できるわけではないとしています。既存ビルを貸し続ける場合と、これから建設費を支出する場合では、費用増加に直面する時期が異なります。
海外では、現地通貨での資金調達金利や、円に換算する際の為替も業績に影響します。現地の資産の価値が変わらなくても、円換算の数字は動く場合があります。国内外に事業を持つことは投資機会を増やす一方、収益を読む際に地域ごとの条件を分ける必要も生みます。
2026年5月の説明会で会社は、成長性・収益性を見込む投資を進めると同時に、負債の規模と金利を踏まえて投資・回収を判断する方針を示しました。株主への還元と新規投資も、同じ資金配分の中で考えています。物件を多く保有すること自体が最終目的になっているわけではありません。
企業研究として注目したいのは、貸し続ける丸の内と、開発して売却するNOVAが、同じ会社の中にあることです。どちらも不動産を必要とする利用者と資金の出し手を結びますが、投資を回収する時期と、会社が引き受ける役割は異なります。
デベロッパーが開発費を負担し、賃貸や売却で回収する基本的な仕組みは、次の記事で具体的に整理しています。三菱地所の事例で出てきた出資、所有、運営の関係を、業界全体の中で位置づけるための補足になります。