
東急不動産ホールディングスを理解するには、渋谷の再開発に加えて、不動産の売買を支える仲介、建物の管理、再生可能エネルギーまで視野を広げる必要があります。ただし、事業の名前を並べるだけでは利益の出方をつかめません。「仲介」の中に物件の開発販売があり、「管理運営」の中にはホテルの売却も含まれるからです。
実際、2026年4〜6月は、売買仲介が増益でも不動産流通部門全体は減益でした。一方、管理運営部門の大幅増益には、ホテルなどの投資家向け売却が大きく寄与しています。部門名と、お金を受け取る理由を分けると、好調な事業と売却時期による変動を見分けられます。
通期の数字は2026年3月期の連結実績を基本に、直近の変化は2026年4〜6月として区別します。渋谷の開発、仲介・管理の顧客接点、再エネの外部顧客向け事業をつなぎ、東急不動産HDが何で稼ぎ、どこへ資金を振り向けようとしているのかを説明します。
東急不動産HDの全体像
東急不動産HDは、東急不動産だけを別の呼び方で表したものではありません。複数の事業会社を傘下に置く持株会社であり、鉄道を持つ東急株式会社とも法人・連結決算の範囲が異なります。企業研究の入口では、会社名と決算の集計範囲をそろえる必要があります。
開発・管理・仲介を束ねる体制
東急不動産は、1953年に東京急行電鉄の不動産部門を分離して設立されました。その後、1970年に東急コミュニティー、1972年に東急リバブルの前身であるエリアサービスが設立されています。開発する会社に加え、完成後の建物を管理する会社、売り手と買い手をつなぐ会社が形成されてきた歴史があります。
2013年10月には、東急不動産、東急コミュニティー、東急リバブルの3社が東急不動産HDを設立しました。2026年4月時点の主要事業会社は、この3社に東急住宅リース、学生情報センター、リエネ・エナジーを加えた6社です。住宅の賃貸管理や学生向け住宅、再エネへ、事業会社の顔ぶれも広がっています。
鉄道を持つ東急株式会社は、東急不動産HDの連結子会社でも、持分法適用関連会社でもありません。東急株式会社は東急不動産HDの株式を保有する側で、有価証券報告書では「その他の関係会社」として記載されています。渋谷や東急という名称が共通していても、鉄道事業の売上や、東急株式会社側の開発案件をそのまま東急不動産HDの実績へ足すことはできません。
就職・転職の企業研究でも、この区別は仕事の範囲を理解する助けになります。東急不動産の事業と、仲介を担う東急リバブルや管理を担う東急コミュニティーの事業は、同じHDの中にあっても同一ではありません。HD全体の利益構成を、そのまま一つの採用先の職務構成と読むことは避けたいところです。
4部門と利益の大きさ
2026年3月期の連結営業収益は約1兆2,460億円、営業利益は約1,669億円でした。営業収益は売上に当たる数字で、営業利益はそこから事業の原価や販売費・一般管理費を差し引いた利益です。決算では事業を次の4部門に分けています。
| 部門 | 主な事業 | 営業利益(億円) |
|---|---|---|
| 都市開発 | オフィス・商業施設・住宅など | 752.35 |
| 戦略投資 | 再エネ・物流施設等・資産運用・海外など | 132.42 |
| 管理運営 | 建物管理・改修、ホテル等、緑化など | 271.78 |
| 不動産流通 | 売買仲介・開発販売、賃貸住宅等の管理など | 643.78 |
| 調整額 | 内部取引消去・全社費用 | −131.51 |
| 連結合計 | 1,668.82 |
百万円表示を億円へ換算。以下の整数金額は、主に会社の億円表示に基づきます。
都市開発が最も大きい一方、不動産流通も約644億円の営業利益を生んでいます。渋谷のオフィスなどを持つ都市開発だけに注目すると、この規模の利益源を見落とします。調整額のマイナスには主に持株会社の費用などが含まれ、4部門の利益を合計しただけでは連結営業利益になりません。
この4区分は、6つの主要事業会社と一対一で対応するものでもありません。例えば東急不動産は、都市開発だけでなく戦略投資や管理運営にも関わります。賃貸住宅や学生マンションなどの管理は不動産流通に入り、名称に「管理」がある仕事がすべて管理運営部門へ集まるわけではありません。
仲介情報から生まれる二つの収益
東急リバブルを中心とする仲介事業には、顧客同士の売買を成立させて手数料を受け取る取引と、自ら不動産を取得・開発して販売する取引があります。物件や顧客の情報はどちらにも役立ちますが、必要な資金と損失を負う範囲は異なります。
手数料と物件販売の違い
売買仲介は、不動産を売りたい人と買いたい人の間で取引を支える事業です。この取引では、仲介会社が売買対象の物件を自社在庫として買い取る必要はありません。顧客の条件を理解し、物件を紹介し、取引を進める仕事が手数料収入につながります。
これに対し、開発販売や買取再販では、グループ自身が不動産を取得します。取得した物件を開発したり、再販売したりして利益を得るため、購入資金を先に投じ、販売まで資金を回収できない期間が生まれます。売却価格が下がれば、自ら保有する物件の採算に影響します。
2026年3月期の「仲介事業」の売上2,574億円を分解すると、売買仲介は1,063億円、不動産販売は1,419億円、販売受託等は92億円です。これは会社が示す連結処理前の売上内訳ですが、不動産販売の売上が手数料収入を上回ることが分かります。「仲介事業」という名前の全額を、手数料と考えてはいけません。
ただし、この売上の大小から、不動産販売の方が利益を多く生んでいるとまでは言えません。仲介では手数料が売上になる一方、自ら販売する取引では物件の販売額が売上になり、取得や開発にかかった原価も発生するためです。仲介事業全体の営業利益は561億円ですが、これも売買仲介だけの利益ではありません。
会社は、東急リバブルで対応しきれない案件を東急不動産と連携するなど、情報共有が成果に表れていると説明しています。この説明から読み取れるのは、顧客接点で得た情報を、仲介の成約にも、グループ自身の開発機会にも使おうとしていることです。ただし、連携案件ごとの利益額が示されているわけではなく、グループ内に会社がそろうだけで自動的に利益が増えるとは評価できません。
件数・価格・売却時期の影響
個人向けを中心とするリテールの売買仲介では、2026年3月期の取扱件数は3万2,861件で、前期の3万1,789件から約3.4%増えました。対応する手数料収入は738億62百万円から829億59百万円へ、約12.3%増加しています。件数の伸びより手数料収入の伸びが大きく、取扱価格の上昇も収入を押し上げています。
会社は営業要員の増加、生産性の向上、価格上昇を増収要因として挙げています。成約を増やす営業面の改善と、不動産価格の上昇による効果の両方があるという説明です。手数料の増収をすべて人員増の成果にしたり、市況だけの追い風にしたりすると、事業の変化を取り違えます。
その一方、2026年4〜6月の不動産流通部門の営業利益は、前年同期の205億円から163億円へ減りました。仲介事業の増減内訳では売買仲介が6億円の増益だったものの、不動産販売が51億円の減益でした。部門全体の減益は、売買仲介が不調だったことを意味しません。
販売益は、どの物件をいつ引き渡すかで期ごとの数字が変わります。継続的に顧客の売買を支える手数料と、自社物件の販売による利益を分ければ、営業活動の伸びと大型取引の時期を切り分けられます。流通を「資産を持たず、毎期安定する事業」とひとまとめにする見方は、この会社には当てはまりません。
渋谷で育てる複数の需要
渋谷の事業には、オフィスへ入居する企業、商業施設を訪れる人、ホテルに泊まる人という異なる顧客がいます。広域渋谷圏とは、東急グループが定める渋谷駅から半径2.5kmのエリアです。この地域の戦略は、建物の床を増やすことに加え、働く・訪れる・滞在する需要を育てるものです。
街の使い方と賃貸・宿泊の関係
会社は、企業の成長を支える取り組みを大小のオフィス需要へ、都市観光を滞在時間や宿泊・商業需要へつなげる方針を示しています。企業が成長して働く場所を広げることと、来街者が買い物をして宿泊することでは、不動産への需要の生まれ方が異なります。それぞれの利用目的に応える施設を持つことで、複数の収益機会に関わる設計です。
Shibuya Sakura Stageは、そのような複合用途を持つ案件の一つです。2023年11月30日に竣工し、オフィス、商業、住宅などの用途と歩行者ネットワークを整備しました。施行者は再開発組合で、東急不動産は参加組合員として参画しており、街区全体を同社だけで所有・開発した案件ではありません。
この案件では、建物の内部に異なる用途を入れることに加え、駅や周辺へ歩いて移動する経路の整備にも意味があります。働く人、住む人、買い物に来る人が同じ街区を使うため、床の用途と人の移動を一緒に考える必要があるからです。
会社は2026年3月期の質疑応答で、渋谷の利益増には商業やホテルも貢献したと説明しています。例として、ハラカドに2026年2月に開業したイベントスペースMAZEの利用にも言及しています。街で起こる活動が、賃貸以外の施設利用や宿泊へつながる点が、単にオフィスの所在地として渋谷を見る場合との違いです。
広域渋谷圏利益の読み方
会社が示す「広域渋谷圏利益」は、2025年3月期の190億円から2026年3月期には240億円へ増えました。この指標は、同エリアに関連するグループの収入から原価とエリア固有の経費を差し引き、マンション分譲益や投資家向け売却益などを除いたものです。4部門の区分とは別に、地域の収益力を捉えるための会社独自の集計です。
そのため、240億円をオフィス賃貸だけの利益として扱うことはできません。ホテルや商業などの活動も含む地域全体の数字です。先ほどの都市開発部門の利益へ240億円を上乗せするような計算も、集計範囲が重なるため適切ではありません。
オフィスでは、会社は2026年3月期の広域渋谷圏の賃料改定について、すべて増額で合意し、平均増額率が15%に迫ったと説明しています。これは当期に改定した契約の実績です。すべての保有オフィスの賃料収入が、一年間で一律15%増えたという意味ではありません。
この二つの開示から確認できるのは、地域全体の利益が伸び、改定対象のオフィス契約でも増額を実現したことです。企業支援や観光施策の一つひとつが、利益をいくら増やしたかまで分かるわけではありません。
管理運営の継続収入と売却益
管理運営部門には、建物の管理や改修工事に加え、ホテルなどの事業が含まれます。日々のサービスを提供して得る収入と、開発・運営した施設を投資家へ販売する収入が、同じ部門に入っている点が特徴です。
2026年3月期の内訳では、管理事業の売上は2,262億円、営業利益は138億円でした。会社は定額収入と改修工事の増加などを増益要因として説明しています。建物を継続して管理する収入に加え、必要な改修を行う工事の収入があるため、管理対象が存在するだけで毎年同じ売上になるわけではありません。
ホテルなどを含むウェルネス事業は、売上1,293億円、営業利益131億円でした。ホテルの売上は759億円で、会社は訪日客の需要を捉えた好調な運営を説明しています。一方、ウェルネス全体の減収には、イーウェルの株式の一部売却と持分法適用会社への移行が影響しており、同社の売上全体を子会社として連結に取り込む範囲から外れた影響です。利用状況に加え、決算に含める会社の範囲が変わっています。
管理運営部門の売却益が目立ったのは、続く2026年4〜6月です。営業利益は前年同期の45億円から212億円へ増え、増益額167億円に対し、ウェルネスの投資家向け売却等による増益寄与が166億円ありました。部門全体の大幅増益を、管理契約の増加やホテルの稼働改善だけの成果と受け取ると、実態から離れます。
ホテル事業では、宿泊サービスを提供する期間と、保有する施設を売却して利益を計上する時点が併存します。宿泊需要の改善は運営収益を支える一方、物件売却の有無はその期の部門利益を大きく動かします。継続的なサービスの伸びを評価する際には、こうした取引の寄与を分ける必要があります。
仕事の理解でも、建物管理の受託、改修工事、ホテルの運営、施設の開発・売却では、相手にする顧客と判断する内容が変わります。決算上は同じ部門でも、毎日の施設運営に携わる仕事と、投資を回収する取引を担う仕事があるということです。開発から運営までの担当の違いは、次の記事で工程に沿って整理しています。
事業内訳には連結処理前の参考値を含み、部門合計とは調整差があります。
再エネを外部顧客向け事業へ
東急不動産HDの再エネは、自社の建物で環境負荷を減らすための取り組みにとどまりません。発電所を開発し、保有して電力を売り、外部の顧客が持つ発電所の管理や電力供給にも関わる事業です。ここでは設備の規模、利益、顧客との取引を分けて捉えます。
設備容量と利益は別の数字
2026年3月末の稼働済み再エネ施設は223件で、発電容量は持分換算前で2,077MW、グループの持分に応じた換算後では1,473MWです。開発中を含む確保済みでは301件、持分換算前2,693MWとなります。MWは設備が発電できる能力を表す単位で、一年間に実際に発電した電力量や売上ではありません。
同じ発電容量でも、設備が稼働する期間や天候、売電条件が違えば得られる収入は変わります。開発中の施設は、確保済みの容量に含まれても、まだ売電収入を生んでいない場合があります。設備の拡大と、当期の利益の拡大は別の進捗として確認する必要があります。
2026年3月期の再エネ事業は、売上630億円、営業利益30億円でした。営業利益の内訳は、投資家向け売却等が21億円、それを除く部分が9億円です。一方、同じ説明資料にある「稼働済施設の売電利益114億円」は粗利益の指標です。粗利益は売上から原価を差し引いた段階の利益で、販売費・一般管理費も引いた営業利益とは異なります。
売電利益の指標では、未稼働施設の開発コストなどが除かれています。したがって、114億円を再エネ事業全体の最終的な採算として扱ったり、30億円との差額を特定の一つの費用と決めつけたりすることはできません。すでに電力を売っている施設の収益力と、将来の施設を育てる費用を含む事業全体の利益を、別の角度から示す数字です。
この年度は、リエネ・エナジーの2025年1月から2026年3月までの15か月分の決算を含む点にも注意が必要です。同社はリニューアブル・ジャパンとして2025年1月にグループへ参画し、2026年4月に社名変更とHD直下への再編が行われました。2026年4月に初めて取得した会社ではなく、年度間の比較には決算期間の差もあります。
安田不動産への供給で見る役割
外部顧客向けの仕組みが分かるのが、2026年4月1日に供給を始めた安田不動産の事例です。安田不動産が100%出資する安田グリーンエナジーが発電所を所有し、その電源などを使って安田不動産の8物件へ電力を供給する取り組みです。需要のある建物から離れた場所で発電する、オフサイトPPAと呼ばれる方式を採っています。
PPAは電力購入契約のことです。この事例では、リエネ・エナジーが発電所を開発・譲渡し、譲渡後も管理運営に関わります。電力を需要先へ届ける小売の役割は、東急不動産の子会社であるリエネが担います。
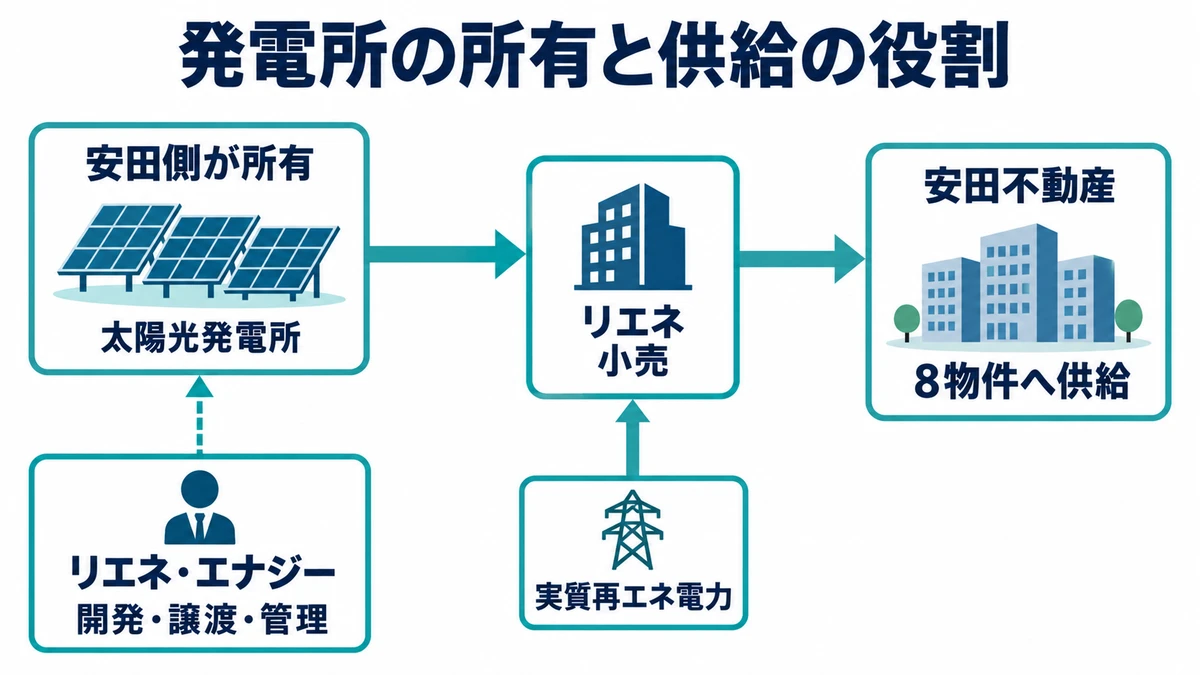
名前が似ていますが、リエネ・エナジーとリエネは別の会社です。前者が発電所の開発・管理に関わり、後者が小売として供給に関わると分ければ、発電所を売った後にもグループの仕事が残ることが分かります。所有者である安田側と、開発・管理・供給を担う東急不動産HD側の役割が組み合わさった取引です。
供給する電力は、取得した発電所からの電力だけではありません。リエネが調達する固定価格買取制度(FIT)由来の実質再エネ電力も組み合わせ、対象物件の電力を100%再エネ化するとしています。自社で保有する太陽光発電所だけで、すべての建物の需要を常時まかなうという説明ではありません。
「実質再エネ」は、電気に再エネ由来の環境価値を組み合わせる考え方です。リエネの別の供給事例では、FIT制度の対象発電所が持つ環境価値を「非化石証書」として電気に付ける仕組みが説明されています。発電所から受け取る電気の経路と、再エネとして扱う環境価値の両方を組み合わせています。
この事例は、発電所を保有して売電収入を得る以外にも、顧客へ電源を提供し、その後の管理や供給を担う事業の形があることを示します。管理には外部協力企業との連携も含まれ、取引価格や報酬、案件の利益率は公表されていません。ここで確認できる強みの方向は、設備を作るだけでなく、所有者と需要先の双方を支える機能を持つことです。
会社は再エネの事業範囲を、発電所の管理、資産運用、小売、電力の需給調整へ広げる方針です。天候で発電量が変わるため、電源の組み合わせや蓄電池の活用、売り先を確保する力も必要になります。発電設備の量を増やすことに加え、その電力を顧客が使える形で供給する能力が、事業を広げる条件になります。
証書の説明はリエネの別の供給事例に基づくもので、安田案件の証書調達先や契約条件の詳細を示すものではありません。
次の成長を左右する投資配分
東急不動産HDは、2031年3月期に営業利益2,200億円以上、純利益1,200億円以上を目指しています。現在の事業を大きくするだけでなく、保有資産からの収入、管理・手数料、売却利益の組み合わせを変えようとしています。4つの決算部門とは別に、収益の種類から投資方針を読む段階です。
安定収益を増やす目標と現在地
会社は営業利益を、賃貸や売電のインカム、仲介や管理・運営などのマネジメント&フィー、住宅分譲や不動産売却のキャピタルに分類しています。これまで説明した各事業を、部門名から利益の性質へ並べ替えたものです。
| 種類 | 2026年3月期 実績 |
2027年3月期 予想 |
2031年3月期 目標 |
|---|---|---|---|
| インカム | 17% | 16% | 20%以上 |
| マネジメント&フィー | 42% | 40% | 40〜50% |
| キャピタル | 41% | 44% | 30%程度 |
2026年8月公表時点。会社独自の営業利益分類であり、売上構成比ではありません。
2031年3月期は、インカムとマネジメント&フィーを合わせた安定利益の比率を高める目標です。会社は売却による利益額も維持・拡大しながら、それ以上に安定的な利益を伸ばす方向を示しています。売却利益の割合を下げることと、売却利益の金額を減らすことは、異なる目標です。
足元では、2027年3月期の予想構成はインカム16%、マネジメント&フィー40%、キャピタル44%です。キャピタルの比率は前期実績の41%から上がる予想であり、中長期の目標と同じ方向へ毎年進んでいるわけではありません。通期営業利益1,900億円という予想も含め、実績と将来の目標は分けて評価する必要があります。
2025年に公表した計画では、2025〜2030年度の累計グロス投資は約3.8兆円、資産売却などを差し引いたネット投資は約1兆円です。グロス投資のうち都市開発に約2.1兆円、戦略投資に約1.4兆円を配分し、戦略投資の中には再エネ5,300億円などを置いています。再エネが今後の投資先として大きな位置を占める計画です。
グロス投資の全額を新しい借入だけで賄う計画ではなく、保有資産の回収も織り込んで次の投資へ回す設計です。投資額とネット投資額の差からも、取得するだけでなく、回収の実行が計画の前提にあることが分かります。
再エネの投資計画5,300億円は、将来の開発・取得を含む複数年の累計です。現在の年間営業利益30億円との間には、施設を稼働させ、保有・売却や管理・小売によって利益に変えるまでの時間差があります。
投資額は計画、構成比は会社独自の利益分類です。
海外損失と金利から見える制約
投資先が広がる一方、すべての事業が利益を生んでいるわけではありません。2026年3月期の海外事業は98億円の営業損失で、前期の161億円の損失から改善したものの赤字でした。会社は米国の開発投資で損失が出てきたことを踏まえ、取得した年度から利益に寄与する既存賃貸物件などへ配分する方針を説明しています。
海外事業は、再エネや物流施設、資産運用などと同じ戦略投資部門に含まれます。同年度の事業別営業利益は再エネ30億円、物流施設などのインダストリー事業136億円、資産運用66億円に対し、海外がマイナス98億円でした。戦略投資部門全体の132億円を見るだけでは、黒字事業の貢献と海外の損失が相殺されていることが見えにくくなります。
米国の425 Parkについて、会社は2026年5月の質疑応答で、満室であっても高金利のもとでは割安な売却になる可能性があり、現時点は売る時期ではないとの判断を示しました。建物が使われているかと、希望する条件で投資を回収できるかは別の問題です。このように希望する条件での売却を待つ判断は、次の投資へ回す資金の回収時期にも関わります。満室でも回収を急ぐとは限らず、売却条件と保有中の調達費を併せて判断する必要があります。
グループ全体でも、2026年3月期の支払利息は209億円と、前期の140億円から増えました。有利子負債は1兆8,269億円で、通常のD/Eレシオは2.0倍です。D/Eレシオは有利子負債を自己資本で割った指標で、2.0倍は有利子負債が自己資本の約2倍という意味です。将来目標の1.8倍以下に対して、投資と財務余力をどう両立するかが残る課題です。
資料には、ハイブリッド調達の格付上の資本性を考慮したD/Eレシオ1.8倍も併記されています。ハイブリッド調達は負債の性質を持ちながら、格付上は一部を資本に近い性質として認められる調達です。その認定額を考慮した比率なので、通常の2.0倍とは計算の扱いが異なります。現在の1.8倍という表示だけを取り出し、通常のD/Eレシオによる目標をすでに達成したと読むことはできません。
会社は、想定を上回る金利や建築費の上昇などを踏まえ、2027年に中期経営計画の更新を公表する予定です。インカムとフィーを伸ばす方向を維持しながらも、どの資産に、いつ、いくら投じるかは見直すとしています。2025年公表の投資配分を、そのまま確定した支出額として扱う段階ではありません。
東急不動産HDの企業分析で残る判断点は、顧客接点を増やすことが、手数料の成長と自社投資の採算の両方につながるかです。売買仲介は足元でも伸び、再エネでは発電所の譲渡後に管理・供給を担う実例が生まれています。一方、予想利益では売却益の比率が上がっており、継続的な収益を厚くする計画は、これからの投資と運営で実現していく段階にあります。
開発した資産を持ち続けるか、売却して次の投資へ回すかによって、利益の出る時期と必要な資金は変わります。東急不動産HDの仲介・ホテル・再エネを通じて見た違いを、デベロッパーの基本的な事業工程に戻して整理する場合は、次の記事が土台になります。