
住友不動産を知るには、分譲マンションや新宿の高層ビルの名前から、もう一歩踏み込む必要があります。同社の利益を最も大きく支えるのは不動産賃貸であり、その利益を生む資産を長く保有し、建て替えや新規開発によって更新することが事業の中心にあります。
ただし、保有していれば自動的に利益が増えるわけではありません。入居企業との賃料交渉、工事費、借入金の利息、開発から稼働までの時間が成果を左右し、住宅販売や仲介の動きも会社全体の業績を変えます。
この記事では、2026年3月期の通期決算と2027年3月期第1四半期の実績を軸に、東京の賃貸基盤、芝公園の建て替え、インドのムンバイへの投資をつなげて説明します。将来の開発規模や利益は会社の計画として扱い、すでに稼いだ金額と区別します。資料確認日は2026年10月8日です。
住友不動産の利益を支える事業
住友不動産の事業は、ビルやマンションを開発するだけでは終わりません。保有して貸す、自社の商品を売る、顧客の住宅を建てる・改修する、売り手と買い手を仲介するという異なる稼ぎ方を持っています。
賃貸が最大の利益源になる構造
2026年3月期の連結売上高は約1兆578億円、営業利益は約2,992億円でした。部門別の営業利益を見ると、不動産賃貸が約2,102億円で最も大きく、不動産販売の約762億円を上回っています。
| 事業・調整項目 | 2026年3月期営業利益 | 主な収益の源 |
|---|---|---|
| 不動産賃貸 | 2,101.8億円 | オフィス・住宅の賃貸、ホテル・ホール等の運営 |
| 不動産販売 | 762.2億円 | マンション等の分譲、住宅管理等 |
| ハウジング | 134.2億円 | 戸建住宅の建築・改修請負 |
| ステップ | 236.0億円 | 不動産の売買仲介・販売代理 |
| その他 | 54.5億円 | その他事業 |
| 部門合計 | 3,288.8億円 | 会社開示の合計値 |
| 全社費用等の調整 | △297.2億円 | 各部門に配分しない費用等 |
| 連結営業利益 | 2,991.6億円 | 調整後の会社全体 |
百万円の開示値を億円に換算し小数第1位まで四捨五入。端数処理により内訳の合計と合計欄は一致しない場合があります。
賃貸では、建物を保有するための投資を先に行い、入居企業や居住者などから賃料を受け取ります。建物の管理費や減価償却費などを差し引いて利益を得るため、床をどれだけ貸せるかだけでなく、どの賃料で貸せるかが重要です。
賃貸部門の利益全額がオフィスビルから生まれるわけではありません。住宅賃貸に加え、ホテルやイベントホールなども含まれるため、表の約2,102億円をそのまま「オフィスの利益」と読み替えると事業の実態からずれます。
また、部門の利益を合計すると連結営業利益より大きくなります。これは本社の費用などを最後に調整するためであり、「賃貸利益÷連結利益」の比率を、各事業が合計100%になる利益構成比として使うことはできません。ここで読み取れるのは、賃貸が部門利益の最大の源であるという点です。
住宅販売・請負・仲介では、顧客から受け取る対価が違う
不動産販売では、自社で土地を取得し、建物を開発して購入者へ引き渡します。販売価格から土地・建築などの原価を差し引くため、販売戸数が多いだけでなく、仕入れた資産をどの価格で売るかが利益を左右します。
ハウジングは、顧客から住宅の建築や改修を請け負う事業です。自社の販売用マンションを買ってもらう仕事とは異なり、顧客の注文を受けて工事を行い、契約上の引渡義務を果たして顧客が不動産の支配を得た時点で売上を計上します。受注が増えても、その四半期に引き渡す工事が少なければ業績は悪化し得ます。
ステップの中心は不動産売買の仲介で、取引を支援する対価を得ます。仲介した物件の価格全額が自社の売上になるわけではなく、手数料などが収益になります。このため、分譲の販売戸数、請負の受注棟数、仲介の取扱件数を同じ「販売量」として比較することはできません。
事業区分にも変更がありました。2026年3月期にはマンション管理が賃貸から販売へ、インテリア販売が旧完成工事から販売へ移っています。本記事の通期比較は、同じ決算短信で組み替えられた前年数値を使っています。
開発費を先に支出し、保有や販売によって回収する仕組みは、デベロッパー全体に共通する基礎です。業界全体の流れから理解したい場合は、次の記事で整理しています。
ビルを保有し続けることで、何を得ているか
住友不動産の賃貸事業は、過去の開発の積み重ねから成り立っています。保有する意味は毎年の賃料だけでなく、周辺の土地や交通との関係を変え、将来の建物の使い方を選び直せることにもあります。
新宿から都心へ積み上げた資産と、賃料を上げる仕事
同社は1949年に泉不動産として設立され、1957年に現在の社名へ変更しました。1974年の新宿住友ビル、2002年の泉ガーデンタワー、2016年の六本木グランドタワーなど、長い時間をかけて都心の大規模開発を重ねています。
2026年3月末の賃貸延床面積は620.5万㎡で、そのうち東京都区部が590.2万㎡を占めます。ただし、全体には自社所有547.2万㎡とサブリース73.3万㎡が含まれます。サブリースは借り受けた建物を転貸する形であり、すべてを自社所有の床面積として数えることはできません。
延床面積も、そのまま賃料を得られる貸室面積ではありません。廊下なども含む建物全体の規模を表すため、面積の大きさは事業基盤を知る手掛かりになりますが、収入を求めるには貸せる面積、稼働率、賃料を分けて考える必要があります。
足元では、この資産基盤の収益性が改善しています。組替え後の賃貸営業利益は、2025年3月期の約1,887億円から2026年3月期の約2,102億円へ増加しました。会社は既存ビルの稼働改善と賃料改定に加え、中野駅前・新宿南口ビルの通期寄与、住宅・ホテル等の単価や稼働の改善を要因として挙げています。
竣工後1年を経過した既存オフィスの空室率は、2025年3月末の5.8%から2026年3月末に4.3%、同年6月末に3.6%へ低下しました。一方、会社は空室率を極限まで下げることだけを目標にしていません。入居企業の増床に対応する余地を持ち、適正な賃料を得ることも重視すると説明しています。
空いた床を急いで安く埋めるか、条件を保って次の契約を待つかは、保有者の収益に関わる判断です。既存の入居企業が同じビルや周辺で面積を増やせれば、その企業の成長に合わせて取引を広げる余地も生まれます。稼働率と単価の両方を見ることで、ビルを貸す仕事の中身が見えてきます。
会社は2026年5月の説明で、賃料改定の上げ幅が平均7%台だったとしています。ただし、これは改定対象となった契約の説明であり、全保有ビルの賃料収入が一斉に7%増えたという意味ではありません。新規契約と既存契約の更新では、値上げが業績へ反映される時期も異なります。
芝公園の建て替えで変わったもの
保有資産を更新する具体例が住友芝公園ビルです。同社は1986年竣工の旧ビルと芝公園ハイツに、取得した周辺の土地を加えて一体的に建て替えました。古い建物をそのまま貸し続ける以外に、土地をまとめ直して次の建物へ投資する選択肢を持っていたことが分かります。
| 比較項目 | 旧ビル | 新ビル |
|---|---|---|
| 敷地面積 | 1,013坪 | 1,284坪 |
| 延床面積 | 6,355坪 | 12,012坪 |
| 基準階面積 | 259坪 | 411坪 |
会社の新旧比較による、小数点以下省略の面積。隣接地の取得を含む比較です。
基準階は、そのビルで標準となるオフィス階を指します。基準階面積が広がれば、企業が同じフロアに人や機能をまとめるための選択肢が増えます。さらに、芝公園では駅との接続や緑地なども整備され、建物の中の床だけでなく、働く場所へのアクセスや周辺環境も変わりました。
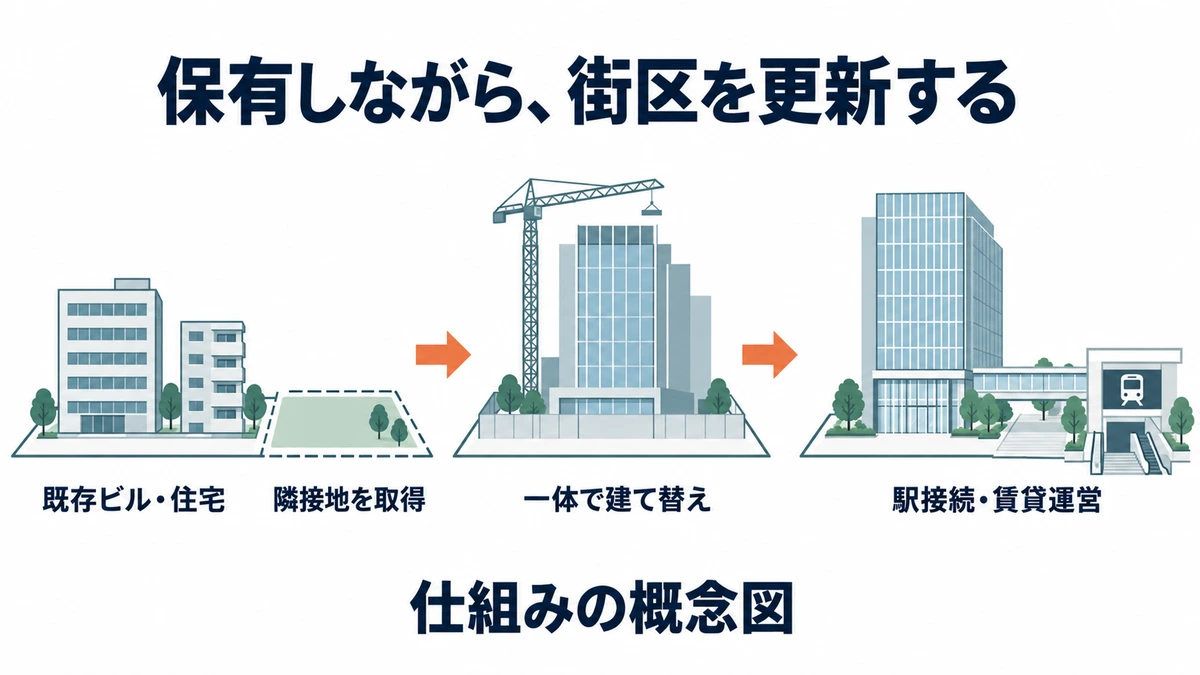
ここで、延床面積が約1.9倍になったことを、利益も同じ倍率になるという話にはできません。追加の土地取得費、建築費、貸室の割合、賃料や運営費が異なるためです。図は建て替えの仕組みを示しており、実際の建物配置や面積比を再現したものではありません。
2026年8月5日に竣工したという発表は、街区全体についてのものです。6月末までの四半期決算には、すでに芝公園ビルが契約率9割超で稼働を開始したと記載されています。全体の完成日と、オフィスが稼働し始める時期は必ずしも一致しません。
この事例から見ると、住友不動産の長期保有は「建てた後は待つ」という事業ではありません。建て替え対象の建物では、工事中に従来の賃料を得られない期間が生じます。他の稼働資産から会社全体の収入を得ながら、どの物件を更新し、完成後にどんな貸室で賃料を得るかを判断する事業です。
利益が増えても、資金と金利の確認が必要な理由
ビルを保有するには、多額の資金を長く使い続けます。賃貸の営業利益が増えていることと、新たな開発や借入返済に使える現金が増えていることは、分けて考える必要があります。
賃貸の利益と、会社全体に残る現金を分ける
会社資料には、2026年3月期の「賃貸キャッシュフロー」として約2,812億円が示されています。これは賃貸営業利益約2,102億円に、減価償却費約710億円を加えた会社定義の指標です。賃貸事業が生む資金の力を捉えるための数字で、連結キャッシュフロー計算書の営業キャッシュフローとは異なります。
減価償却は、建物などの取得費を使用する期間に分けて費用にする会計処理です。その年の費用になっても、その年に同額の現金が出ていくわけではありません。そこで利益へ足し戻すと資金創出力を考えやすくなりますが、税金、販売用不動産への支出、新たな設備投資まで含めた手元資金の増減にはなりません。
実際に2026年3月期の連結営業キャッシュフローは約1,273億円で、賃貸キャッシュフローより小さい数字でした。会社は営業キャッシュフローが前年より減った理由として、棚卸資産の増加や税金の支払増加などを挙げています。販売する予定の土地・建物にも先に資金が必要になるため、賃貸が好調でも会社全体の資金の入り方は変わります。
投資キャッシュフローは約1,544億円の支出超過です。固定資産の取得やムンバイの現地事業への増資といった支出がある一方、政策保有株式の売却などによる収入も含まれます。この数字は収入と支出を差し引いた額であり、総投資額そのものではありません。
したがって、住友不動産の投資余力を「賃貸キャッシュフローが約2,812億円あるから、全額を自由に開発へ使える」と捉えるのは適切ではありません。賃貸で得た資金から、販売用不動産、税金、開発投資、借入返済などへ配分する必要があります。
固定金利の借入でも、利息の負担は増える
2026年3月末の連結有利子負債は約3兆9,759億円でした。長期比率は94%、固定金利比率は81%であり、借入のすべてが短期間に返済や金利見直しを迎える構成ではありません。長期の資産保有に対して、調達の条件も長く確保する考え方が読み取れます。
それでも、固定金利なら金利上昇と無関係になるわけではありません。満期を迎えた借入を新しい条件で借り換えたり、新規開発のために追加調達したりすると、その時点の金利が負担に反映されます。会社は年間の借換対象をおおむね3,000億〜4,000億円と説明しています。
2026年5月の会社資料では、支払利息を2026年3月期の272億円から、2027年3月期は372億円へ増加すると見込んでいました。同じ資料の賃貸営業利益予想は2,240億円です。賃料改定や新規ビルの稼働で利益を伸ばしても、営業利益の後で差し引く利息が増えれば、経常利益の伸びはその影響を受けます。
営業利益に利息などの営業外損益を反映すると経常利益になり、さらに特別損益や税金などを反映して純利益に至ります。会社は株式売却益も活用する方針ですが、株式を売って得る利益と賃貸の継続的な収益は性格が異なります。投資有価証券売却益は特別利益であり、経常利益を計算する段階で支払利息を相殺するものでもありません。本業の改善、資金調達コスト、保有株の売却を混ぜないことが、業績の持続性を読むために必要です。
この違いは直近の決算にも表れています。2026年4〜6月の親会社株主に帰属する四半期純利益は前年同期比15.4%増でしたが、営業利益は1.0%増でした。同四半期の投資有価証券売却益は約160億円で前年の約51億円より増えており、純利益の伸びをそのまま不動産事業の成長率とは呼べません。
東京とムンバイで進む投資と、収益化までの段階
現在の賃貸資産から得る収益は、次の資産をつくる投資とつながっています。ただし、東京で稼働しているビルと、新たな都市で開発する案件では、収益が発生するまでの段階が異なります。
東京では、既存ビルの改善と開発案件の稼働が重なる
2026年5月に更新された3か年の資金配分計画では、2026年3月期から2028年3月期の基礎事業収入を1兆800億円、マンションや株式の売却収入を8,000億円と見込み、成長投資に7,000億円を配分しています。これは会社の計画であり、3年分の入金がすでに完了したという意味ではありません。
基礎事業収入も法定の営業キャッシュフローではなく、賃貸・ハウジング・ステップの営業利益に減価償却などを加えた会社の管理上の区分です。ここで押さえたいのは、継続事業の収益だけでなく、マンションや保有株の売却で得る資金も組み合わせ、開発へ振り向ける設計になっていることです。特定のビルの賃料が、そのまま特定の海外案件へ送られるという対応関係ではありません。
東京の将来案件の一つが、八重洲二丁目中地区の「YAESU CORE」です。2026年8月の発表では2029年1月末の竣工を予定し、住友不動産は鹿島建設、UR都市機構、阪急阪神不動産、三井不動産とともに参加組合員として参画しています。
全体の延床面積は約39万㎡ですが、共同事業全体の数字です。住友不動産だけが同じ面積を保有し、その収入を独占するわけではありません。会社の開発一覧にも第三者の持分を含む面積があるため、大型案件の総面積を足し上げるだけでは、同社に帰属する将来収益の規模は求められません。
東京で足元の業績へ寄与するのは、こうした将来の案件だけではありません。すでに稼働するビルの空室解消・賃料改定と、竣工済みビルの通期寄与が先に現れます。賃料改定による収益の改善と、開発面積の拡大による収益の増加には、時間差があります。
ムンバイでは、新たな賃貸事業の拠点をつくる
ムンバイへの進出は、東京とは違う場所に賃貸事業の基盤を築く投資です。同社は2019年に現地法人Goisu Realtyを設立してBKC地区の土地を取得し、オフィス開発を進めてきました。2026年5月には、既に投じた金額を含め、今後約10年で総事業費1兆円規模を目指すと説明しています。
BKCはムンバイのバンドラ・クルラ・コンプレックスを指します。同社の第1号案件の公式ページには、2026年4月時点の情報として、同年9月末の竣工予定が掲載されています。本記事の確認時点では実際の竣工・賃貸開始を裏付ける新しい発表を確認できていないため、予定日を過ぎたことだけで完成実績とは扱いません。
この事業で会社が強調しているのは、資金だけを出す投資とは異なる関与です。決算説明会では、社員が許認可の交渉、施工業者の選定、工程管理、資材調達などに直接関わると説明しています。土地の取得後も、建設を進め、入居企業を見つけ、運営につなげる機能が必要になります。
東京で培った開発の機能を新しい都市でも担う、というのが会社の説明から読み取れる狙いです。一方で、直接関われば許認可や建設の遅れ、テナント誘致などの問題がなくなるわけではありません。1兆円という投資構想の大きさより、各案件が建設・契約・稼働のどの段階にあるかが、収益化を読むうえでは重要です。
会計上の範囲にも留意が必要です。Goisu Realtyは2026年3月期の有価証券報告書で非連結子会社とされています。子会社ではあっても、その資産や売上などを連結財務諸表へ直接合算する対象には含まれていないため、現地の投資額や将来の利益を、現在の連結賃貸部門へそのまま足すことはできません。本記事では、将来どの時点で連結業績へ反映するかまで断定していません。
東京には現に賃料を生んでいる資産があり、ムンバイには新たな拠点を育てる投資があります。両者を同じ年の利益率で並べるより、既存収益を維持しながら長期投資を支えられるか、投資先で実際の稼働に進めるかという二つの問いに分ける方が、現在の住友不動産を捉えやすくなります。
保有だけでなく、売却する事業も育てる
賃貸が大きな利益源であることと、資産を売らないことは同義ではありません。住友不動産はマンション分譲で利益を得ており、収益物件の分譲を育てる方針も示しています。
完成在庫は、販売時期と建築費の影響を考える材料になる
2026年3月期に売上計上した分譲戸数は、マンション・戸建・宅地を合わせて3,368戸でした。同じ資料のマンション契約戸数は2,398戸ですが、契約した年と引き渡して売上を計上する年は一致しません。商品の範囲も違うため、この二つの数字の差をそのまま売れ残りの増減とは解釈できません。
会社は2026年5月の説明で、6,000戸超の完成在庫を持ち、当面の利益を支えると述べています。この数字には、翌期以降に引き渡す契約済みの住戸も含まれます。一方、2026年3月末の完成済み未契約マンションは1,461戸であり、「6,000戸超が売れずに残っている」とするのは誤りです。
完成済み物件は建築工事が終わっているため、新たに建てる物件に比べて、これからの工事費上昇の影響を受けにくいという会社の説明には理由があります。過去にかけた原価で完成した商品を、どの時期にどの価格で販売・引き渡すかが利益を決めます。ただし、販売価格や需要が想定どおりになる保証ではありません。
この仕組みでは、戸数が減っても、販売する物件の単価や採算によって利益の減り方は変わります。逆に、完成在庫を持つ間は資金を回収し切っていない状態です。利益率を維持するための販売判断と、資金を早く回収する判断には両方の視点が必要で、在庫が多い・少ないという一つの数字だけでは良否を決められません。
収益物件分譲を、マンションに並ぶ柱へ育てる方針
2026年3月期の有価証券報告書では、投資家向けの収益物件分譲を、マンション分譲に並ぶ柱へ育てる方針が示されています。土地を取得して建物をつくり、テナントを誘致したうえで、賃料収入を求める投資家へ売却する事業です。
背景には、マンションの供給量を増やし続ける難しさがあります。会社は、土地代・建築費の高騰で事業化できる地域が狭まり、住宅市場も新築から既存へ変化しているため、持続的な供給拡大は困難と判断しています。その会社判断に基づき、マンションに加えて投資家向けの商品を開発し、国内の分譲事業を成長させようとしています。
マンションの分譲では主に住戸を購入者へ売りますが、収益物件分譲では「借り手がつき、賃料を生む建物」が商品になります。開発の機能に加え、テナントを誘致し、収益が見込める状態を整える機能が販売へつながります。自社で長期保有する場合と、収益化した資産を売却する場合で、開発後の資金回収方法が分かれます。
保有資産についても、会社は中期計画ごとに評価し、保有を続ける、そのまま売る、建て替えて質を高める、開発して売るといった選択肢を検討するとしています。主力として長く保有する資産と、活用方法を見直す資産を区別する考え方です。芝公園の建て替えは、このうち保有資産を更新する側の具体例として理解できます。
したがって、「住友不動産は絶対にビルを売らない会社」という整理では、現在の方針を捉えきれません。賃貸の基盤を重視しながら、売却する事業や資産の選別も進める、という説明の方が資料に沿っています。
もっとも、この分譲強化は、現在すでにマンションと同じ利益を生んでいるという話ではありません。会社は本格的な業績寄与を、現在の3か年計画の次に当たる第11次中期経営計画以降と見込んでいます。また、REIT設立については決算説明会で現状メリットを感じていないと述べており、収益物件の売却と自社REITの設立を一つの方針として結びつけることもできません。
直近決算から見える、住友不動産の強みと課題
ここまでの事業構造を直近の決算に当てはめると、賃貸の改善が会社を支える一方、それ以外の事業では異なる動きが起きていることが分かります。2026年4〜6月の結果を、一律に「不動産市場が好調だった」とまとめることはできません。
| 部門営業利益 | 2025年4〜6月 | 2026年4〜6月 |
|---|---|---|
| 不動産賃貸 | 529.2億円 | 581.3億円 |
| 不動産販売 | 506.5億円 | 489.4億円 |
| ハウジング | △25.5億円 | △40.3億円 |
| ステップ | 62.5億円 | 46.2億円 |
両年とも4〜6月の連結部門値を億円へ換算し、小数第1位まで四捨五入。主要4部門を抜粋し、その他・全社調整は省略しています。
ハウジングでは、売上計上した住宅が前年同期の1,076棟から923棟へ減少し、赤字が拡大しました。一方、受注棟数は2,135棟から2,148棟へ増えています。受注と引渡し・計上の時期が異なるという事業の仕組みが、そのまま四半期業績の読み方につながります。
ステップでは、引渡基準の仲介件数が7,517件から5,818件へ減りました。会社は、都心を中心に価格上昇が取引件数の減少につながったことに加え、給与制度の改革や店舗に関わる費用などの影響を説明しています。物件価格の上昇は、保有資産や販売単価にとって好材料になる一方、仲介では取引の成立を減らす方向にも働き得ます。
オフィス市場では、三鬼商事の東京ビジネス地区の平均空室率が2026年3月の2.22%から9月の1.85%へ低下し、9月の平均募集賃料は1坪当たり23,985円となりました。ただし、都心5区の一定規模以上の貸事務所を対象とする調査です。住友不動産の既存オフィス空室率とは対象が異なり、募集賃料も同社が実際に受け取っている賃料ではありません。
市場の引き締まりは賃料交渉の環境を考える補助材料になりますが、住友不動産の成果を決めるのは、自社物件でどれだけ契約条件や稼働を改善できるかです。同時に、開発中の支出や借換時の金利負担を吸収できるかも問われます。外部市場の追い風と、会社が実現した成果を分けることで、好調さの中身を説明できます。
住友不動産の強みは、東京で積み上げた賃貸資産を継続的な利益源とし、賃料改定、新規稼働、建て替えによって更新できる点にあります。一方で、その基盤を維持・拡大するには長い期間の資金が必要であり、金利や工事、販売回収の条件から自由にはなれません。
現在の企業像は、その賃貸基盤を持ちながら、ムンバイで新たな拠点を育て、投資家向け分譲も次の収益源へ広げようとしている会社です。当面は東京の賃貸基盤が収益を支え、ムンバイと投資家向け分譲は、これからの収益源を広げる役割を担います。
他の大手との違いを知るには、会社の印象より、利益源、保有資産、売却による回収、開発への投資を同じ軸で比べると整理しやすくなります。三井不動産と三菱地所については、次の記事でその違いを説明しています。