
三井不動産と三菱地所は、どちらもオフィス、住宅、商業施設などを手がける総合デベロッパーです。扱う建物の種類を並べるだけでは、会社の違いがなかなか見えてきません。
同じ2026年3月期で比べると、営業利益の規模は三井不動産、売上高営業利益率は三菱地所が上回り、営業活動による資金の純増も三菱地所が大きいという結果でした。ところが翌期の4〜6月には、前年の大型引き渡し・販売の反動と当期の海外売却によって、両社の営業利益は逆方向に動きます。事業の種類だけでなく、保有資産と投資・回収の時期まで見ることで、この違いを説明できます。
この記事では、両社の2026年3月期の連結決算を同じ期間で比較し、日本橋・丸の内周辺の開発や投資方針までつなげます。最新の動きとして扱うのは、2026年8月に公表された2026年4〜6月期決算です。資料の確認日は2026年10月7日です。
両社の違いをつかむ
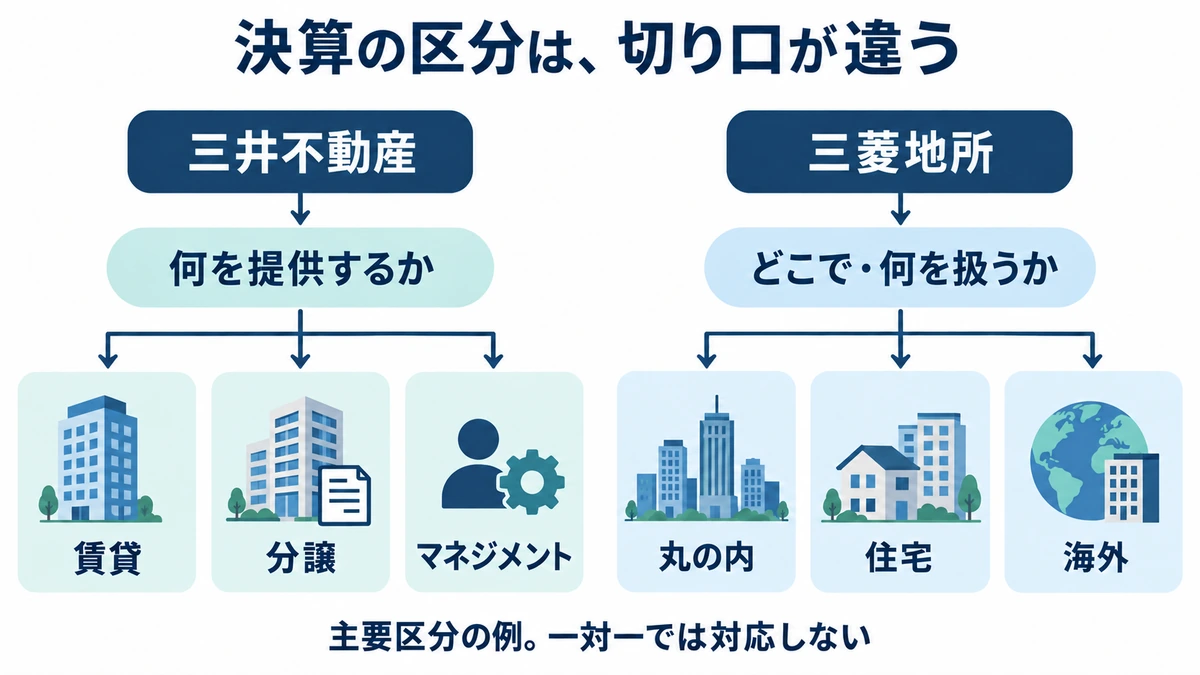
三井不動産は賃貸と分譲に加え、管理・仲介などのマネジメントやホテル等の施設営業からも利益を得ています。三菱地所は丸の内の賃貸基盤を持ちながら、国内のコマーシャル不動産、住宅、海外などにも利益源を広げています。
| 比較の視点 | 三井不動産 | 三菱地所 |
|---|---|---|
| 開示区分の違い | 賃貸・分譲・マネジメントなど、提供する事業機能から見る | 丸の内・コマーシャル不動産・住宅・海外など、地域や用途を含む区分から見る |
| 歴史を読む拠点 | 日本橋に加え、埋立・超高層ビル・大型商業施設へ広がってきた事業 | 丸の内の土地を起点とする事業と、建て替え・エリア更新の積み重ね |
| 2026年3月期の営業利益・利益率 | 3,978億円・14.7% | 3,297億円・18.9% |
| 同年度の営業活動による資金の純増 | 1,453億円。販売用不動産の増加が資金を使う方向に働いた | 5,089億円。棚卸資産の減少が資金を増やす方向に働いた |
両社とも、資産を長く保有して賃料を得る事業と、開発・売却で資金を回収する事業を持っています。表の開示区分は、その共通する事業を各社がどう分類して報告しているかの違いです。業績の差は同じ利益指標で比べ、分類の違いから一方だけが特定の戦略を採るとは判断しません。
建物の開発から投資回収までの基本的な仕組みを先に確認したい場合は、デベロッパーの事業全体を説明した記事がつながります。
決算に表れる収益構造
規模を比較するには、同じ期間・同じ利益の段階を揃える必要があります。まず全社の連結実績を並べ、その後で、それぞれの会社の中にある利益源を確認します。
全社の規模と利益率
2026年3月期は、三井不動産の売上高・営業利益・親会社株主に帰属する当期純利益が、いずれも三菱地所を上回りました。営業利益は、売上から原価と販売費・一般管理費を引いた利益です。その後に営業外損益や特別損益、税金などを反映し、子会社の他の株主に帰属する分を除いたものが、表の当期純利益になります。
| 項目 | 三井不動産 | 三菱地所 |
|---|---|---|
| 売上高/営業収益 | 27,097 | 17,461 |
| 営業利益 | 3,978 | 3,297 |
| 親会社株主に帰属する当期純利益 | 2,787 | 2,225 |
| 総資産(期末) | 101,035 | 85,662 |
| 売上高営業利益率 | 14.7% | 18.9% |
| 自己資本当期純利益率(ROE) | 8.7% | 8.5% |
対象期間は両社とも2025年4月1日〜2026年3月31日、日本基準。
営業利益率は、売上からどの程度の営業利益を得たかを表します。住宅を販売すれば、販売価格が売上に入り、土地・建物の原価も費用に入ります。賃貸では賃料が売上になるため、売買と賃貸の組み合わせが違えば、会社全体の利益率も変わります。
そのため、この表から「三菱地所の方が全事業で採算に優れる」とまでは言えません。実際、株主の持分に対してどれだけ最終利益を得たかを示すROEは、三井不動産8.7%、三菱地所8.5%と近い水準です。利益率、資産の使い方、資金調達の組み合わせを分けて考える必要があります。
三井不動産の利益は、賃貸以外にも厚みがある
三井不動産は、2026年3月期に営業利益3,978億円に加え、独自の指標である「事業利益」4,451億円を示しています。営業利益に、持分法投資損益(不動産分譲を目的とする関係会社の株式売却損益を含む)と固定資産売却損益を加えた指標です。以下の三井不動産の事業別の説明は、この事業利益に揃えています。
持分法投資損益とは、持分法を適用する関連会社などの利益・損失のうち、自社に帰属する分を決算へ取り込むものです。すべての投資先が対象ではなく、会計基準上は営業外損益に入ります。三井不動産の事業利益は、こうした営業利益の外にある投資の成果も加えて、不動産事業を評価するための指標です。
賃貸の事業利益は約1,770億円、分譲は約1,932億円です。分譲には個人向け住宅だけでなく、投資家向けの物件売却なども含まれます。住宅の購入者と、賃貸物件を投資対象として買う投資家の双方が、投資回収の相手になっています。
さらに、マネジメントが約809億円、ホテル等の施設営業が約463億円、その他が約102億円あります。これら5部門の利益の合計から、配分されていない全社費用や部門間取引の消去などの調整額約625億円を差し引くと、全社の事業利益約4,451億円につながります。
マネジメントには、物件の運営を担うプロパティマネジメントや、不動産投資の運用を担うアセットマネジメント、仲介などが入ります。物件を自ら保有することの対価と、管理・運用・取引を支援する仕事の対価を分けると、賃貸との違いが理解できます。施設営業も、単に施設を貸す区分ではなく、ホテル・リゾートやスポーツ・エンターテインメントなどを営業する区分です。
この内訳から分かるのは、建物を保有して賃料を受け取るだけでは会社全体を説明できないことです。物件を売り、管理・仲介などのサービスを提供し、施設を営業するという複数の取引が利益を支えています。有名な商業施設の印象だけで、三井不動産の収益構造を捉えるのは不十分です。
事業利益を三菱地所の営業利益と直接比較していません。
三菱地所は、丸の内以外の利益源も大きい
三菱地所の2026年3月期の事業別営業利益は、コマーシャル不動産が約1,357億円、丸の内が約975億円、住宅が約573億円、海外が約571億円でした。丸の内は重要な収益基盤ですが、それだけが利益源ではありません。
「コマーシャル不動産」という名称も、買い物をする商業施設だけを意味するわけではありません。三菱地所のこの区分にはオフィスを中心に、商業施設、物流施設、ホテル、空港などの開発・賃貸・運営・管理が含まれます。「丸の内」事業も住所としての丸の内だけではなく、大手町・丸の内・有楽町地区が対象です。
三井不動産の「賃貸」と三菱地所の「丸の内」を比べると、前者は稼ぎ方、後者は地域を中心とする区分であり、対象が揃いません。同じオフィスでも、どの地域にあり、どのように事業を行うかによって、決算上の入る場所が異なります。
三菱地所には、投資マネジメントや設計監理・不動産サービスなどの事業もあります。ただし、2026年3月期の投資マネジメント利益には、成果報酬であるインセンティブフィーの調整や一過性費用の影響が含まれます。一年の部門利益が小さいことだけから、その事業の役割まで小さいと判断するのも早計です。
住宅事業の範囲にも違いがあります。三菱地所の住宅事業には、マンション等の販売のほか、管理・リフォーム・仲介などが含まれます。同じ住宅の分野でも、販売による収益だけを切り出した数字と、引き渡し後のサービスも含めた数字では、会社の特徴として読み取れる内容が変わります。
利益源としては、三井不動産では賃貸と分譲に加えてマネジメントが寄与し、三菱地所ではコマーシャル不動産が丸の内を上回る営業利益を生んでいます。どちらも有名な一つの地域や施設だけでは、利益の全体像を説明できません。
部門利益のほか全社費用等の調整があるため、部門の合計と全社利益は一致しません。
保有と売却の組み合わせ
不動産を長く保有すれば賃料を得られますが、土地・建物に投じた資金も長く残ります。売却は、開発や運営で高めた価値を利益と現金に変え、次の投資へ向かう手段です。両社はこの二つを組み合わせています。
三井不動産の分譲と資産入れ替え
三井不動産の2026年3月期の国内住宅分譲は、売上高約4,394億円、事業利益約1,120億円でした。有価証券報告書は、三田ガーデンヒルズやパークシティ高田馬場などの引き渡しを説明しています。完成した住宅を購入者へ引き渡すことが、その年度の売上と利益につながります。
住宅の取得や建設の支出は、引き渡しより前に発生します。多数の物件を並行して進めていても、大型案件の引き渡しが重なった年度と、次の案件へ資金を投入する年度では、利益と現金の動きが変わります。分譲利益の大きさには、販売の採算だけでなく、この工程の位置も関わります。
投資家向け物件の売却も、会社の成長を支える回収手段です。さらに三井不動産は、販売用不動産に限らず固定資産も含めて回転させる方針を示しています。何年保有したかだけでなく、その物件に資金を置き続ける価値と、回収して別の投資へ振り向ける価値を比べる経営です。
三菱地所の利益にも売却が効いている
三菱地所は2026年3月期の物件売却益を、一般管理費を差し引く前で約1,280億円と示しています。内訳はコマーシャル不動産約670億円、住宅約110億円、海外約500億円です。丸の内の賃料収入の印象が強くても、実際の営業利益には国内外で物件を売った成果が含まれます。
この1,280億円は、全社営業利益と費用控除の段階が揃っていません。そのため、営業利益から単純に引いた残額を「毎年安定して得られる賃貸利益」とすることはできません。ここで読み取れるのは、売却の時期や規模も全社の業績を動かす、ということです。
会社は2025年度末の回転型資産を、国内・海外それぞれ1.7兆円と説明しています。国内の賃貸等不動産の対象からは丸の内やアウトレット等を除き、海外でも保有を前提とするマンハッタンのコア資産を分けています。長く保有する基盤と、売却を通じて利益をつくる資産を区別している点が、戦略を読む手掛かりになります。
三菱地所は、第三者投資家と共同で投資し、開発中や竣工後に自社の持分の一部を売るモデルも示しています。ここでの持分は、共同事業への投資参加分を指す言葉として捉えると分かりやすく、必ずしも建物の特定の階を売る意味ではありません。資料は共同投資の関係を示すもので、個別案件の不動産所有権や事業会社の株式など、売却対象の法的な形まで一律には定めていません。
持分を売れば投下資金の一部を回収できる一方、その後に投資家として受け取る利益は残した持分に応じたものになります。会社のモデルでは、投資に対するリターンとは別に、開発推進・資産運用・物件管理などのノウハウを提供して対価を得る関係も示されています。どの業務を受託するかは案件・契約によりますが、保有する資金の量と、仕事を担って得る収益を分けて設計できる仕組みです。
回転型資産は会社定義の期末残高であり、年間売却額ではありません。
歴史と街づくりの接点
両社の歴史は、現在の事業を理解する材料になります。日本橋と丸の内周辺の開発を読むと、建物の用途だけでなく、既存の地域や利用者とどのような関係をつくっているかが見えてきます。
三井不動産の事業の広がりと日本橋
三井不動産は1941年、不動産課の独立によって設立されました。その後の沿革には、1957年の京葉臨海地区の埋立事業開始、1968年の霞が関ビル竣工、1981年のららぽーとTOKYO-BAY開業が並びます。既存の都心不動産に加え、土地を生み出す事業、超高層オフィス、大型商業施設へと事業領域を広げてきました。
この歩みを現在の事業と重ねると、三井不動産を特定の一用途で説明しにくい理由が分かります。オフィスを貸す、住宅を売る、買い物や滞在の場を運営するという異なる顧客接点を、グループの中で扱っています。ただし、多様な用途を持つこと自体が成功を保証するわけではなく、決算で各事業の利益を確認して初めて、広がりの意味を判断できます。
日本橋では、かつてからの製薬企業の集積を踏まえたライフサイエンス分野の取り組みが具体例になります。賃貸・サービスオフィス等の場所を用意するだけでなく、LINK-Jなどを通じた交流と組み合わせています。入居する場所と、企業や人が出会う機会をセットで提供しようとする事業です。
街の産業が育てば、その分野の企業が働く場所や関連サービスを必要とします。企業活動を支える場をつくることが、不動産への需要につながるという関係です。これは公開された取り組みから読める事業上の狙いであり、交流施策が何億円の利益を生んだかまで、この資料だけで測れるわけではありません。
日本橋室町三井タワーは、周囲の街ともつながる
2019年3月28日に竣工した日本橋室町三井タワーには、オフィス、商業、広場、ホールなどが組み合わされています。再開発の施行者は日本橋室町三丁目地区市街地再開発組合で、竣工は同組合と三井不動産が共同で発表しました。三井不動産の名前が付いた建物でも、事業を進める主体や関係者まで一社にまとめて理解しないことが大切です。
この案件で特徴的なのは、建物内に設けたエネルギーセンターから周辺の既存ビルへも電気・熱を供給する仕組みです。三井不動産と東京ガスの共同設立会社が事業を担い、2019年4月1日に供給を開始しました。新しいビル一棟の設備にとどまらず、以前からある街区の機能も支えています。
オフィスへの需要を考える際には、貸室の広さや内装だけでなく、停電時の対応、周辺の飲食、集会の場なども利用者の条件になります。この案件は、それらを建物と地域の両方で整える例です。複合開発とは用途を足し合わせるだけでなく、利用者が日常的に必要とする機能を結びつける仕事だと理解できます。
三菱地所の丸の内と常盤橋の更新
三菱による丸の内の土地取得は1890年ですが、三菱地所の設立は1937年です。土地を取得した歴史と、現在の会社が成立した時期は分ける必要があります。その後、1998年には丸の内再構築が始まり、2002年には建て替えた丸ビルが開業しました。
長期にわたって事業基盤を持つ地域でも、建物は古くなり、働く人の求める環境は変わります。建て替えや改修によって利用価値を更新し、その間の賃貸収入の変化や工事費を引き受ける必要があります。歴史ある場所を持つことと、何も投資せず利益を得続けられることは別です。
丸の内周辺で進む街の更新を具体的に見るなら、TOKYO TORCHの常盤橋タワーが一例です。2021年6月末に竣工し、再開発の施行者は三菱地所です。オフィスや店舗に加え、3階と8階に就業者向けの共用空間を設けています。
日本橋室町三井タワーと常盤橋タワーは、いずれも竣工済みで、オフィスと商業・共用機能を組み合わせた案件です。前者は再開発組合、後者は三菱地所が施行者で、確認した特徴も前者の周辺ビルへのエネルギー供給、後者の就業者向け共用空間と異なります。これらは各案件で確認できる工夫であり、片方の会社だけが地域設備や就業者支援を手がけるという違いではありません。
同じTOKYO TORCHでも、Torch Towerは2028年の竣工を予定する別の建物です。既に稼働する建物と、まだ工事・投資の段階にある建物を分けると、街の完成イメージと現在の収益基盤を混同せずに済みます。日本橋の事例と同様、複数の機能と時間軸を組み合わせることが、長期の街づくりを事業として成立させる課題です。
次の投資へ回す資金
デベロッパーは、利益が出ていても次の開発に多額の現金を使います。利益の比較に続いて、現金がどこから入り、どの資産へ向かっているかを見ると、両社の投資回収の違いがより明確になります。
営業キャッシュフローを動かす不動産の増減
営業キャッシュフローは、営業活動の入金と出金を差し引いた現金の増減です。2026年3月期は、三井不動産が約1,453億円、三菱地所が約5,089億円のプラスでした。営業利益は三井不動産が大きい一方、営業活動による資金の純増額は三菱地所の方が大きくなっています。
この差を理解するうえで、販売するために保有する不動産の増減が重要です。キャッシュフロー計算書では、三井不動産の販売用不動産の増減が約1,510億円のマイナス、三菱地所の棚卸資産(販売用の土地・建物など)の増減が約1,706億円のプラスに働きました。開発中などの物件を増やす局面では現金を使い、売却・引き渡しで回収する局面では現金が戻ります。
投資キャッシュフローは、三井不動産が約1,790億円、三菱地所が約4,415億円の支出超過です。固定資産などへの投資はここにも表れるため、営業キャッシュフローだけを見ても、事業全体がいくら資金を使っているかは分かりません。販売用不動産と長期保有資産では、現金の動きが表示される場所にも違いがあります。
この年は三菱地所の方が、営業活動による資金の純増額と、投資活動による支出超過額がともに大きかったことが分かります。いずれも入出金を差し引いた額なので、物件を売って回収した総額や総投資額そのものではありません。三井不動産の販売用資産の積み上げが将来どう回収されるかも関わるため、当期の営業キャッシュフローだけで恒常的な優劣は決まりません。
金額は億円に換算・四捨五入。
資産回収の目標と、売却できる資産の基盤
三井不動産は、2024〜2026年度の3年間で2兆円程度を資産から回収する計画を示しています。2024〜2025年度の累計は約1兆2,400億円でした。この資金回収には販売用不動産・固定資産に加え、投資有価証券の売却も含まれます。売却代金から原価を引いた利益の数字ではありません。
この方針が意味するのは、賃貸などで得る現金だけに新しい投資の原資を頼らないことです。既に持つ資産を売ることで投下資金を取り戻し、成長投資や株主還元へ配分できます。その反面、何を売り、何を残すかによって、翌年度以降の賃料や売却余地も変わります。
先ほどの三菱地所の回転型資産3.4兆円は、これとは意味が異なります。三井不動産の2兆円は3年間の回収計画、三菱地所の3.4兆円はある時点で保有している対象資産の残高です。数字の大きさを競わせるのではなく、前者では資金配分の進捗、後者では今後の回転型事業を支える資産の中身が分かります。
ここで確認できたのは、三井不動産の資産回収計画の進捗と、三菱地所が回転型事業に用いる対象資産の範囲です。どちらも保有と売却を組み合わせていますが、この二つの開示だけでは、売却への依存度や将来の投資配分の大小までは比較できません。実績としては、先ほどの営業キャッシュフローと販売用・棚卸資産の増減に、当年度の資金の動きの差が表れています。
最新四半期の増減の理由
2026年4〜6月期は、両社の営業利益が反対方向に動きました。この違いを、先ほどの賃貸・売却・引き渡しの仕組みに当てはめると、数字だけでは見えない理由が分かります。
| 会社 | 営業利益 | 前年同期比 |
|---|---|---|
| 三井不動産 | 約1,035億円 | 35.4%減 |
| 三菱地所 | 約1,212億円 | 94.3%増 |
2027年3月期の第1四半期であり、前節の通期実績とは期間が異なります。
三井不動産は大型案件の反動
三井不動産の分譲事業の営業利益は、前年同期の約978億円から約316億円へ減少しました。会社は、三田ガーデンヒルズの引き渡しや、前年同期に計上した物流施設等の販売の反動を説明しています。賃貸の営業利益は約460億円から約547億円へ増えており、全社の減益と賃貸の悪化は同じ意味ではありません。
これとは別に、事業利益の減少には「大手町建物名古屋駅前ビル」の固定資産売却の反動も含まれます。この売却損益は営業利益への加算項目なので、表に載せた営業利益の減少要因に直接入れることはできません。事業利益の前年同期比44.3%減と、営業利益の35.4%減の差には、こうした利益区分の違いが表れています。
三菱地所は海外物件の売却が寄与
三菱地所では、ロンドンのWarwick Court、シドニーの180 George Streetなどの売却が利益に寄与しました。丸の内でも既存賃料の増額などが増益要因となっています。海外の売却と国内の賃貸改善が、同じ四半期の利益に重なった形です。
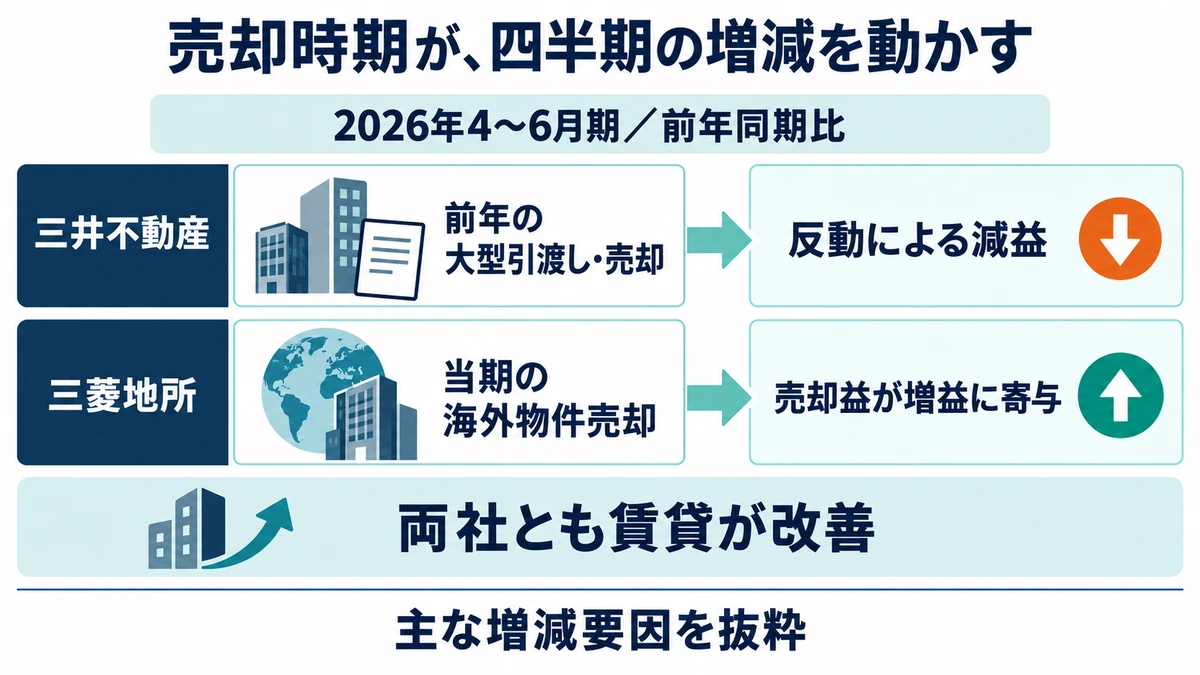
ここから言えるのは、売却や引き渡しの時期によって短期の順位が変わり得るということです。3か月の増減率を将来の成長率として延ばすよりも、既存物件の賃貸がどう動き、どの案件で回収が起きたかを分解した方が、両社の現状に近づけます。
今後の利益を分ける条件
現在の賃貸市場が良くても、これからつくる建物の採算まで自動的に良くなるわけではありません。稼働している資産と開発中の資産では、金利や建築費の影響を受ける経路が違います。
賃料上昇の恩恵と建て替えの負担
CBREの2026年4〜6月期の東京オフィス調査では、調査対象の各グレードを合わせたAll-Gradeの空室率は1.4%へ低下し、各グレードの賃料が上昇しました。企業の拡張やオフィス環境を改善する移転などが需要を支えたと説明されています。両社の賃貸改善を読む際にも、こうした市場環境が背景になります。
ただし、市場賃料が上がっても、すべての既存契約の賃料が同時に変わるわけではありません。実際の利益への反映には、契約の更新や新たな入居、運営費用などが関わります。また、会社の空室率は対象地域・物件が違うため、三井不動産と三菱地所の公表値をそのまま並べて営業力の順位にすることはできません。
三菱地所の2026年3月期の丸の内事業でも、賃料・稼働の改善がある一方、閉館などの影響がありました。建て替えは将来の価値を高める投資ですが、従来の建物が稼いでいた時間を一度止める面もあります。大きな賃貸基盤を持つ会社ほど、その基盤をいつ更新するかが業績の時間軸に関わります。
CBREの数値は同社調査の対象範囲です。
工事費と金利を回収できる事業か
三菱地所は有価証券報告書で、建築資材や工事費の上昇を販売価格・賃料へ十分に転嫁できない可能性をリスクに挙げています。三井不動産も、金利上昇が自社の調達費用だけでなく、住宅購入者の負担や投資家の要求利回りを通じて影響すると説明しています。
例えば住宅事業では、建設費が上がれば販売に必要な価格も上がりやすくなります。しかし、購入者の住宅ローン負担も増えていれば、希望する価格で売れるとは限りません。投資家向けの物件でも、買い手がより高い利回りを求めれば、同じ賃料から評価される売却価格には下押しが働きます。
三井不動産は調達を長期・固定金利主体にしていると説明しています。これは既存の借入に金利変化が直ちに全面反映されるのを抑える対応ですが、将来の新規調達や借り換えの条件まで固定するものではありません。長期開発では、いまの調達条件だけでなく、完成して回収するまでの費用を見込む必要があります。
確認した実績では、三井不動産は通期の利益規模が大きくても、翌期の四半期には大型引き渡し・販売の反動が生じました。三菱地所は丸の内の賃貸改善に加え、海外物件の売却が四半期の増益を支えています。今後の利益を左右するのも、こうした賃貸の改善と売却・引き渡しを各社がどの時期に、どの採算で実現するかであり、現在の利益率や一四半期の伸びがそのまま続くとは限りません。
最後の比較は、各社の開示を踏まえた編集上の分析です。
事業の違いを仕事の理解につなげるなら、用地取得、開発推進、入居者の誘致、運営の各工程で、何を判断するかが次の論点です。会社全体の収益構造と、開発の現場で生じる判断を結ぶ記事として、こちらに整理しています。