
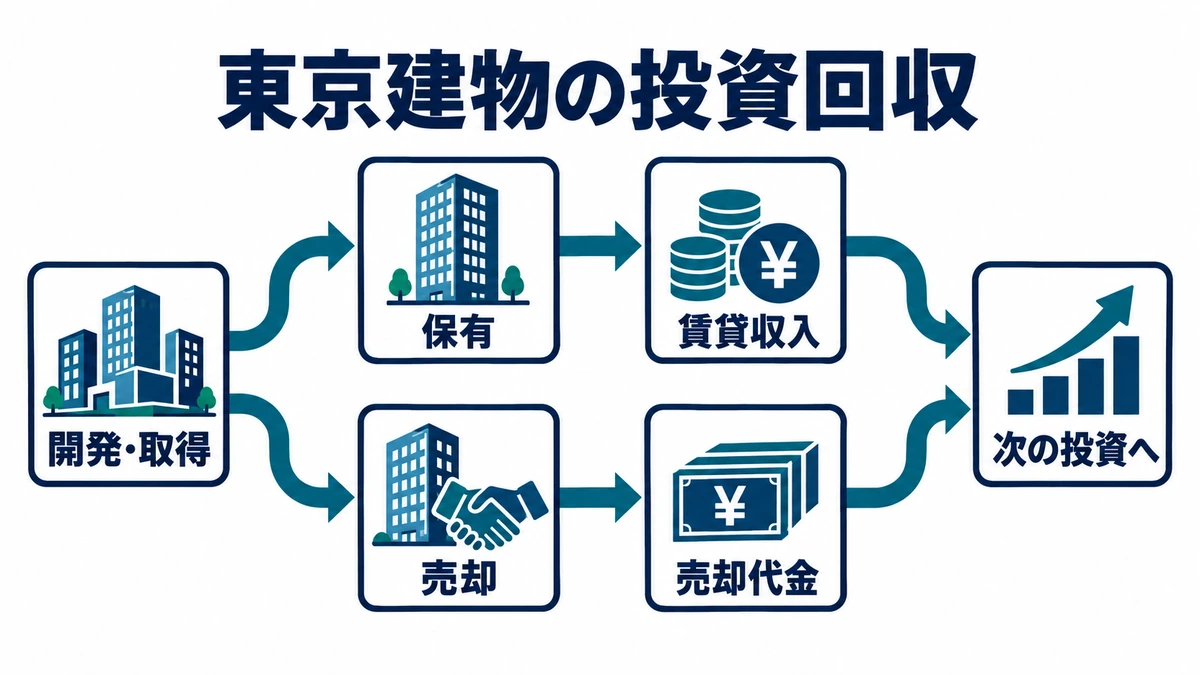
東京建物は、Brilliaのマンションをつくる会社であり、東京駅周辺で再開発を進めるビル会社でもあります。二つの顔をつなぐのが、不動産を保有して賃料を得る事業と、開発した物件を売って資金を回収する事業の組み合わせです。
会社を理解するには、有名な建物を数えるよりも、その建物を誰が使い、東京建物がどこで対価を得るかを見る方が役立ちます。ビル・住宅・アセットサービスという事業区分を、賃貸・売却・サービスという収益の得方に分解して、投資の狙いと負担まで確かめます。
東京建物の全体像は、用途と稼ぎ方を分けると分かる
「何を開発するか」と「どう回収するか」は別の問いです。オフィスを開発しても、自社で持ち続ける場合と投資家へ売却する場合では、将来の利益と必要な資金が変わります。
ビル・住宅・アセットサービスは、建物の種類だけの分類ではない
東京建物の主な事業は、ビル、住宅、アセットサービスです。ビル事業にはオフィスの賃貸だけでなく、物流施設・ホテル・商業施設などの開発や投資家向け売却、管理受託も含まれます。
住宅事業の中心的なブランドがBrilliaです。分譲マンションを購入者へ引き渡す仕事に加え、賃貸住宅や管理の仕事があり、同じ住宅でも、一度の販売代金で回収するものと、毎月の賃料・管理収入を得るものが並びます。
アセットサービス事業は、売買仲介や駐車場の運営・管理受託などを担います。ただし、すべてが手数料だけの事業ではなく、不動産を取得して価値を高め、売却するアセットソリューションも含まれます。この区分全体を「資産を持たない安定収入」と捉えると実態を見誤ります。
| 事業区分 | 主な対象・仕事 | 見るべき回収方法 |
|---|---|---|
| ビル | オフィス、物流、ホテル、商業施設、管理受託 | 賃貸・施設運営、投資家向け売却、受託 |
| 住宅 | Brillia、賃貸住宅、住宅管理 | 分譲の引渡し、賃貸、売却、管理 |
| アセットサービス | 仲介、駐車場、アセットソリューション | 手数料・運営収入と物件売却 |
保有・売却・サービスは、互いに代替するだけではない
長期保有では、土地取得や建設に先に資金が出て、完成後に賃料を受け取ります。入居が続けば収入を積み上げられますが、建物の更新や借入金の利払いも続くため、保有するだけで利益が保証されるわけではありません。
売却では、販売代金を受け取ることで投資資金をまとめて回収し、次の取得・開発へ移せます。その代わり、売った資産の将来賃料を自社が得続けることはできず、毎年の利益には、何をいつ売るかが強く影響します。
管理や仲介は、この二つの経路に接続します。自社開発の経験を管理や流通の仕事へ広げられる一方、売却後の管理が必ず東京建物に残るとは限りません。物件の所有、開発、運営を一つの仕事としてまとめず、契約ごとに区別する必要があります。
不動産を売った後に管理・運用が続く仕組みは、所有者とサービスの提供者を分けて考えると理解しやすくなります。投資家向け売却の位置づけを掘り下げたい場合は、こちらの記事で資金の流れを説明しています。
決算で目立つのは、ビル事業と投資家向け売却の伸び
東京建物は12月決算です。ここでは2025年12月期の通期実績と、2026年1〜6月の中間実績・8月公表の通期修正予想を分けます。中間期の数字を単純に2倍して通期の実力とみなすことはできません。
営業利益と事業利益は、同じ数字ではない
2025年12月期の連結営業収益は4,745.86億円、営業利益は957.63億円、事業利益は894.19億円でした。事業利益は、営業利益に持分法投資損益等と固定資産売却損益を加えた、会社独自の管理指標です。
持分法は、連結子会社として売上を合算するのとは異なり、投資先の利益・損失のうち持分に応じた分などを反映する会計処理です。投資ビークルは、物件等へ投資するための器となる会社や組合を指します。
持分法投資損益等には、海外事業の受取配当金、受取利息、投資ビークルへの出資持分の売却損益も含まれます。営業利益が伸びても、こうした項目が悪化すれば事業利益の伸び方は変わります。「利益」という一語で数字を入れ替えないことが大切です。
2025年は、賃貸収益の伸長と投資家向け売却の採算改善が営業面の増益につながりました。一方、親会社株主に帰属する当期純利益は588.79億円で、前年の658.82億円を下回っています。会社は、前年にあった政策保有株式売却益の反動を主因として説明しています。
営業増益と純利益減益が同時に起きるのは、本業が好調かどうかと、保有株式などの売却益がどれだけ出たかが別だからです。東京建物を分析する際は、まず不動産の収益を確認し、その後に持分法損益や特別損益を重ねる順序が適しています。
| 連結指標 | 2025年通期実績 | 2026年中間実績 | 2026年通期修正予想 |
|---|---|---|---|
| 営業収益 | 4,745.86 | 1,944.15 | 5,240 |
| 営業利益 | 957.63 | 398.52 | 1,055 |
| 事業利益 | 894.19 | 413.65 | 1,050 |
| 親会社株主に帰属する純利益 | 588.79 | 233.64 | 650 |
単位は億円。2026年中間実績は1〜6月累計、通期修正予想は2026年8月6日公表時点です。中間欄の純利益は親会社株主に帰属する中間純利益で、予想は確定実績ではありません。
「ビルの増益」を家賃だけの成長と解釈しない
| 事業区分 | 2025年通期の事業利益 | 2026年中間の事業利益 |
|---|---|---|
| ビル | 673 | 427 |
| 住宅 | 255 | 29 |
| アセットサービス | 114 | 38 |
| その他 | ▲25 | ▲8 |
| 消去・全社 | ▲124 | ▲73 |
| 連結合計 | 894 | 413 |
単位は億円、会社説明資料の億円未満切捨て表示です。通期と中間期は期間が違うため、列の大小を成長率として比較しません。消去・全社には、部門別の数字を連結全体へつなぐ調整や全社費用が含まれ、各事業の合計をそのまま全社利益にはできません。
2025年通期では、Brilliaで知られる住宅よりビルの利益寄与が大きく、アセットサービスも独自の柱になっています。2026年中間では、住宅の引渡しが前年より少ない一方、ビル側の売却利益が増え、部門別の濃淡が一段と強く出ました。
2026年中間期は、連結営業収益が前年同期を下回る一方、営業利益と事業利益は増えました。ビル事業が伸び、住宅事業では前年の大型引渡しの反動が出たため、会社全体の売上と利益が同じ方向に動いていません。
会社表示の億円単位では、ビル事業の中間営業収益は前年731億円から1,182億円へ、事業利益は182億円から427億円へ増えています。この中には投資家向け物件売却が入り、ビル賃貸・施設運営だけで増えた数字ではありません。
2026年の通期修正予想では、投資家向け物件売却として示される利益は705億円です。この数字は会社資料上、粗利益額を用い、固定資産の売却益も含む区分です。全社費用控除後の営業利益や、オフィス賃料の利益と同じ尺度ではありません。
同じ内訳表では、投資家向け物件売却を除く各事業の利益合計が495億円、消去・全社がマイナス150億円とされ、事業利益1,050億円につながります。資産回転を利益成長に使っていることと、売却益だけを見て会社全体の採算を判断できないことが、同時に分かります。
八重洲再開発は、将来の賃貸基盤をつくる投資
東京建物は、短期の売却で資金を回収する一方、完成まで長い期間が必要な再開発にも投資しています。東京駅に近い八重洲・日本橋・京橋、会社がYNKと呼ぶエリアは、この二つの時間軸を理解する具体例です。
TOFROM YAESUは、オフィス床の追加以上の案件
TOFROM YAESUは、旧本社ビルを含む東京駅前の再開発です。TOWERは2026年2月、THE FRONTは同年7月に竣工しました。近隣にある東京ミッドタウン八重洲とは別のプロジェクトです。
TOWERは、事務所に加えて医療施設、バスターミナル、劇場、カンファレンス、店舗などを備える計画として開発されました。働く場所の賃貸に、交通や集客、滞在・交流の機能を接続することで、テナントがその場所を選ぶ理由を増やそうとしています。
この点は、建設費と賃料の差額だけでは説明できません。駅からの動線、入居企業の利用目的、周辺の回遊が、長く使われる不動産をつくる条件になります。ただし、用途を増やせば自動的に収益性が上がるわけではなく、それぞれの設備や運営にも費用が必要です。
会社は、2026年のビル利益見通しでTOFROM YAESUを含む新規稼働物件の負担を織り込んでいます。竣工直後は、税金や償却、管理の負担が先に出ることがあり、将来の賃料を増やす投資が、その年の利益を一時的に押し下げる場合があります。
再開発の成果は、完成した年だけでは測れない
八重洲で一つの建物が完成しても、東京建物の再開発投資が終わるわけではありません。呉服橋、京橋三丁目、北青山三丁目など、異なる段階の案件を並行して進めています。会社の案件一覧では、着工、権利変換、竣工予定が区別されています。
これらは、新しい賃貸資産を一度に取得する仕事とは違います。権利者との調整や計画づくりを経て、建設中は支出が先行し、完成後に入居や運営が進んで回収が本格化します。会社全体では、完成済み物件の収入と売却回収で、未完成の案件を支える必要があります。
2026年6月末の会社開示では、保有オフィスの稼働率は98.9%でした。ただし、この指標は2026年第1四半期から竣工後1年未満の物件を除く定義に変わっています。高い稼働率を、そのまま新築物件すべての入居完了率と読み替えることはできません。
見るべきなのは、既存物件の賃料改定による改善、新築物件の稼働、売却や建替えでなくなる利益の三つです。新しいビルを増やしていても、既存収益の減少や立ち上がり負担を差し引けば、当面の増益幅は小さくなることがあります。
Brilliaとアセットサービスは、回収方法の違う仕事をつなぐ
東京建物の名前よりBrilliaを先に知った人もいるでしょう。住宅販売は目に見えやすい事業ですが、引渡し後の管理や中古流通まで見ると、会社が提供する価値の範囲が広がります。
住宅の計上戸数は、販売の勢いと同じではない
東京建物は2003年にマンションブランドをBrilliaへ統一しました。近年の案件には一般的な新築分譲だけでなく、マンションの建替えや再開発もあり、土地を取得して住宅を販売する一つの型に収まりません。
たとえば、既存の住宅を建て替える事業では、元の所有者がいる状態から、権利や住み替え、費用、完成後の住戸を調整します。住宅を買う顧客へ魅力を伝える仕事と、既存権利者との合意をつくる仕事が、同じプロジェクトに重なります。
2026年中間期の分譲マンション計上戸数は270戸で、前年同期の969戸より少なくなりました。一方、会社は同年通期の計上予定950戸に対して、中間時点の契約進捗率が90%と説明しています。前者は売上計上の量、後者は計画に対して契約がどこまで進んだかを示し、意味が異なります。
この二つを合わせると、中間期の住宅減収を直ちに需要消失とは判断できません。大型案件が前年に集中していたことや、当年の引渡し時期が影響します。ただし、契約済みでも工事・引渡しが残る場合があるため、予定通りの売上と入金が確定したことにもなりません。
サービス収入と物件売却を同じ箱の中で見分ける
住宅管理は、引渡し後の建物を長く使うための仕事です。仲介は、保有者が売るときや別の利用者が買うときに取引を支えます。新築の開発で関わった顧客や建物に、その後も別の契約で関わる機会があります。
駐車場も、土地や建物を保有して賃料を得るオフィスと同じ仕組みではありません。運営や管理受託を通じて、車室の稼働、使いやすさ、管理品質などが収益に影響します。土地・建物の投資額だけで規模を測ると、こうした仕事が見えにくくなります。
他方で、アセットソリューションは、取得した不動産を売ることで利益を得る仕事を含みます。仲介手数料の伸びと、自社がリスクを負った物件売却の伸びを分けなければ、資産の必要量や利益の変動を読み違えます。
東京建物の特徴は、住宅、ビル、サービスをすべて展開するという広さだけではありません。既存不動産の活用、再開発、賃貸、販売、管理を組み合わせ、違う時点で顧客へ価値を提供できることです。その接続が実際の受注や収益に結びついているかが、事業の厚みを判断する基準になります。
成長投資を支えるのは、売却回収と財務の管理
売上や利益が伸びていても、開発中の支出が大きければ手元資金は減ります。東京建物の成長を理解するうえでは、損益計算書と同時に、不動産の残高と借入金、キャッシュフローを見る必要があります。
利益が出ていても、営業キャッシュフローはマイナスになる
2026年中間期の営業キャッシュフローはマイナス913.61億円でした。会社は、投資家向け物件や分譲マンションなど、販売用不動産への投資が進んだことを示しています。仕入れや開発に現金が出ていても、売る前にはその全額が当期の費用になるわけではありません。
同じ期間の事業利益は413.65億円です。利益が出ているのに営業キャッシュフローがマイナスなのは、この投資と回収の時差を含むためで、二つの数字は矛盾していません。ただし、投資した資産が将来予定通り売れるか、賃貸需要に見合うかは残ります。
2026年6月末の有利子負債は1兆5,366.04億円、中間期の支払利息は91.35億円でした。2025年中間期の支払利息58.62億円から増えており、事業の拡大が資金負担の拡大も伴っていることが分かります。
資産回転が速くなれば、同じ資金で次の案件へ進みやすくなります。一方、売買市場が弱くなったときに安値で売り急げば利益を失い、売らずに持てば資金が長く固定されます。売却益の額だけでなく、回収の時期を選べる財務余力にも意味があります。
「安定基盤を強くする」と「売却を増やす」は両立を狙う方針
2025〜2027年の中期計画は、資産回転型事業の拡大と安定収益基盤の強化を並べています。短期的に資産をすべて軽くする方針ではなく、保有する資産を選び直しながら、売却から得た資金を次の成長へ配分する考え方です。
2026年の投資計画では、グロス投資5,800億円に対して、グロス回収3,750億円、差し引きのネット投資2,050億円を見込んでいます。投資の内訳は、大規模再開発1,300億円、分譲マンション1,200億円、投資家向け物件2,300億円、海外500億円、その他500億円です。
グロスは投資や回収を差し引く前の額、ネットはその差額です。回収3,750億円のうち、資産回転型事業が3,200億円、固定資産売却・政策保有株式売却等が550億円で、不動産の販売代金だけを集計した数字ではありません。固定資産売却には、2024年12月以降に固定資産から販売用へ振り替えた物件も含む扱いです。
中間実績は投資3,232億円、回収999億円で、先に投資が進んでいます。この資金配分と営業キャッシュフローは集計範囲が違うため直接一致しませんが、下期の回収を予定して上期に資金を投入する構造は読み取れます。売却が計画通り進むかが、利益だけでなく借入負担にも効く理由です。
資産を売れば、その時の利益や資金回収は得られても、賃料の継続収入が減る可能性があります。再開発で新しい資産を組み入れ、既存物件の収益性を高めることが、この減少を補えるかどうかが重要です。
会社は2026年8月時点で、2027年の事業利益目標950億円を、2026年通期修正予想1,050億円が上回る見通しを示しています。また、2027年2月に次期経営計画を公表する予定としています。現段階では予想の前倒しであり、2026年の実績達成や次の計画内容が確定したという意味ではありません。
したがって、東京建物の成長は「売却を増やしているから順調」の一言では捉えきれません。投資家向け物件の取得・売却、新しい賃貸資産の稼働、既存賃料の改善、利払いの増加を合わせて見ると、成長の源泉と負担が対応します。
東京建物らしさは、歴史を現在の事業へ結びつけて読む
東京建物は1896年に安田善次郎によって設立されました。長い歴史やブランドは、現在の競争力を自動的に証明するものではありませんが、どの仕事を積み上げ、何を変えようとしているかを理解する手がかりになります。
古い会社であることと、同じ事業を続けることは違う
沿革を追うと、Brilliaのブランド統一、中野セントラルパーク、大手町タワー、Hareza池袋と、住宅・ビルの双方で事業を広げてきたことが分かります。近年はT-LOGIの物流施設やminanobaの地域密着型商業施設など、用途の展開も進めています。
こうした案件の共通点は、建物を一棟完成させるだけでなく、利用者がその場所を選ぶ条件をつくることです。緑や文化、交通との接続は、そのための企画要素になります。ただし、物件名や企画要素が似ていても、保有・販売・受託の組み方は同じとは限りません。
仕事の違いも、どこで価値をつくるかから理解できる
再開発では、地域の条件を読み、権利者や行政、設計・施工の関係者と計画を成立させる仕事があります。賃貸では、入居企業の需要を捉え、建物を選んでもらい、契約や運営を通じて収益を積み上げます。
住宅では、生活する人の需要と事業収支を両立させ、販売・引渡しまでつなぎます。投資家向け売却では、利用者に選ばれる物件であると同時に、投資家が保有する理由のある収益資産へ仕上げることが必要です。
同じ「開発」の中でも、計画をつくる段階、完成した資産を稼働させる段階、売って回収する段階で、判断の対象は変わります。東京建物は、その複数の段階をつなぎ、長く持つ資産と回転させる資産を組み合わせている会社と捉えられます。
他社の収益構造を知ると、東京建物の投資配分や、賃貸と売却の組み合わせを捉える視点が増えます。三井不動産については、次の記事で各事業の稼ぎ方を説明しています。