
自社で開発した物件をREITへ売り、その後も管理や運用に関わる。不動産デベロッパーの決算資料には、こうした事業が登場します。売った時点で仕事が終わらないのは、物件へ投資する立場と、その物件を運営する立場が別だからです。
売却によって、デベロッパーは物件に投じた資金を回収できます。買い手は取得後の賃貸収益を得るために投資し、運用会社や管理会社は買い手から業務を受託します。売買代金、賃料、運用・管理報酬は、それぞれ違う取引から生まれるお金です。
この関係を、三井不動産が売り手となった物流施設「MFLP船橋西浦」からたどります。2016年の取得資料、2026年1月期有価証券報告書、2026年7月期決算短信を使い、売却後に残る仕事と収益、同時に残る制約を確認します。契約の役割・条件は2026年1月期有報の記載時点を基準にしています。
物件を売る理由と買う理由
物件を保有すれば賃貸収入を得られるのに、なぜ売るのでしょうか。売り手の資金配分と、買い手が引き受ける投資を並べると、同じ物件の売買が双方にとって事業になる理由が分かります。
保有を続けるか、資金を回収するか
デベロッパーは、土地や建物へ資金を投じて事業をつくります。完成後も保有する場合は賃貸収入を得られますが、資金は引き続きその資産に使われた状態です。売却すれば、その資金を別の投資などへ配分する選択肢が生まれます。
三井不動産は統合報告書2026のCFOメッセージで、2024〜2026年度の3年間に約2兆円の資産回収を計画し、2024〜2025年度の累計回収額は約1.2兆円だったと説明しています。ここには販売用不動産だけでなく、固定資産や有価証券の売却も含まれます。REITに物件を売った金額だけを集めた数字ではありません。
同じ2024〜2025年度には、基礎営業キャッシュフローが約1兆円に達し、資産回収と合わせて約2.2兆円の資金を生み出したと説明しています。一方、成長投資と戦略的資金の合計は約1.9兆円でした。既存事業から稼ぐ資金と、保有資産を現金化する資金を組み合わせ、新たな事業へ振り向けているわけです。
投資先の例として同社が挙げるのが、東京・府中の大規模商業施設計画や、ボストンのInnovation Square PhaseⅢなどです。個々の売却代金が特定の案件へ直接充当されたとまでは言えませんが、回収と投資を会社全体で並べると、資産回転が開発を続けるための資金配分であることが見えてきます。
売却後は、その物件の将来の賃貸収益を買い手が得ます。売り手は保有を続ける収益を手放す代わりに、早期に回収した資金で別の事業をつくる機会を得るため、何を売り、何へ再投資するかが経営判断になります。三井不動産自身も、賃貸利益と分譲利益の両方を意識した資産回転を掲げています。
買い手が引き受ける賃貸事業
REITは、不動産への投資を通じて得た収益を投資家へ分配する仕組みです。日本の上場REITでは、投資法人という法人が不動産などへ投資し、その運用を外部の資産運用会社へ委託します。物件を取得する投資法人と、運用の仕事を行う会社は別の法人です。
買い手が対価を払うのは、売り手の資金回収を助けるためではありません。取得後の賃料、維持管理費、修繕、借入金の利息などを踏まえ、投資として成立する資産を持つためです。売り手が希望する価格と、買い手が支払える価格は、必ずしも一致しません。
この分担によって、デベロッパーは開発した物件を自社で保有し続ける以外の道を持ち、REITは運用する資産を取得できます。REITへ物件の取得機会や運営の支援を提供する企業を、ここではスポンサーと呼びます。スポンサー側で開発した物件でも、REIT自身の調達資金と投資判断によって買うため、無条件の引き取りは約束されていません。
用地取得から開発・回収までの事業全体は、デベロッパーの基礎記事で説明しています。以下では、そのうち売買と売却後の受託業務を具体的な契約に分けます。
船橋西浦の売買をたどる
三井不動産ロジスティクスパーク投資法人は、2016年8月2日にMFLP船橋西浦を取得しました。三井不動産が売り手となったこの取引では、建物の名前が変わるかどうかより、何の権利を取得したかが関係者を理解する出発点になります。
69.7億円で取得したもの
2016年の運用体制報告書には、船橋西浦の取得予定先が三井不動産、取得予定価格が6,970百万円と記載されています。その後の2026年7月期決算短信でも、取得年月日は2016年8月2日、取得価格は6,970百万円と確認できます。億円に直すと69.7億円です。
この価格は、不動産を信託した受益権の売買代金です。信託では不動産の所有権が受託者へ移り、受託者は信託契約に従って受益者のために財産を管理します。受益者が持つのは、その財産から生まれる利益を受け取る権利です。
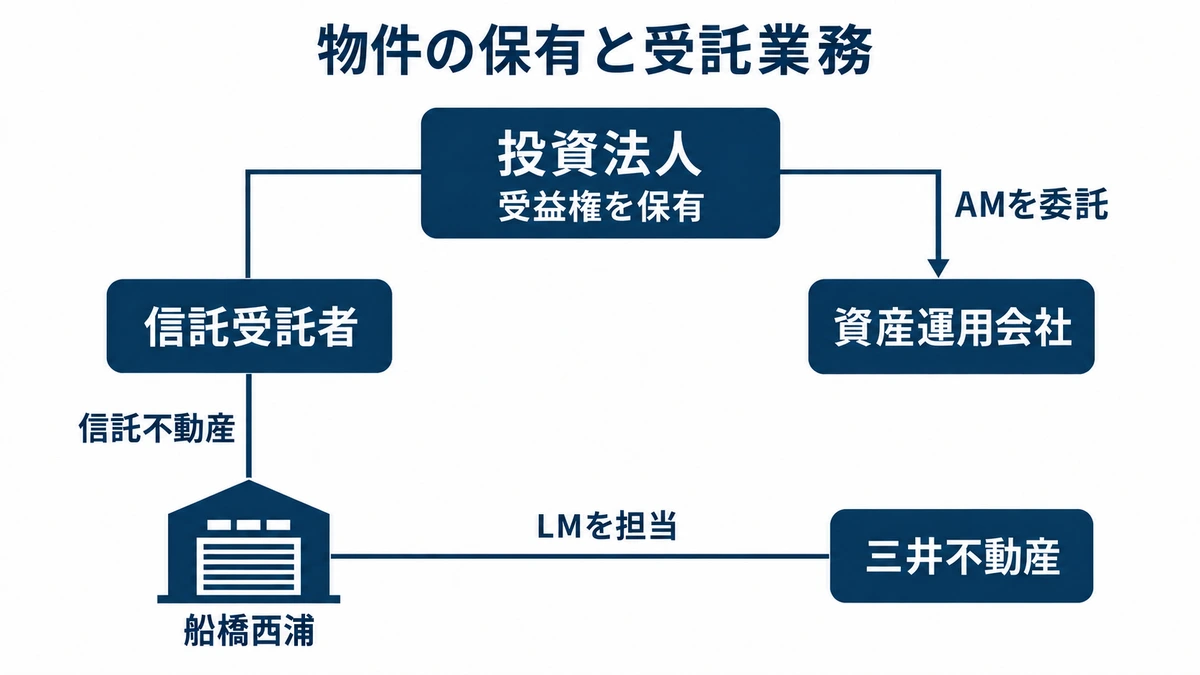
船橋西浦では、三井住友信託銀行が信託受託者、投資法人が受益権を持つ側です。銀行が不動産を信託財産として管理することと、投資法人のためにどの資産を取得・保有・売却するかを資産運用会社が検討することは、異なる仕事です。さらに、テナントの募集や施設運営は、後述する三井不動産のLM業務へ分かれます。
| 船橋西浦の取引・役割 | 確認できる内容 |
|---|---|
| 売り手 | 三井不動産株式会社 |
| 取得した法人 | 三井不動産ロジスティクスパーク投資法人 |
| 取得資産 | 不動産信託受益権 |
| 取得日・取得価格 | 2016年8月2日・69.7億円 |
| 信託受託者 | 三井住友信託銀行株式会社 |
| PM会社/LM会社 | 三井不動産株式会社 |
契約上の役割は2026年1月期時点。取得価格は取得に要する諸費用を含みません。
売却価格と売却利益の違い
69.7億円を、そのまま三井不動産が稼いだ利益と読むことはできません。売買代金には投じた資金の回収も含まれ、売却損益を求めるには売り手側の帳簿価額や関連費用などが必要です。ここで確認した開示資料から船橋西浦単体の売却利益を算出することはしていません。
売り手が回収したお金と、買い手が取得後に得る賃料も区別します。売り手は売買代金を受け取り、買い手は資産を持つことによる将来の収益と費用を引き受けます。売却後に三井不動産が管理の仕事を続けても、買い手に帰属する賃貸収益の全額が三井不動産へ戻るわけではありません。
資金の入口は、取得時と運営時で変わります。一般的なREITの取得資金は、投資家からの出資や金融機関からの借入れなどによって用意され、売買代金として売り手へ渡ります。その後は、施設を使うテナントの賃料などが、保有する資産から収益を生む入口になります。
受益権を持つこの投資法人は、信託財産の収益・費用を自らの損益計算書の対応する科目へ計上しています。賃貸収入から物件の維持管理などの費用が生じ、投資法人全体では運用会社への報酬や借入金の利息も負担します。こうした収支を経て投資家への分配につながるため、テナントから受け取る賃料の全額が分配金になるわけではありません。
これは資金調達と収益の帰属を示す説明です。船橋西浦の取得資金の個別内訳や、賃料がどの口座を順に通過したかを示しているわけではありません。売買時の一度の代金と、運営中の賃貸収益・業務報酬を分けることで、同じ物件から異なる立場の収益が生じる理由を整理できます。
船橋西浦は、2026年7月末時点でも投資法人の保有資産一覧に載っています。一方、1月期有報の信託期間満了日は2026年8月31日で、その後の更新条件までは今回の資料で確認できていません。以下の個別契約の説明は、確認できた1月期有報の条件に限定します。
売却後に残る二つの仕事
2026年1月期有報では、船橋西浦を売った三井不動産が施設管理を受託する体制を確認できます。投資法人全体の資産運用を受託する別法人と、施設の運営を担う三井不動産本体の仕事を順に見ていきます。
資産を運用するAM会社
投資法人の資産運用を受託するのは、三井不動産ロジスティクスリートマネジメント株式会社です。AMはアセット・マネジメントの略で、投資した資産の運用を担う仕事を指します。同社は投資法人との資産運用委託契約に基づき、規約や運用ガイドラインに従って業務を行います。
投資家の立場から見ると、AM会社は「取得した資産をどう運用するか」を任せる相手です。運用成果は、どの物件をいくらで取得するかだけでなく、保有中の収益や費用、売却の判断にも関わります。投資法人の利益を考える必要があるため、スポンサーから持ち込まれた物件を売り手の希望どおりに買うだけの仕事にはなりません。
現在のAM会社の株主は、三井不動産が77%、伊藤忠リート・マネジメントが23%です。この比率は運用会社の株主構成であり、投資法人が保有する物件の所有割合ではありません。投資法人は2024年11月にアドバンス・ロジスティクス投資法人と合併しており、2016年の取引と現在の体制は時点を分けて読む必要があります。
施設の運営を担うPM・LM
船橋西浦のPM会社/LM会社として記載されているのは、三井不動産株式会社です。PMはプロパティ・マネジメントの略で、物件の運営管理を担います。この投資法人がいうLMは、PMを含む物流施設の総合的なマネジメントです。
LMの業務には、物流不動産の市場環境やテナント動向の把握、運営管理の企画、テナント誘致、契約管理、資産保全、管理会社の監督などが含まれます。清掃や点検だけを行う仕事ではありません。建物を貸し続けるための営業と、施設を使える状態に保つための管理をつなぐ役割です。
投資法人の運営管理方針には、テナントへの定期訪問や満足度調査、PM会社との定期的な情報交換によって、施設への不満や潜在的なニーズを把握するとあります。その情報をもとに対応を行い、テナントとの関係を維持し、退去の防止や賃料の維持・向上を目指す方針です。単に建物の不具合を直すだけでなく、利用者が使い続ける理由を保つ業務だと読めます。
修繕や設備更新も、費用対効果に加え、テナントの要望・満足度や新規誘致への効果を踏まえて検討するとしています。支出を抑えることと、将来の稼働を守ることを両立させる判断です。募集ではスポンサーやPM会社、仲介会社の情報網を使い、物件に合う需要を探す方針を示しています。
例えば、運営方針に照らして設備更新を考えると、工事費だけでなく、今の利用者が契約を続けやすくなるか、次の借り手にも選ばれるかが論点になります。PM・LMが把握する現場の情報は、その判断材料です。ここで説明しているのは開示された方針の意味であり、船橋西浦で特定の更新工事が行われたという実績ではありません。
有報では、対象物件のLM契約を投資法人・三井不動産・信託受託者の間で締結すると説明しています。受益権を持つ投資法人、信託財産を管理する受託者、施設運営を担う会社が、契約を通じて結びつく形です。各社の正式な承認権限まで同一とみなすことはできませんが、少なくとも投資する側と現場の業務を受け持つ側が分かれていると分かります。
同じ投資法人でも、アイミッションズパーク厚木のPM会社は伊藤忠アーバンコミュニティです。同社がPMを担う物件については、三井不動産がリーシング、つまりテナント誘致などを支援する別の契約が記載されています。施設管理と募集支援を一社でまとめて担うか、複数社で分担するかは、物件ごとの契約で変わります。
| 2026年1月期有報の例 | 施設運営の担当 | 募集支援との関係 |
|---|---|---|
| MFLP船橋西浦 | 三井不動産(PM/LM) | テナント誘致をLM業務に含む |
| アイミッションズパーク厚木 | 伊藤忠アーバンコミュニティ(PM) | 三井不動産のリーシング支援契約が別にある |
船橋西浦では、三井不動産本体が売却後の施設運営を担う姿が見えます。厚木では、日々の管理体制と三井不動産のテナント誘致の機能を分けて捉える必要があります。投資法人の名称やスポンサー名だけから、すべての施設で同じ会社が同じ仕事を行うと判断することはできません。
報酬を実際の数字で分ける
運用と管理の違いは、投資法人が支払う費用にも表れます。まず買い手側の賃貸収支を確認し、その事業を動かすために発生するAM・LM報酬を分けます。ここからの実額は船橋西浦単体ではなく、投資法人全体の数字です。
賃貸収益から何を支払うのか
2026年1月期、2025年8月1日〜2026年1月31日の6か月間の不動産賃貸事業収益は約157.80億円でした。賃料や共益費に、水道光熱費収入・駐車場収入などを含む額です。これに対して賃貸事業費用は約81.18億円で、差額の不動産賃貸事業損益は約76.62億円でした。
| 2026年1月期・投資法人全体 | 金額 |
|---|---|
| 不動産賃貸事業収益 | 約157.80億円 |
| 不動産賃貸事業費用 | 約81.18億円 |
| 不動産賃貸事業損益 | 約76.62億円 |
億円換算で小数第2位に四捨五入。
費用の内訳には、外注委託費、修繕費、公租公課、減価償却費などがあります。修繕費は約3.19億円、減価償却費は約41.23億円です。減価償却は建物等の取得原価を使用する期間へ配分する会計上の費用であり、この半年間に同額の現金が流出したという意味ではありません。
約76.62億円は、投資家へそのまま分配できる最終利益ではありません。損益計算書では、資産運用報酬やその他の投資法人運営費用、借入金の利息なども発生する一方、この期には不動産等の売却益も計上されています。賃貸事業の損益、投資法人全体の利益、現金収支はそれぞれ区別して読む必要があります。
AM報酬とLM報酬の受取先
2026年1月期の有報では、資産運用報酬の計上額が1,622,530千円、約16.23億円でした。同じ期の利害関係人等との取引状況を見ると、三井不動産へのロジスティクスマネジメント報酬は417,751千円、約4.18億円です。対象期間はいずれも2025年8月1日〜2026年1月31日の6か月です。
| 2026年1月期の費用・支払 | 金額 | 業務・相手 |
|---|---|---|
| 資産運用報酬 | 約16.23億円 | 資産運用会社へのAM報酬 |
| 三井不動産宛のLM報酬 | 約4.18億円 | 三井不動産への施設運営管理の報酬 |
| LM報酬の総額 | 約4.66億円 | 上記約4.18億円を含む総額 |
億円換算で小数第2位に四捨五入。投資法人全体の数値で、船橋西浦単体ではありません。総額と内訳は足し合わせません。
この報酬表は、買い手側の費用を受託会社との関係から見直したものです。前の賃貸収支とは別に発生する費用一覧ではないため、LM報酬を賃貸事業費用へさらに加算して収益から二重に差し引きません。AM報酬は損益計算書で賃貸事業費用とは別の科目として計上されています。
受取先も異なり、AM報酬は資産運用会社、表の三井不動産宛LM報酬は三井不動産本体への対価です。各社には人件費などの費用があるため、報酬額がそのまま利益になるわけではありません。運用会社の77%出資という比率をAM報酬に掛けて、三井不動産本体の利益とする計算もできません。
2026年7月期の資産運用報酬は約15.95億円です。直近の期にも運用業務に対する費用は発生していますが、LM報酬と同じ期間で比較できるよう、上の表は1月期にそろえています。
報酬は何に連動するのか
AMの報酬には、資産の規模に関連するものと、運用成果に関連するものがあります。運用報酬Ⅰは、総資産額から未償却のれん等を調整した額に年率0.1%を上限とする合意料率を掛け、対象日数に応じて計算します。受託する資産の規模が計算の基礎になります。
運用報酬Ⅱは、報酬や減価償却費等を差し引く前の、契約で定義された利益を基礎に計算します。上限料率は5.5%ですが、通常の損益計算書の営業利益へそのまま掛ける式ではありません。規模を測るⅠに対して、Ⅱはその資産から生まれる収益力を見る仕組みです。
運用報酬Ⅲには、調整後の利益に加え、1口当たり利益に当たるEPUが入ります。このEPUは、運用報酬を控除する前の税引前利益について売却損益やのれん等を調整し、発行済投資口数で割る契約上の指標です。実際に投資家へ支払う1口当たり分配金と同じ数字ではありません。
この違いが意味を持つのは、資産を増やすために新しい投資口を発行する場合です。投資法人全体の利益が増えても、出資の単位である投資口の数がそれ以上に増えれば、1口当たりの利益は伸びません。ⅢがEPUを含むことには、全体の拡大だけでなく、1口当たりの成果も報酬へ反映する意味があります。
資産規模、利益、1口当たり利益を組み合わせると、運用会社には物件を増やすだけでなく、既存資産の稼働や費用を管理する動機も生まれます。これは報酬算式から読み取れる仕組みで、実際の成果を保証するものではありません。開示された料率は上限であり、実績報酬の計算には合意料率や調整後の数値が必要です。
船橋西浦単体の年間賃料は、確認した有報では非開示です。個別の管理報酬も、上の投資法人全体の表からは切り出せません。そのため「69.7億円で売り、毎年いくらの管理料を得るので何年で得をする」といった計算には進めません。
スポンサーと買い手の距離
売り手のデベロッパーが運用会社へ出資し、取得後の管理も受託する。この関係には、物件や運営ノウハウを提供しやすい利点と、売り手側の都合を買い手へ持ち込みやすい利益相反の問題が同時にあります。
優先交渉は購入の約束ではない
この投資法人には、スポンサーが供給候補となる物件の情報を提供する仕組みがあります。こうした候補物件のまとまりは、パイプラインと呼ばれます。公式サイトのパイプライン一覧は、投資法人がすでに保有している物件一覧とは別です。
2026年1月期有報に記載された三井不動産との契約では、対象物件について売却活動を始める前に取得意向を確認し、運用会社が取得を検討すると答えた場合は一定期間優先して協議する流れになっています。物件を探す入口を持てる点に意味がありますが、価格も取得も確定した状態ではありません。
有報は、この契約が投資法人への売却を義務づけるものではないと明記しています。協議が合意に至らない場合、三井不動産は定められた通知などを経て、他の取得検討者への売却を進められます。優先交渉権のある物件数を、将来必ず増える保有物件数として扱うことはできません。
買い手側の資金調達も制約になります。投資法人は、出資の単位である投資口の新規発行や借入れを、必要な時期・条件で実行できるとは限りません。売り手に物件があっても、買い手が調達できる資金の条件まで含めて投資採算を判断する必要があります。
売買価格と管理料をどう審査するか
売り手は高い価格で回収できれば有利ですが、買い手は取得価格が高くなるほど投資採算を慎重に判断する必要があります。管理委託でも、受託側は報酬を得る一方、投資法人側には費用が発生します。同じ名前のつく企業が関係していても、両者の利益が常に一致するわけではありません。
有報に記載された社内基準では、一定の利害関係者から1件1億円以上の不動産等を取得する場合、利害関係のない不動産鑑定士による鑑定評価額を原則として価格の上限にしています。特定の目的のための会社(SPC)を一時的に組成する際などの負担費用を加算できる例外も定めています。全取引に例外なく適用される一般論としてではなく、この運用会社が開示する基準として読む部分です。
管理会社の選定では、手数料の安さだけを比べる規定にはなっていません。組織的な体制、対象物件を管理してきた経験などの条件と、手数料水準を総合して妥当性を判断するとしています。物件を知る会社に任せることの利点を認めつつ、条件を審査する形です。
こうした基準があるから、利益相反の問題がなくなるという意味ではありません。投資法人は管理体制が有効に機能せず、投資家の利益に反する取引が行われるリスクも開示しています。事業の連携を評価するときには、売却先を持つ便利さと、買い手の利益を守る必要性を同時に押さえることになります。
受託収益が続くための条件
受託事業では、資産を保有するための投資に代わって、人員や業務体制を整え、契約に沿ってサービスを提供します。報酬が続く条件は、その契約の期間・終了事由と、買い手が必要とする運営能力です。
物件の再売却で契約も変わる
2026年1月期有報のLM契約は、別途定める場合を除き、信託契約が終了する日、投資法人が受益権を処分した日、関係者が合意する日のうち最も早い日までとされています。投資法人が物件を売った後まで、三井不動産が同じ契約で管理できるとは限りません。最初の売買が成立したことと、その後の受託期間は分けて考える必要があります。
業務の遂行に著しい障害が生じたり、重大な契約違反があったりする場合の解除規定もあります。一定の事由について催告後30日を経過しても是正されなければ、投資法人は通知して契約を解除できます。これは自由にいつでも解約できるという規定ではなく、開示された条件に該当する場合の定めです。
資産運用会社とのAM契約にも更新・解約の規定があります。原則5年の契約期間と更新の仕組みを持つ一方、予告や投資主総会の承認等を経た解約、職務違反などの重大事由に基づく解約が定められています。スポンサーが運用会社の株主であることだけで、永続的な報酬が保証されるわけではありません。
買い手にとっても運営能力が必要
投資法人にとって、外部へ委託することは運営の負担をなくすことではありません。委託先の能力や信用に依存し、契約が終了した際に同等の会社へ必要な時期・条件で引き継げないリスクが残ります。元の開発会社が物件をよく知っていることには価値がありますが、委託先を評価し続ける必要もあります。
受託の価値は、費用を支払う買い手の側からも説明できます。運営会社が利用者のニーズを拾い、設備や募集条件へ反映することは、賃貸収入を維持する判断を支えます。委託料の節約額だけでなく、どの業務を失い、代替会社で維持できるかが、会社を切り替える際の論点になります。
船橋西浦の事例では、売却時の69.7億円、買い手側の賃貸事業、三井不動産本体のLM、別法人のAMへと取引が分かれました。資産を売ることは会社と物件の関係を終えるだけでなく、投資する立場から業務を受託する立場へ変える場合があります。その変化を担うのが、売買の後に続く運営と契約です。
会社全体の違いを知りたい場合は、こうした受託業務を賃貸・分譲などと組み合わせて読む必要があります。三井不動産と三菱地所の比較記事では、両社の開示区分や利益指標を整理しています。